年末が近づくと、今年の帳簿を締める準備で、払った税金をどこに入れるかで手が止まることがあります。
個人事業税の通知、11月の予定納税、報酬から源泉徴収で引かれた分、消費税、契約書に貼った収入印紙。
経費(租税公課)に入れてよいのはどれか。
所得税法と国税庁の資料の原文で確かめました。
先に結論を書きます。
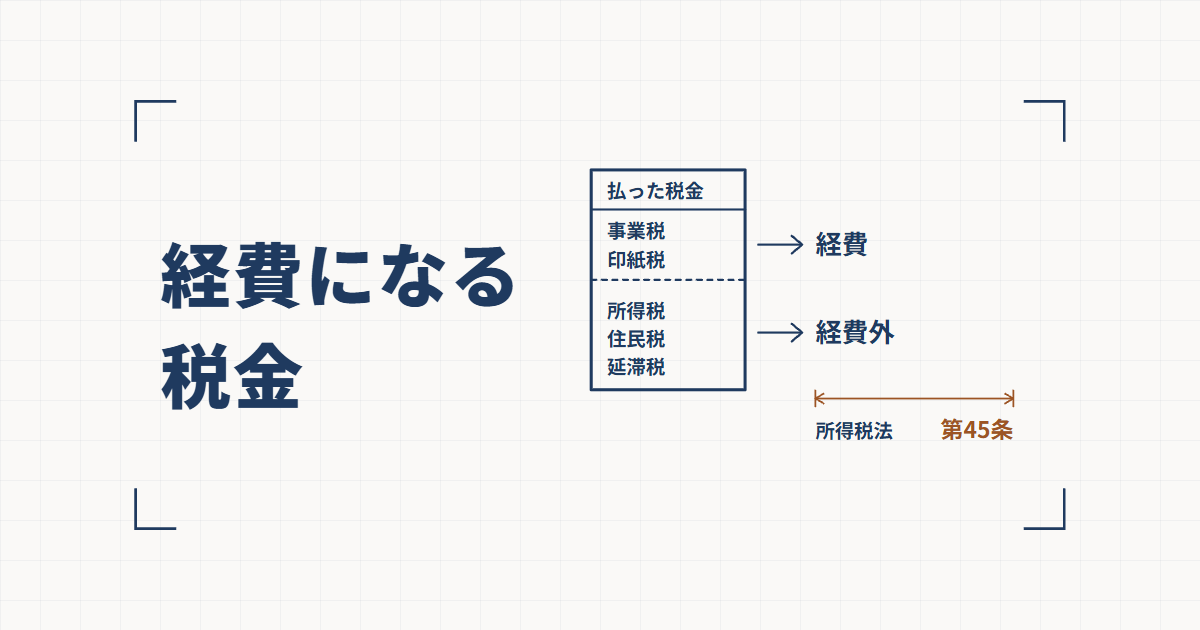
- 所得税(復興特別所得税を含む)と住民税は、仕事のために稼いだお金にかかる税金でも、経費になりません(所得税法 第45条第1項第2号・第4号)。予定納税で納めた分、確定申告で納める分、報酬から源泉徴収された分のどれも同じです。住民税と一緒に納める森林環境税も経費になりません(同項第3号の2)
- 延滞税・加算税も経費になりません。所得税の延滞税・加算税は「所得税」として第2号に、消費税など所得税以外の国税の延滞税・加算税は第3号に、住民税や個人事業税などの地方税の延滞金・加算金は第5号に入ります
- 例外は、確定申告で納める所得税を延納したときの利子税で、事業の所得に対応する部分は経費になります(第45条第1項第2号のかっこ書き、所得税法施行令 第97条)。条文の対象は事業所得などを生ずべき事業を行う人なので、副業で雑所得として申告している人の利子税は、この例外に入らないと私は読んでいます
- 個人事業税・固定資産税・自動車税・登録免許税・印紙税などは、経費になる租税公課として国税庁の作成コーナーに挙がっています。個人事業税は、ある年の所得にかかる分の納期が翌年の8月・11月なので、原則として翌年分の経費です
- 消費税は、帳簿のつけ方で変わります。税込経理なら、納める消費税は租税公課として経費になり、申告書を出した年の経費にするのが原則です(その年分の未払金に計上して、その年の経費にすることもできる)。税抜経理なら、売上と仕入れの消費税を仮受・仮払に分けておき、その差を納めるので、納める消費税は経費に入れません(簡易課税で差額が出たときは、その差額を収入か経費にする。2割特例でも同じように差額が出ると私は考えています)。免税事業者は税込経理です
- 国民健康保険税は名前に「税」が付きますが、所得税法では社会保険料控除の対象として挙がっています(第74条第2項第2号)。国民年金の保険料も同じ控除の対象です(同項第5号)
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と国税庁の資料の原文で確かめたことだけです。
2026年10月22日時点の情報です。
この記事は、個人で仕事を受けている場合を前提にしています。
自分の場合にどう当てはまるかは、税務署や税理士に確かめてください。
経費にならない税金は、所得税法 第45条に並んでいる
事業所得の経費(必要経費)は、売上を得るために直接かかった費用や、業務について生じた費用です(所得税法 第37条第1項)。
そのうえで、経費に入れないものを第45条が並べています。
所得税法の条文はe-Gov 法令検索で読めます。
居住者が支出し又は納付する次に掲げるものの額は、その者の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上、必要経費に算入しない。
所得税法 第45条第1項
第1号は「家事上の経費及びこれに関連する経費で政令で定めるもの」で、生活のための費用と、生活と仕事の両方にかかわる費用が入ります。
両方にかかわる費用のうち、主たる部分が業務の遂行上必要で、その必要な部分を明らかに区分できる場合のその部分と、青色申告の人が取引の記録などで業務に直接必要だったと明らかにした部分は、政令(所得税法施行令 第96条第1号・第2号)で第1号から外されています。
家や車の固定資産税・自動車税を按分して仕事の分を経費にするのは、この線引きによります(仕事に必要な部分が50%以下でも、明らかに区分できればその部分を経費にしてよいとする所得税基本通達 45-2 は、下で挙げる家事按分の記事に書いています)。
そのあとに並ぶもののうち、税金にかかわる主な号は次のとおりです(第6号の「前号に掲げるものに準ずるものとして政令で定めるもの」などもあります)。
- 第2号:所得税(延納などの利子税の一部を除く。後で書きます)
- 第3号:所得税以外の国税に係る延滞税、過少申告加算税、無申告加算税、不納付加算税及び重加算税並びに印紙税法の規定による過怠税
- 第3号の2:森林環境税及び森林環境譲与税に関する法律の規定による森林環境税及び森林環境税に係る延滞金
- 第4号:地方税法の規定による道府県民税及び市町村民税(都民税及び特別区民税を含む。)
- 第5号:地方税法の規定による延滞金、過少申告加算金、不申告加算金及び重加算金
- 第7号:罰金及び科料(通告処分による罰金又は科料に相当するもの及び外国又はその地方公共団体が課する罰金又は科料に相当するものを含む。)並びに過料
第4号の道府県民税・市町村民税が、いわゆる住民税です。
第3号の2の森林環境税は、税率が1,000円で(森林環境税及び森林環境譲与税に関する法律 第5条)、市町村が住民税の均等割と併せて賦課徴収します(同法 第7条第1項)。
住民税と一緒に納める分も、経費にはなりません。
第3号の過怠税は、印紙を貼って納めるはずの印紙税を、課税文書を作るときまでに納めなかった場合などに取られるもので(印紙税法 第20条第1項・第3項)、印紙税そのものとは違って経費になりません。
所得税と一緒に納める復興特別所得税も、所得税と同じ扱いです。
復興特別所得税を定めた法律(東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法)の第33条第1項が、所得税法 第45条第1項第2号の「所得税(」を「所得税及び復興特別所得税(」と読み替える、としています。
第45条第1項に並ぶこれらの税金(所得税・復興特別所得税・住民税・森林環境税・延滞税・加算税など)が経費にならないのは、副業でWeb制作をして雑所得として申告している人も同じです(第45条第1項は、事業所得だけでなく雑所得の金額の計算も対象にしているため)。
予定納税も、源泉徴収された分も「所得税」
確定申告書では、1年分の所得税の額を計算したあと、源泉徴収された所得税の額(源泉徴収税額)と、予定納税で納めた額(予納税額)を差し引いて、残りを納めます(所得税法 第120条第1項第4号・第5号)。
源泉徴収された分も予定納税の分も、その年の所得税を先に納めた分なので、経費には入れません。
デザインの報酬が源泉徴収の対象になるかはWeb制作の報酬は源泉徴収されるのかに、予定納税は予定納税の通知が来たフリーランスのWeb制作者は、11月に何をすればいいのかにまとめています。
延滞税・加算税は、どの税金の分でも経費にならない
第3号は「所得税以外の国税に係る」延滞税・加算税です。
では、所得税の延滞税・加算税はどこに入るのか。
国税通則法は、延滞税・利子税・加算税をまとめて「附帯税」と呼び(第2条第4号)、それぞれの税目を次のように定めています。
- 延滞税は、その額の計算の基礎となる税額の属する税目の国税とする(第60条第4項)
- 加算税は、その額の計算の基礎となる税額の属する税目の国税とする(第69条)
利子税にも第60条第4項が準用されるので(第64条第3項)、延納の利子税も「所得税」です。
第2号のかっこ書きが利子税の一部を外しているのは、このためだと私は読んでいます。
所得税の延滞税・加算税は「所得税」なので第2号に、消費税の延滞税・加算税は第3号に入ります。
どちらも経費になりません。
住民税や個人事業税などの地方税の延滞金・加算金は第5号です。
国税庁の作成コーナーのよくある質問「租税公課」も、「国税の延滞税・加算税、地方税の延滞金・加算金」を必要経費にならないものに挙げています。
申告を直したときにかかる延滞税・加算税のしくみは、確定申告を出したあとで間違いに気づいたら、フリーランスのWeb制作者はどう直せばいいのかにまとめています。
例外:所得税を延納したときの利子税は、事業の分だけ経費になる
確定申告で納める所得税は、納める額の2分の1以上を納付の期限までに納め、同じ期限までに延納届出書を出せば、残りを5月31日まで延ばせます。
延ばした分には利子税がかかります(所得税法 第131条第1項〜第3項)。
この利子税は、第45条第1項第2号のかっこ書きで、所得税から外されています。
「不動産所得、事業所得又は山林所得を生ずべき事業を行う居住者」が納める延納の利子税で、その事業についての所得に係る所得税の額に対応するものとして政令で定めるもの、です。
政令(所得税法施行令 第97条第1項第1号)は、その金額を次のように定めています。
- 利子税の額 × 延納した所得税の年分の、その事業から生じた不動産所得・事業所得・山林所得の合計 ÷ 同じ年分の各種所得の合計(給与所得と退職所得を除く)
- 割合は小数点以下2位まで出し、3位以下は切り上げる(同条第3項)。所得の金額は確定申告書に書いたものを使う(同条第2項)
作成コーナーの「租税公課」も、「前年分の所得税及び復興特別所得税を延納した場合の利子税は、次の算式で計算した金額が必要経費になります。」としています。
条文の対象が「不動産所得、事業所得又は山林所得を生ずべき事業を行う居住者」で、政令の式の分子にも雑所得が入っていないので、副業で雑所得として申告している人の利子税は、この例外に入らないと私は読んでいます。
個人事業税・固定資産税・印紙税などは、経費になる
経費になる税金のほうは、国税庁の確定申告書等作成コーナーのよくある質問「租税公課」が挙げています。
必要経費になる租税公課は、以下のようなものです。
国税庁 確定申告書等作成コーナー よくある質問(令和7年分)「租税公課」
事業税、固定資産税、自動車税、不動産取得税、登録免許税、印紙税などの税金
同じページは続けて、「所得税及び復興特別所得税、相続税、住民税、国税の延滞税・加算税、地方税の延滞金・加算金、罰金、科料、過料などは、必要経費になりません。」と書いています。
相続税のほかは、第45条で確かめた中身と重なります。
Web制作の仕事に当てはめると、次のようになります。
- 個人事業税:経費になります。個人事業税の課税標準は前年中の事業の所得で(地方税法 第72条の49の11第1項)、納期は8月と11月の中で都道府県の条例が定めます(第72条の51第1項。特別の事情があれば別の納期も定められます)。所得税基本通達 37-6 は、賦課課税方式の税のうち納期が分かれているものについて、各納期の税額を納期の開始の日か実際に納めた日の年分の経費にできる、としています。2026年の所得にかかる分は納期が2027年なので、原則として翌年分の経費になります。Web制作の仕事に個人事業税がかかるか、通達の原文と事業をやめた年の扱いは、Web制作の仕事に個人事業税はかかるのかにまとめています
- 固定資産税・自動車税:家や車を生活と仕事の両方に使っているなら、仕事に使っている部分が経費になります。持ち家の一室で仕事をしている場合の分け方は、自宅で仕事をするWeb制作者は、家賃や電気代をどこまで経費にできるのかにまとめています。作成コーナーには、納期が翌年2月の固定資産税の第4期分も、その年分の未払経費として必要経費になり、翌年分にしても差し支えない、とあります。仕事に使うパソコンなどにかかる固定資産税(償却資産)の申告は、Web制作に使うパソコンやソフトは、いくらまでなら買った年に全額経費にできるのかに書いています
- 印紙税:仕事の契約書や領収書に貼った収入印紙の代金は、経費になる印紙税です。Web制作の契約書に印紙が要るかは、Web制作の契約書に収入印紙は要るのかにまとめています
消費税は、税込経理なら経費になり、税抜経理ならならない
消費税を納める課税事業者は、帳簿で消費税をどう扱うかを2つから選べます。
作成コーナーのよくある質問「税抜経理方式又は税込経理方式による経理処理」の説明です。
税込経理方式による場合は、課税売上げに係る消費税等の額は売上金額、仕入れに係る消費税等の額は仕入金額などに含めて計上し、消費税等の納付税額は租税公課として必要経費の額に算入します。
国税庁 確定申告書等作成コーナー よくある質問(令和7年分)「税抜経理方式又は税込経理方式による経理処理」
同じページは、税抜経理方式では売上の消費税を「仮受消費税等」、仕入れの消費税を「仮払消費税等」とする、と説明しています。
「なお、消費税の納税義務が免除されている免税事業者は、税込経理方式によります。」ともあります。
税抜経理のときに納める消費税がどうなるかは、作成コーナーの「納付税額又は還付税額の経理処理について」に書かれています。
簡易課税制度の適用を受けない場合は、仮受消費税等から仮払消費税等(控除対象外消費税等に相当する金額を除く)を引いた金額が、納める税額(または還付を受ける税額)になります。
仮受と仮払の差を納めるだけなので、納める消費税は経費に入れない、と私は整理しています。
簡易課税制度を適用していると、納める税額と仮受・仮払の差が一致しないことがあり、その場合は、その課税期間を含む年の事業所得等の金額の計算上、差額を総収入金額又は必要経費に算入する、とされています。
2割特例も、実際の仕入れの消費税で計算しない点は簡易課税と同じなので、差額が出ると私は考えていますが、2割特例を名指しした説明は、私が読んだ範囲には見当たりませんでした。
税込経理のほうは、同じページが「納付すべき消費税等の額は、租税公課として必要経費に算入し、還付を受ける消費税等の額は、雑収入などとして総収入金額に算入します。」としています。
いつの年分にするかは、申告に係るものは「その申告書が提出された日の属する年」が原則です。
作成コーナーの「租税公課」の注も、「消費税等の申告時に必要経費(租税公課)にするのが原則ですが、その年分の未払金に計上してその未払金に計上した金額を必要経費にしても差し支えありません。」としています。
個人の消費税の申告期限は、その年の翌年3月31日です(租税特別措置法 第86条の4第1項)。
2026年分の消費税を2027年3月に申告すれば、原則は2027年分の経費、2026年分の決算で未払金に計上すれば2026年分の経費、ということになります。
見積もりや請求書の金額を税込と税抜のどちらで書くかと、帳簿で税込経理と税抜経理のどちらを選ぶかは、別の話です。
請求書の書き方は見積もりの金額は、税込と税抜のどちらで書くのかに、インボイスの登録をした人の2割特例と、その後の計算はインボイス登録したフリーランスの2割特例は2026年分までにまとめています。
国民健康保険税と国民年金は、経費ではなく所得控除で引く
国民健康保険には、保険料として納める形と、地方税法の国民健康保険税として納める形があります。
所得税法は、社会保険料控除の対象として「国民健康保険法(昭和三十三年法律第百九十二号)の規定による国民健康保険の保険料又は地方税法の規定による国民健康保険税」を挙げています(第74条第2項第2号)。
国民年金の保険料も、同じ項の第5号に挙がっています。
控除の対象は、自分の分と、生計を一にする配偶者その他の親族の負担すべき分を払った場合です(第74条第1項)。
名前に「税」が付いていても、国民健康保険税は、事業の租税公課ではなく、所得から差し引く社会保険料控除の側で扱うものだと私は読んでいます。
作成コーナーの「租税公課」の一覧にも、国民健康保険税は挙がっていません。
どの年の控除になるかは払った年で決まるので、年末にまとめて払うときは12月31日までに払うと、2026年分の所得から引ける保険料と掛金もあわせて見てください。
まとめ:払った税金を経費に入れる前に確かめること
- 所得税(復興特別所得税を含む)・住民税・森林環境税は経費にならない(所得税法 第45条第1項第2号・第3号の2・第4号、復興財源確保法 第33条第1項)。予定納税・源泉徴収の分も同じ
- 延滞税・加算税・印紙税の過怠税・地方税の延滞金・罰金・過料は経費にならない(第45条第1項第2号・第3号・第5号・第7号、国税通則法 第60条第4項・第69条)
- 確定申告で納める所得税を延納したときの利子税は、事業から生じた所得に対応する部分だけ経費になる(第45条第1項第2号のかっこ書き、所得税法施行令 第97条)。副業の雑所得の人は、この例外に入らないと私は読んでいる
- 個人事業税・固定資産税・自動車税・不動産取得税・登録免許税・印紙税などは経費になる租税公課(作成コーナー「租税公課」)。個人事業税は原則として翌年分
- 消費税は、税込経理なら納付税額が租税公課として経費になり、申告書を出した年の経費にするのが原則(その年分の未払金に計上しても差し支えない)。税抜経理なら仮受と仮払の差を納めるので経費に入れず、簡易課税で差額が出たら、その差額を総収入金額か必要経費に入れる(2割特例でも同じように差額が出ると私は考えている)。免税事業者は税込経理(作成コーナー)
- 国民健康保険税・国民年金の保険料は、経費ではなく社会保険料控除の対象(第74条第2項)
租税公課の次に迷いやすいのは、売上をいくらで書くかです。
クラウドソーシングで受けた仕事は、入金額ではなく手数料が引かれる前の金額で考えます。
クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにまとめています。