年末が近づくと、その年の売上と経費を並べて、今年はどのくらい残ったかが見えてきます。
独立した年や、仕事が少なかった年、機材をまとめて買った年は、経費のほうが多くなることもあります。
赤字なら税金はかからないので、確定申告はしなくていいのか。
条文と国税庁の資料で確かめました。
先に結論を書きます。
- 赤字で税額が出ない年は、所得税の確定申告の義務はありません。申告しなければならないのは、所得の合計が所得控除の合計を超え、税額が出る場合です(所得税法 第120条第1項)。事業所得のほかに所得が無く赤字なら、ここに当たりません
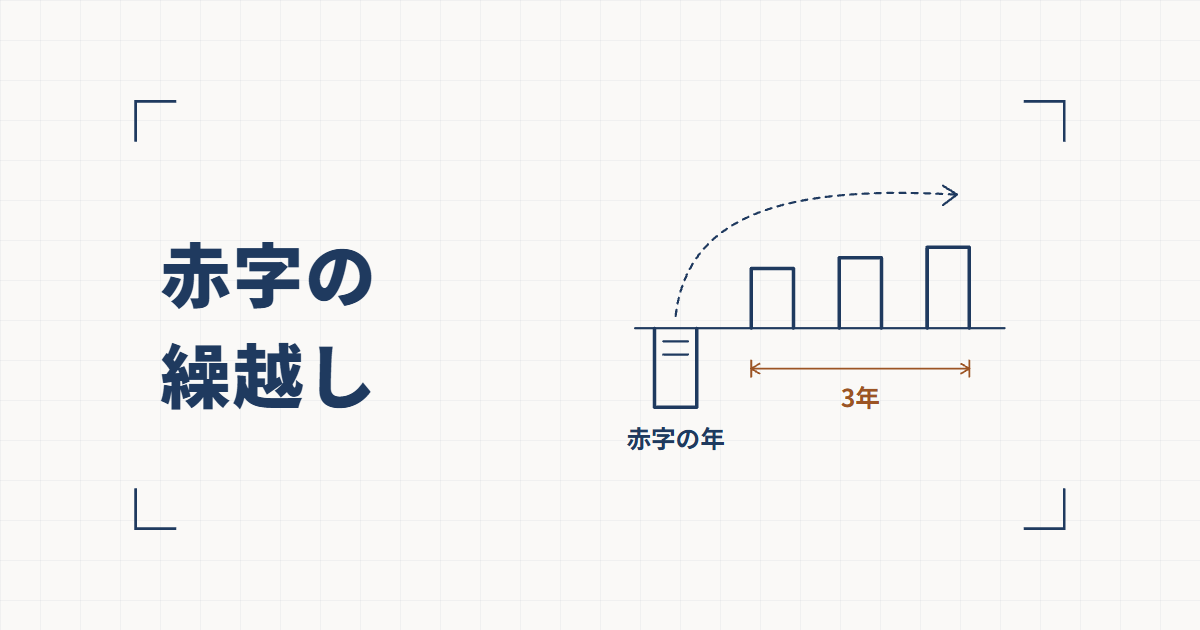
- ただ、青色申告の年の赤字は、申告しておくと翌年から3年間の所得から差し引けます。純損失の繰越控除です(第70条第1項)。条件は、赤字の年に確定申告書を出し、その後も連続して出していることです(同条第4項)
- 白色申告の年の赤字は、原則として繰り越せません。白色で繰り越せるのは、変動所得の損失と被災事業用資産の損失に限られます(第70条第2項)
- 前年も青色なら、赤字を前年に繰り戻して、前年の所得税の還付を請求する方法もあります。赤字の年の青色申告書を期限内に出すことが条件です(第140条第1項・第4項)
- 会社員の副業で、Web制作の収入を雑所得にしている場合は、赤字を給与と差し引けません。損益通算できるのは不動産所得・事業所得・山林所得・譲渡所得の損失です(第69条第1項)
- 個人事業税と消費税は、所得税とは別に決まっています。個人事業税にも、青色の年の損失を、事業税の申告をし続けることを条件に3年繰り越す定めがあります(地方税法 第72条の49の12第6項)。消費税は、課税事業者なら、所得が赤字でも国内の課税売上(輸出免税などを除く)があれば申告が要ります(消費税法 第45条第1項)
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と国税庁の資料の原文で確かめたことだけです。
2026年10月16日時点の情報で、2026年分の申告(2027年に出すもの)を前提にしています。
住民税や国民健康保険の扱いは、この記事では扱いません。
自分の申告にどう当てはまるかは、税務署や税理士に確かめてください。
所得が赤字で税額が出ない年は、確定申告の義務がない
所得税の確定申告をしなければならない人は、所得税法 第120条第1項が決めています(所得税法の条文はe-Gov 法令検索で読めます)。
国税庁のタックスアンサー(No.2020 確定申告)は、これを次のように説明しています。
その年分の所得金額の合計額が所得控除の合計額を超える場合で、その超える額に対する税額が、配当控除額と年末調整の際に控除を受けた住宅借入金等特別控除額の合計額を超える人は、確定申告をする必要があります
国税庁タックスアンサー No.2020 確定申告
フリーランスの仕事のほかに所得が無く、事業所得が赤字なら、所得の合計は所得控除の合計を超えません。
税額も出ないので、申告の義務はない、ということになります。
ただし、義務が無いことと、申告しないほうがいいことは別です。
赤字の年に申告しておかないと使えないものが、条文にいくつかあります。
次の節から順に見ます。
ひとつ先に挙げておくと、報酬から所得税を源泉徴収されていた場合です。
赤字で税額が出ない年は、引かれた分を差し引ききれません。
第122条第1項は、控除しきれなかった源泉徴収税額がある場合に、還付を受けるための申告書を出せるとしています。
純損失を繰り越すために次の節の確定損失申告書(第123条)を出す場合は、その申告書に源泉徴収税額を書き(同条第2項第7号)、第138条第1項で還付されます。
デザインの報酬などで源泉徴収されるかどうかは、Web制作の報酬は源泉徴収されるのかにまとめています。
青色申告の年の赤字は、翌年から3年間の所得から差し引ける
国税庁のタックスアンサー(No.2070 青色申告制度)は、青色申告の特典のひとつとして、純損失の繰越しを次のように説明しています。
事業所得などに損失(赤字)の金額がある場合で、損益通算の規定を適用してもなお控除しきれない部分の金額(純損失の金額)が生じたときには、その損失額を翌年以後3年間にわたって繰り越して、各年分の所得金額から控除します。
国税庁タックスアンサー No.2070 青色申告制度
条文は所得税法 第70条第1項で、繰り越せる純損失を「その年分の所得税につき青色申告書を提出している年に限る」としています。
2026年分が赤字だった場合、私の読みでは、2027年分・2028年分・2029年分の所得から差し引けることになります(第1項の「前年以前三年内の各年」に、2026年が入る年分)。
条件は、第4項に書かれています。
第一項又は第二項の規定は、これらの規定に規定する居住者が純損失の金額が生じた年分の所得税につき確定申告書を提出し、かつ、それぞれその後において連続して確定申告書を提出している場合に限り、適用する。
所得税法 第70条第4項
赤字の年に申告書を出していなければ、翌年以後に黒字になっても、その赤字は差し引けない、ということです。
翌年以後も、差し引き終わるまで毎年出し続ける必要があります。
赤字の年に出す申告書は、第123条の「確定損失申告」です。
純損失の金額がある場合などに、翌年以後に繰越控除を受けようとするときは、第三期(その年の翌年2月16日から3月15日まで)に提出することができる、とされています。
2026年分なら、2027年2月16日(火)から3月15日(月)までです。
期限に遅れた場合はどうなるのか。
国税通則法 第18条第1項は、所得税法 第123条第1項の申告書を提出することができる者で、期限内に出さなかった者も、税務署長の決定があるまでは期限後申告書を出せるとしています。
第70条第4項の条件は「確定申告書を提出し」で、第2条第1項第37号は、この「確定申告書」に期限後申告書を含むと定めています。
第70条の条件には、期限内に出すことは書かれていません。
ただ、このあと見る繰戻し還付(第140条)は、期限内の提出が条件です。
期限内に出しておくのが確実です。
事業所得だけの人は、青色申告特別控除で赤字が増えるわけではない
青色申告の年は、所得から10万円・55万円・65万円の青色申告特別控除を差し引けます。
赤字の年に、この控除の分だけ赤字が増えるのか。
租税特別措置法 第25条の2は、控除する額を、10万円(55万円)と、事業所得などの金額の合計額の「いずれか低い金額」としています。
国税庁のタックスアンサー(No.2072 青色申告特別控除)も、事業所得などの合計額が55万円より少ない場合は「その合計額が限度になります」と書き、この合計額は「損益通算前の黒字の所得金額の合計額」で、損失が生じている所得は「その損失をないものとして」計算する、としています。
事業所得のほかに不動産所得・山林所得が無い人なら、事業所得が赤字の年は控除額が0円になり、控除で赤字が増えることはない、と読めます。
不動産所得に黒字がある人は、その黒字が控除の上限になるので、扱いが違います。
控除を受けるための要件は、何をいつまでに出せば青色申告になるかとあわせて、フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかにまとめています。
白色申告の年の赤字は、原則として繰り越せない
青色申告でない年(白色申告の年)の純損失について、第70条第2項が繰り越せるとしているのは、次の2つに当たる損失だけです。
- 変動所得の金額の計算上生じた損失の金額
- 被災事業用資産の損失の金額(災害による損失)
変動所得は、所得税法施行令 第7条の2で、漁獲やのりの採取から生ずる所得、はまち・まだい・ひらめ・かき・うなぎ・ほたて貝・真珠の養殖から生ずる所得、原稿や作曲の報酬に係る所得、著作権の使用料に係る所得とされています。
Web制作を受託して納める仕事の報酬は、この並びに名前がありません(著作権の使用料として受け取る分は別です)。
白色申告の年に、仕事が少なかったり機材を買ったりして出た赤字は、翌年に繰り越せない、と読むことになります。
白色だった人が2026年分から青色にするには、2026年3月16日まで(3月15日が日曜日だったため。
国税通則法 第10条第2項)、2026年1月16日以後に開業したなら開業から2か月以内に、承認申請書を出す必要がありました(第144条)。
承認の申請は「その年分以後の各年分」についてするものなので、前の年までに承認を受けている人は、出し直す必要はありません。
期限を過ぎてから出すと、2027年分からになります。
2027年分から青色にするなら、期限は2027年3月15日(月)です。
前年も青色なら、赤字を前年に繰り戻して還付を受ける方法もある
繰り越すかわりに、赤字を前年の所得に繰り戻して、前年に納めた所得税を返してもらう方法もあります。
第140条第1項の純損失の繰戻しによる還付の請求です。
タックスアンサー No.2070 は「前年も青色申告をしている場合は、純損失の繰越しに代えて、その損失額を生じた年の前年分の所得金額に繰り戻して控除し、前年分の所得税額の還付を受けることもできます。」と説明しています。
条件は、第140条第4項にあります。
第一項の規定は、同項の居住者がその年の前年分の所得税につき青色申告書を提出している場合であつて、その年分の青色申告書をその提出期限までに提出した場合(税務署長においてやむを得ない事情があると認める場合には、当該申告書をその提出期限後に提出した場合を含む。)に限り、適用する。
所得税法 第140条第4項
前年分も青色申告書で出していること、赤字の年の青色申告書を期限までに出すこと、の2つです。
請求は、申告書の提出と同時にします(第140条第1項)。
還付される額は、前年分の所得税の額が上限です(同条第2項)。
繰り戻した分は、翌年以後に繰り越す純損失から外れます(第70条第1項のかっこ書き)。
前年に黒字で納税していて、今年は赤字という年に検討することになります。
会社員の副業なら、事業所得か雑所得かで赤字の扱いが分かれる
会社員をしながら副業でWeb制作をしている場合、赤字を給与と差し引けるかどうかは、その収入が事業所得か雑所得かで分かれます。
所得税法 第69条第1項が他の所得と差し引ける(損益通算できる)としているのは、不動産所得・事業所得・山林所得・譲渡所得の計算上生じた損失です。
タックスアンサー(No.2250 損益通算)は、こう書いています。
配当所得、給与所得、一時所得および雑所得の金額の計算上損失が生じることはありますが、その損失の金額は他の各種所得の金額から控除することはできません。
国税庁タックスアンサー No.2250 損益通算
事業所得の赤字は、所得税法施行令 第198条第1号の順序で、まず給与所得などの「経常所得の金額」から差し引きます。
差し引いた結果、給与から源泉徴収された税額が多すぎれば、還付を受けるための申告ができます(第122条第1項)。
雑所得の赤字には、この扱いがありません。
青色申告ができるのも、事業所得・不動産所得・山林所得のある人です(第143条)。
事業所得か雑所得かの分かれ目(所得税基本通達 35-2)は、フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかで原文を引いています。
個人事業税と消費税は、所得税とは別に決まっている
個人事業税:青色の年の損失は3年繰り越せる
個人事業税にも、損失を繰り越す定めがあります。
地方税法 第72条の49の12第6項は、前年前3年間に生じた損失で、まだ控除されていない部分を、事業の所得の計算上控除するとしています。
条件は、損失の生じた年分について事業税の申告(第72条の55)をし、その後も連続して申告していること、そして損失の生じた年分について青色申告の承認を受けていることです。
事業税の申告の義務が無い人も、翌年度以後にこの繰越を受けようとするときは、3月15日までに申告することができます(第72条の55第2項)。
所得税の確定申告書を出した場合は、その日に事業税の申告がされたものとみなされます(第72条の55の2第1項。
政令で定める場合を除く)。
第123条の確定損失申告書は、所得税法の「確定申告」の款に置かれた条文で、第2条第1項第37号の確定申告書に入ると私は読んでいます。
そもそもWeb制作の仕事に個人事業税がかかるのかは、業種の当てはめで分かれます。
Web制作の仕事に個人事業税はかかるのかに、都道府県の資料の書き方とあわせてまとめています。
消費税:課税事業者なら、赤字でも申告が要る
インボイスの登録などで消費税の課税事業者になっている人は、所得が赤字でも、消費税の申告は別に考える必要があります。
消費税法 第45条第1項は、課税事業者に課税期間ごとの申告を求めていて、申告が要らないのは、国内での課税資産の譲渡等(輸出免税などを除いた売上)と特定課税仕入れがなく、かつ同項第4号の消費税額(売上の消費税額から仕入れの消費税額などを差し引いた残り)もない課税期間だけです。
経費が多くて所得が赤字でも、売上があれば消費税の申告は要る、ということです。
2027年分からの計算のしかたは、インボイス登録したフリーランスの2割特例は2026年分までに書きました。
赤字になりそうな年に、年内に確かめておくこと
条文から逆算すると、年内に見ておくことは次の4つだと考えています。
- 今年は青色申告の承認を受けていて、青色申告書で出せるか。繰越控除(第70条第1項)も繰戻し還付(第140条)も、赤字の年が青色であることが前提です。白色なら、来年から青色にするかを決めます
- 前年は青色で、所得税を納めたか。そうなら、繰戻し還付(第140条)が使えるかを見ます。期限内の申告が条件です
- 売上と経費の年は合っているか。赤字かどうかは、どの年に入れるかで変わります。年末に納品して入金が翌年になる売上は年末に納品して、入金が翌年になった売上は、どちらの年に入れるのか、クラウドソーシングの売上はクラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのか、パソコンなどの買い物を買った年に全額経費にできるかはWeb制作に使うパソコンやソフトは、いくらまでなら買った年に全額経費にできるのかにまとめています
- 源泉徴収された報酬はあるか。あれば、赤字の年は申告すれば還付を受けられます(第122条第1項。純損失を繰り越す場合は第123条の確定損失申告書に書き、第138条第1項で還付)。支払調書が届かなくても、入金の記録から拾っておきます
まとめ:赤字の年の確定申告について条文で決まっていること
- 所得の合計が所得控除の合計を超えず、税額が出ない年は、所得税の確定申告の義務はない(所得税法 第120条第1項)
- 青色申告の年の純損失は、翌年から3年間の所得から差し引ける(第70条第1項)。赤字の年に確定申告書を出し、その後も連続して出していることが条件(同条第4項)。赤字の年に出すのは第123条の確定損失申告書で、2026年分の提出期間は2027年3月15日(月)まで。期限を過ぎても、税務署長の決定があるまでは期限後申告書を出せる(国税通則法 第18条第1項)が、繰戻し還付は期限内が条件
- 白色申告の年の純損失で繰り越せるのは、変動所得の損失と被災事業用資産の損失だけ(第70条第2項)。Web制作の受託の報酬は、施行令 第7条の2の変動所得の並びに無い
- 前年も青色申告で、赤字の年の青色申告書を期限内に出せば、前年の所得税の還付を請求できる(第140条第1項・第4項)
- 事業所得の赤字は給与などと損益通算できる(第69条第1項)。雑所得の赤字はできない(タックスアンサー No.2250)
- 青色申告特別控除は、損益通算前の黒字の所得金額の合計額が限度。事業所得のほかに不動産所得・山林所得が無ければ、事業所得が赤字の年の控除は0円で、控除で赤字は増えない(租税特別措置法 第25条の2、タックスアンサー No.2072)
- 個人事業税にも、青色の年の損失を3年繰り越す定めがある。損失の年から続けて事業税の申告をしていることが条件で、所得税の確定申告書を出せば、政令で定める場合を除き、事業税の申告をしたものとみなされる(地方税法 第72条の49の12第6項・第72条の55の2第1項)。消費税は、課税事業者なら、所得が赤字でも国内の課税売上(輸出免税などを除く)があれば申告が要る(消費税法 第45条第1項)
赤字の年を繰り越せるかどうかは、その年が青色かどうかで決まります。
青色申告にするための書類と期限は、フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかにまとめています。