Web制作の仕事では、発注者のドメインの取得費用やサーバーの利用料、有料の写真素材やプラグインの代金を、制作者が先に払っておき、報酬と一緒に請求することがあります。
このとき受け取ったお金は、制作者の売上なのか。
消費税はかかるのか。
発注者からインボイスがほしいと言われたら、何を渡せばいいのか。
国税庁の質疑応答事例とインボイスのQ&Aで確かめました。
先に結論を書きます。
- 本来は相手が直接払うべきものを代わりに払い(立替払)、その旨を明確に区分していれば、受け取っても消費税の課税の対象にならず、払った側の課税仕入れにもならない、とする国税庁の事例があります(質疑応答事例「ホテルの客のタクシー代の立替払」)。発注者が契約者になるドメイン代などを制作者が代わりに払い、報酬と分けて請求する場合も、これに近いと考えています
- 実費にマージンを上乗せして受け取ると、単なる立替えとは違うので、全額が課税の対象になります。同じ質疑応答事例が、そう書いています。弁護士が受け取る実費の弁償でも、支払が実質的に依頼者の直接払と認められない限り、弁護士の報酬に含まれて課税の対象になる、という事例もあります(質疑応答事例「実費弁償金の課税」)
- 発注者が消費税の仕入税額控除を受けるには、支払先が制作者宛てに出した適格請求書に、立替金精算書などを添えて渡します。立替払をした制作者がインボイスの登録をしていなくても、支払先が適格請求書発行事業者なら、発注者は仕入税額控除ができます(インボイス制度に関するQ&A 問94)
- デザインの報酬のように源泉徴収される報酬の請求書に立替金を載せるなら、源泉徴収の対象にするかを先に発注者と話しておくのが安全です。名目が材料費などでも報酬の性質があれば源泉徴収の対象で(所得税基本通達 204-2)、対象から外してよいと書かれているのは、発注者が交通機関やホテルなどに直接払う旅費などです(同 204-4)。ドメイン代などの立替金について書いた資料は、私が読んだ範囲には見当たりませんでした
- 所得税の計算では、立て替えた年のうちに精算されるなら、立替金を売上と経費の両方に入れても、立替金として外しても、差し引きの所得は同じになる、と私は計算しています。違いが出やすいのは消費税の側です(課税売上高に入るかどうか)
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と国税庁の資料の原文で確かめたことだけです。
2026年10月21日時点の情報です。
この記事は、個人で仕事を受けている場合を前提にしています。
自分の取引にどう当てはまるかは、税務署や税理士に確かめてください。
ドメインやサーバーを誰の名義で契約するかは、制作したサイトのドメインとサーバーは、誰の名義で契約するのかにまとめています。
立替金は売上になるのか:本来は発注者が払うものを区分して請求すれば、消費税の課税の対象外と考えられる
消費税がかかるのは、「事業として対価を得て行われる資産の譲渡及び貸付け並びに役務の提供」です(消費税法 第2条第1項第8号。
消費税法の条文はe-Gov 法令検索で読めます)。
タックスアンサー No.6105 は、「対価を得て行う」を「反対給付として対価を受け取る取引をいいます」と説明しています。
では、発注者に代わって払ったお金を発注者から受け取るのは、制作者が何かを売った対価なのか。
国税庁の質疑応答事例に、ホテルが客のタクシー代を立替払した場合の答えがあります。
ホテル等が客の依頼を受けて、又は客が自らタクシーや宴会のコンパニオンを呼んだ場合においては、本来それらの役務の提供の対価は客が直接役務の提供者に支払うべきものですから、ホテルが当該対価を客に代わって立替払をし、その旨を明確に区分している場合には、その代金を客から領収しても課税の対象とはなりません。
国税庁 質疑応答事例 ホテルの客のタクシー代の立替払
また、その支払はホテルの課税仕入れにも該当しません。
ここで条件になっているのは、「本来それらの役務の提供の対価は客が直接役務の提供者に支払うべきもの」であることと、立替払であることを「明確に区分している」ことの2つです。
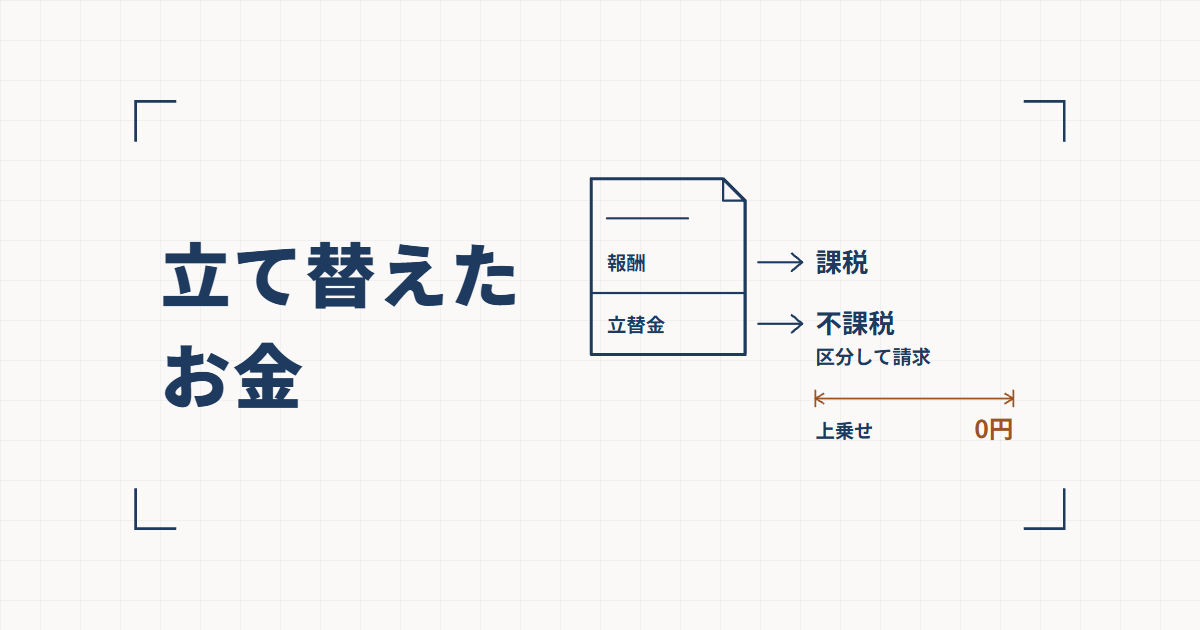
Web制作に置き換えると、発注者が契約者になるドメインやサーバーの料金を制作者が代わりに払い、請求書で報酬と分けて「立替金」として請求する場合が、これに近いと考えています。
国外の弁理士に払う料金を国内の弁理士が立て替える事例では、国内の弁理士が受け取るお金は「代理受領しているにすぎず、預り金であることから、国内の弁理士の課税売上げとはなりません。」とされています(質疑応答事例「弁理士が国外の弁理士に立替払をする料金」)。
司法書士が依頼者の登録免許税などを立て替える事例でも、立替金であることを明らかに区分して請求し、受け取っていれば、報酬に含まれないものとして不課税とできる、とされています(質疑応答事例「嘱託者から受領する立替税金、手数料等の取扱い」、消費税法基本通達 10-1-4(注))。
マージンを上乗せしたり、報酬に含めたりすると、全額が売上になる
同じタクシー代の事例は、続けてこう書いています。
「タクシー代やコンパニオン代の実費にホテル等のマージンを上乗せして客から領収する場合には、単なる立替えとは異なりますので、その全額が課税の対象となります。」(質疑応答事例「ホテルの客のタクシー代の立替払」)。
ドメイン代に手数料を足して1つの金額で請求すると、この「マージンを上乗せして」に当たり、全額が課税の対象になると読んでいます。
取得や設定の作業の対価を受け取りたいなら、立替金とは別の行に、制作者の作業の料金として書くことになると考えています。
作業の料金は、制作者の役務の提供の対価です。
報酬の中に実費を含めて受け取る場合については、弁護士の宿泊費や交通費の事例があります。
したがって、実費弁償たる宿泊費及び交通費であっても、ホテルや交通機関等への支払が実質的に依頼者による直接払と認められるものでない限り、弁護士の報酬又は料金に含まれ課税の対象となります。
国税庁 質疑応答事例 実費弁償金の課税
この事例は、照会の段階で「立替金として処理していれば、課税の対象外として取り扱ってよいでしょうか」と聞いていて、答えは上のとおりでした。
帳簿で立替金として処理しただけでは足りず、支払が実質的に依頼者の直接払と認められるかで決まる、ということです(同じ事例)。
弁護士の報酬について、「業務の遂行に関連して依頼者から支払を受ける一切の金銭をいうものと解されています」という前提が置かれている点は、Web制作にそのまま当てはまるとは限りません。
印刷業者が郵便葉書に印刷する事例も、分かれ目が分かりやすい例です(質疑応答事例「印刷業者が郵便葉書に印刷を行う場合」)。
- 自分で選んだ図柄を印刷した葉書を、自分の商品として売る:対価の全額が課税の対象
- 在庫の葉書に注文者の企業名などを印刷して引き渡す:注文者から受け取る対価の全額が課税の対象。ただし、葉書を仮払金として経理し、請求のときに葉書の代金と印刷代金を区分して、葉書の代金を立替金として請求している場合は、印刷代金のみを課税の対象として扱う
- 注文者が持ち込んだ葉書に印刷する:印刷代金のみが課税の対象
これは郵便葉書という特定の物の事例で、ドメインや素材にそのまま当てはまるかは書かれていません。
それでも、経理の仕方(仮払金・立替金)と請求の仕方(区分するか)で扱いが変わる、という考え方は読み取れます。
立替金として扱いやすいのは、本来は発注者が払うもの
タクシー代の事例の前提は、本来は客が直接払うべきもの、でした。
ここからは私の読みですが、Web制作で立替金として扱いやすいのは、次のような場合だと考えています。
- ドメインやサーバーの契約者(アカウントの持ち主)が発注者で、制作者は支払いだけを代わりにした
- 写真素材やフォント、有料プラグインのライセンスを、発注者の名義で受けた
- 請求書で、報酬とは別の行に「立替金」として、払った金額そのものを書いた
反対に、制作者が自分の名義で契約したものの費用を、区分せずに報酬の見積もりに含めている場合は、葉書の事例の2つ目の原則(在庫の葉書に印刷して引き渡すと、受け取る対価の全額が課税の対象)に近く、制作者の売上と経費になると考えています。
ただし、先に自分で買っておいたものでも、立替金にできた事例があります。
葉書の事例の2つ目のただし書きは、在庫の葉書でも、仮払金として経理し、区分して立替金として請求していれば印刷代金のみを課税の対象とする、としていました。
司法書士の事例でも、法令上は依頼者が納めるべき登録免許税などのために、印紙などを「不特定の者に対する仮払金(又は立替金)」として先に買っておき、立替金であることを明らかに区分して請求・受領する形で、報酬に含まれないものとして不課税とすることができる、とされています。
司法書士の事例は、法令上もともと依頼者が納めるべき税金などであることが前提です。
この2つの事例からは、名義だけで決まるのではなく、経理の仕方と請求の仕方も関わる、と私は読んでいます。
どちらに当たるか迷うものは、税務署に確かめてください。
発注者が消費税を控除するには、支払先の適格請求書に立替金精算書を添える
発注者が課税事業者で、ドメイン代やサーバー代の消費税を、適格請求書などの保存によって仕入税額控除したい場合、原則として支払先(レジストラやサーバー会社)の適格請求書が要ります(帳簿だけの保存で控除が認められる取引もある、と問94にあります)。
ところが、制作者が立て替えると、その適格請求書の宛名は制作者になります。
インボイス制度に関するQ&A 問94 は、この場面について答えています。
ご質問の場合において、立替払を行ったB社から、立替金精算書等の交付を受けるなどにより、経費の支払先であるC社から行った課税仕入れが貴社のものであることが明らかにされている場合には、その適格請求書及び立替金精算書等の書類の保存をもって、貴社は、C社からの課税仕入れに係る請求書等の保存要件を満たすこととなります(基通11-6-2)。
国税庁 インボイス制度に関するQ&A 問94(立替金)
Q&Aの「B社」が立て替えた制作者、「C社」が支払先、「貴社」が発注者に当たります。
同じ答えの前の段落には、C社がB社宛てに出した適格請求書をB社からそのまま受け取っただけでは、C社から発注者に交付された適格請求書とすることはできない、とあります。
宛名が制作者の請求書を転送するだけでは足りず、精算書などで、その仕入れが発注者のものだと分かるようにする、ということです。
問94は、続けて「立替払を行うB社が適格請求書発行事業者以外の事業者であっても、C社が適格請求書発行事業者であれば、仕入税額控除を行うことができます。」としています。
インボイスの登録をしていない制作者でも、立替金の部分は、精算書を渡せば発注者の控除に差し支えない、ということです。
登録していない制作者が、ドメイン代を自分の報酬に含めて請求した場合は、その部分も含めて制作者からの仕入れになります。
インボイスの登録をしていない事業者からの仕入れの控除の割合は、インボイス未登録のフリーランスは、仕事を受けにくくなるのかにまとめています。
問94に載っている精算書の記載のイメージでは、内容、金額(税込)、消費税(10%)、備考(何月分か・支払先の名前)が並んでいます。
注記には、立替払をする者の登録番号は記載不要、発注者が帳簿に売手の名称を書く必要があるので支払先の名称を表示する、とあります。
登録番号を書かなくてよいのは立替払をした側の番号で、問94の(参考1)は、複数の事業者の分をまとめて立て替えた場合について、支払先が適格請求書発行事業者かを確認できるよう、立替払をした側と受けた側の間で、支払先の名称と登録番号を確認できるようにしておく必要がある、としています(別の書面での通知や、継続的な取引の契約書などで明らかにしていれば、精算書に書かなくても差し支えない、ともあります)。
消費税額は、合計金額を税率で割り戻して端数処理するか、料金ごとに割り戻して端数処理して合計するか、のどちらかで出す、とされています。
報酬の請求書の金額を税込・税抜のどちらで書くかや、適格請求書の消費税額の端数処理は、見積もりの金額は、税込と税抜のどちらで書くのかにまとめています。
源泉徴収される報酬の請求書に立替金を載せるとき
デザインの報酬は源泉徴収の対象です(所得税法 第204条第1項第1号)。
発注者が個人で、給与の源泉徴収をする人でなければ対象外です(同条第2項第2号)。
コーディングやプログラムの仕事がどう扱われるかは、Web制作の報酬は源泉徴収されるのかにまとめています。
源泉徴収される報酬と一緒に立替金を請求するとき、立替金の部分にも源泉徴収がかかるのか。
所得税基本通達 204-2 は、報酬・料金の性質を有するものは、「たとえ謝礼、賞金、研究費、取材費、材料費、車賃、記念品代、酒こう料等の名義で支払うものであっても」源泉徴収の規定が適用される、としています。
一方で 204-4 は、報酬の支払者が役務を提供する者の旅行・宿泊などの費用を負担する場合に、その金銭が役務を提供する者に交付されるものでなく、支払者から交通機関・ホテル・旅館などに直接支払われ、通常必要な範囲内であれば、源泉徴収をしなくて差し支えない、としています。
タックスアンサー No.2795 も、原稿料や講演料について「旅費や宿泊費などの支払も原則的には報酬・料金等に含まれます。」と書き、直接ホテルや旅行会社などに払った場合を例外にしています。
通達が直接払いの例外として書いているのは旅行・宿泊などの費用で、ドメイン代や素材代の立替金を源泉徴収の対象から外すと書いた資料は、私が読んだ範囲(所得税基本通達 204-2〜204-4、タックスアンサー No.2795)には見当たりませんでした。
デザインの報酬の請求書に立替金を載せるなら、源泉徴収の対象にするかを先に発注者と話しておくのが安全だと考えています。
発注者が支払先に直接払う形にすれば、制作者に払うお金がそもそも無いので、この問題は起きません。
所得税では差し引きは同じ。違いが出やすいのは消費税の課税売上高
所得税の事業所得は、総収入金額から必要経費を引いた金額です(所得税法 第27条第2項。
総収入金額は第36条、必要経費は第37条)。
立て替えた1万円を、受け取ったときに売上に入れ、払ったときに経費に入れれば、差し引きは0円です。
立替金として売上にも経費にも入れなければ、これも0円です。
同じ年のうちに精算されるなら、どちらで記帳しても所得の金額は変わらない、と私は計算しています。
12月に立て替えて翌年に精算されるように年をまたぐと、年ごとの金額はずれることがあります。
所得税の側で立替金をどう記帳するかを直接書いた資料は、私が読んだ範囲には見当たりませんでした。
消費税の側は、そうはいきません。
課税資産の譲渡等の対価の額は、「対価として収受し、又は収受すべき一切の金銭」などの額です(消費税法 第28条第1項)。
立替金を報酬に含めたり、マージンを上乗せしたりして課税の対象になると、その分は課税売上になります。
納税の義務が免除される事業者(免税事業者)に当たるかを判定する、基準期間の課税売上高(第9条第1項・第2項。
基準期間は第2条第1項第14号で、個人は前々年)にも入ることになる、と読んでいます。
反対に、区分して請求した立替金は課税の対象にならないので、課税売上高にも入らないはずです。
クラウドソーシングで受けた仕事の場合、実費を契約金額に含めて受け取ることもありそうです。
クラウドソーシングの規約は、契約金額の全額を受け取り、手数料を払う形になっていて、売上は手数料が引かれる前の金額で考えます。
クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにまとめています。
契約金額に含めた実費を立替金として分けられるかは、私が読んだ資料には書かれていませんでした。
ドメイン代や素材代を立て替える前に決めておくこと
ここまでの資料から逆算すると、立て替える前に決めておくことは次の4つだと考えています。
- 契約者は誰か。ドメイン・サーバー・素材のライセンスを発注者の名義にするなら、制作者は支払いを代わりにするだけで、立替金として扱いやすくなります。発注者のカードで払ってもらえるなら、立て替え自体が要りません
- 請求書でどう分けるか。立替金は報酬と別の行に、払った金額そのものを書きます。作業の料金を受け取るなら、立替金に上乗せせず、別の行の料金にします(マージンを上乗せすると全額が課税の対象)
- 発注者に何を渡すか。支払先が出した適格請求書(宛名は制作者)と、立替金精算書です(インボイスQ&A 問94)
- 源泉徴収される報酬と一緒に請求するか。デザインの報酬と同じ請求書に載せるなら、立替金の部分を源泉徴収の対象にするかを先に話しておきます
まとめ:立て替えたお金について決まっていること
- 本来は相手が直接払うべきものを代わりに立替払し、その旨を明確に区分している場合は、相手から受け取っても消費税の課税の対象にならず、立替払をした側の課税仕入れにも当たらない(質疑応答事例「ホテルの客のタクシー代の立替払」)
- 実費にマージンを上乗せして受け取る場合は、単なる立替えとは異なり、全額が課税の対象になる(同じ事例)。実費弁償の宿泊費・交通費でも、支払が実質的に依頼者の直接払と認められない限り、弁護士の報酬に含まれて課税の対象になる(質疑応答事例「実費弁償金の課税」)
- 立替払を受けた事業者は、支払先が立替払をした者宛てに出した適格請求書と、立替金精算書などを保存すれば、仕入税額控除の請求書等の保存要件を満たす。立替払をした者が適格請求書発行事業者でなくても、支払先が適格請求書発行事業者なら控除できる(インボイスQ&A 問94、消費税法基本通達 11-6-2)
- 源泉徴収される報酬の性質を有するものは、材料費などの名義でも源泉徴収の対象(所得税基本通達 204-2)。支払者が交通機関やホテルなどに直接払う、通常必要な範囲の旅行・宿泊などの費用は、源泉徴収をしなくて差し支えない(同 204-4)
- 所得税は、同じ年のうちに精算されるなら、立替金を売上と経費の両方に入れても入れなくても、差し引きの所得は同じになる(私の計算)。消費税は、報酬に含めた実費やマージンを上乗せした実費のように課税の対象になった金額が、課税資産の譲渡等の対価の額に入る(消費税法 第28条第1項)
報酬と立替金を1枚の請求書に書くときに、いちばん迷うのは金額の書き方だと考えています。
税込と税抜のどちらで書くか、インボイスの消費税額の端数処理は、見積もりの金額は、税込と税抜のどちらで書くのかにまとめています。