フリーランスでWeb制作をしていて、確定申告で納める税金が増えてくると、ある年の6月に税務署から「予定納税額の通知書」が届きます。
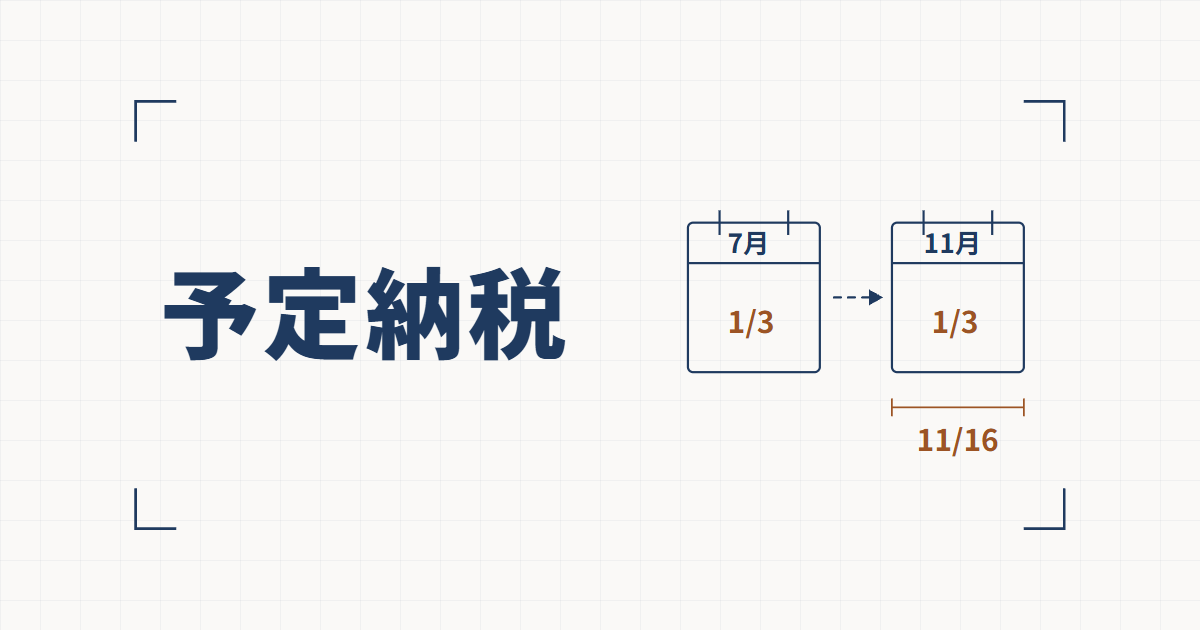
7月に1回納めたあと、11月にもう1回来る。
でも今年は売上が去年より落ちている。
それでも通知のとおりに払わないといけないのか、と迷う人は多いと思います。
先に結論を書きます。
- 予定納税は、前年分の税額をもとにした「予定納税基準額」が15万円以上の人が、その年の所得税の一部を7月と11月に前払いする制度です。金額は基準額の3分の1ずつです
- 2026年の第2期は、納期限が11月30日(月)です。振替納税を使っている人は、同じ日に口座から引き落とされます
- 今年の税額が基準額より少なくなりそうなら、11月16日(月)までに減額申請ができます。本来の期限は11月15日ですが、2026年は日曜日なので翌日に延びます。11月の申請で減らせるのは第2期の分だけです
- 前払いした分は、確定申告で差し引かれます。払いすぎていれば戻ってきます。申告書に予定納税額を書き忘れないことが大事です
ふだんはフリーランスでWeb制作をしています(運営者情報)。
ここに書くのは、所得税法などの法令と、国税庁のタックスアンサー・手続の案内・2026年分の案内資料の原文で確かめたことだけです。
自分の予定納税の状況や税額は書いていません。
2026年10月7日時点の情報です。
予定納税がかかるのは、予定納税基準額が15万円以上の人
予定納税は、所得税法第104条で決まっています。
居住者(第百七条第一項(特別農業所得者の予定納税額の納付)の規定による納付をすべき者を除く。)は、第一号に掲げる金額から第二号に掲げる金額を控除した金額(以下この章において「予定納税基準額」という。)が十五万円以上である場合には、第一期(その年七月一日から同月三十一日までの期間をいう。
所得税法 第104条第1項
以下この章において同じ。)及び第二期(その年十一月一日から同月三十日までの期間をいう。
以下この章において同じ。)において、それぞれその予定納税基準額の三分の一に相当する金額の所得税を国に納付しなければならない。
予定納税基準額は、その年の5月15日の時点で確定している前年分の税額などから計算します(第105条)。
国税庁のタックスアンサー No.2040は、「原則として、その年の5月15日現在で確定している前年分の申告納税額がそのまま予定納税基準額となります」と書いています。
前年分の確定申告で納めた税額が、おおよその目安です。
15万円かどうかは、所得税だけでなく復興特別所得税(所得税の2.1%)を足した額で判断します(復興財源確保法 第16条第1項)。
通知書の金額も「所得税及び復興特別所得税」の合計です。
3分の1にしたときの100円未満は切り捨てます(所得税法 第104条第3項)。
通知は、税務署長がその年の6月15日までに書面で送ることになっています(第106条第1項)。
タックスアンサー No.2040 は「書面またはe-Taxによる通知」と書いています。
前年分の雑所得は、基準額に入らない
基準額の計算には、例外があります。
タックスアンサー No.2040 は、次のような所得があるときは、それを除いて計算すると書いています。
イ 前年分の所得金額のうちに、山林所得、退職所得等の分離課税の所得(分離課税の上場株式等の配当所得等を除きます。)および譲渡所得、一時所得、雑所得、平均課税を受けた臨時所得の金額(以下「除外所得の金額」といいます。)が含まれている場合。
国税庁 タックスアンサー No.2040 予定納税
条文では、所得税法第104条第1項第1号が、譲渡所得・一時所得・雑所得などの金額を「なかつたものとみなして」計算するとしています。
会社員の副業などで、前年のWeb制作の収入を雑所得として申告していた人は、その分が基準額に入りません。
前年は副業の雑所得で、今年から事業所得として独立した人は、前年分の副業の収入が予定納税の基準額に入らない、ということになります。
事業所得と雑所得の分かれ目は、フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかに書きました。
報酬から源泉徴収された税金は、差し引いて計算する
基準額は、前年分の税額から、前年に源泉徴収された(またはされるべきだった)税額を引いた額です(第104条第1項第2号)。
Web制作の報酬でも、デザインの報酬などは発注者が源泉徴収することがあります(Web制作の報酬は源泉徴収されるのか)。
源泉徴収で前もって引かれていた分は、基準額から差し引かれます。
ただし、雑所得など基準額から除く所得について源泉徴収された分は、差し引く側からも除きます(同号のかっこ書き)。
2026年の予定納税の日付
2026年分の日付を、国税庁の資料で確かめて並べると次のとおりです。
| すること | 2026年の日付 | 決まり |
|---|---|---|
| 予定納税額の通知 | 6月中旬に送付済み | 6月15日までに通知(第106条) |
| 第1期と第2期の減額申請(6月30日の状況で見積もる) | 7月15日(水)まで(終了) | 第111条第1項 |
| 第1期の納付 | 7月31日(金)が納期限(終了) | 7月1日〜31日(第104条) |
| 第2期の減額申請(10月31日の状況で見積もる) | 11月16日(月)まで | 本来は11月15日まで(第111条第2項)。2026年は日曜日なので翌日 |
| 第2期の納付 | 11月30日(月)が納期限(振替納税の振替日も同じ日) | 11月1日〜30日(第104条) |
期限が土曜日・日曜日・祝日などに当たると、その翌日が期限になります(国税通則法第10条第2項、国税通則法施行令第2条第2項)。
この決まりは、納付だけでなく申請の期限にも当てはまります。
2026年11月15日は日曜日なので、減額申請の期限は11月16日(月)です。
国税庁の案内もこの日付を書いています。
第2期分の予定納税額の減額申請をする場合は、令和8年11月16日(月)までに「予定納税額の減額申請書」に必要事項を記載し、書面又はe-Taxにて所轄の税務署に提出してください。
国税庁「所得税及び復興特別所得税の予定納税(第2期分)の納税をお忘れなく」
第2期の期間は条文では11月1日からですが、国税庁の2026年分の案内は「令和8年11月2日~11月30日」としています。
2026年の11月1日は日曜日で、窓口や金融機関で納められないためです。
タックスアンサー No.2040 は、案内資料に書いた納期は「税務署窓口等で納付が可能な期間を案内しております」と断っています。
売上が減ったなら、11月16日までに予定納税の減額申請ができる
予定納税の額は前年分をもとにしているので、今年の売上が落ちていると、実際の年間の税額より多く前払いすることになります。
そのときに使えるのが減額申請です。
次の各号に掲げる居住者は、その年十月三十一日の現況による申告納税見積額が当該各号に掲げる金額に満たないと見込まれる場合には、その年十一月十五日までに、納税地の所轄税務署長に対し、第二期において納付すべき予定納税額の減額に係る承認を申請することができる。
所得税法 第111条第2項
「申告納税見積額」は、今年1年分の所得と所得控除を見積もって計算した税額から、今年源泉徴収される見込みの税額を引いた額です(第111条第4項)。
10月31日の時点で、この見積額が予定納税基準額より少なくなりそうなら申請できます。
7月の申請で承認を受けていた人は、基準額ではなく、そのとき承認された見積額と比べます(第111条第2項第1号)。
11月の申請で減らせるのは、第2期の分だけです。
第1期の分も減らせたのは7月15日までの申請で、2026年はもう終わっています。
第1期で多めに納めた分は、後で書くとおり確定申告で精算されます。
承認されたときの第2期の額
11月の申請が承認されたときの第2期の額は、こう決まっています。
第百十一条第二項の規定による申請をした同項第一号に掲げる居住者が同項の承認を受けた場合には、その者がその年分の所得税につき第百四条第一項の規定により第二期において納付すべき予定納税額は、前条第三項の規定によりその承認をした税務署長から通知された申告納税見積額から第百四条第一項の規定により第一期において納付すべき予定納税額を控除した金額の二分の一に相当する金額とする。
所得税法 第114条第2項
承認された見積額から第1期の分を引き、その半分が第2期の額です。
見積額が15万円に満たないときは、予定納税額は「ないもの」とされます(第114条第4項)。
数字を当てはめると次のようになります(復興特別所得税を含めた額として考えます)。
| 例 | 予定納税基準額 | 第1期(納付済み) | 10月31日時点の見積額 | 承認されたときの第2期 |
|---|---|---|---|---|
| 例1 | 60万円 | 20万円 | 30万円 | (30万円−20万円)÷2=5万円 |
| 例2 | 60万円 | 20万円 | 12万円 | 見積額が15万円未満なので0円 |
例2では、第1期に納めた20万円が、見積もった今年の納税額(源泉徴収される見込みの分を除いた額)12万円を上回っています。
差の8万円は、翌年の確定申告で戻ってくる分です(実際の年税額で計算し直します)。
必ず承認されるわけではない
申請すると、税務署が調べたうえで、見積額を認めて承認するか、見積額を定め直して承認するか、却下します(第113条第1項・第3項)。
国税庁の案内の言い方では「承認、一部承認又は却下」です。
税務署が承認しなければならないと決まっているのは、次のどちらかに当たる場合です(第113条第2項)。
- 事業の全部か一部の廃止・休止・転換、失業、災害・盗難・横領による損害、医療費の支払いによって、見積額が基準額に満たなくなる場合
- それ以外で、見積額が基準額の10分の7以下になる場合
例1は、見積額30万円が基準額60万円の10分の7(42万円)以下なので、2つ目に当たります。
売上が少し落ちた程度で、見積額が基準額の7割を超えるときは、承認されるかどうかは税務署の判断になります。
申請書には、見積もりの根拠を付ける
申請書には、見積額と申請の理由などを書き(第112条第1項)、「取引の記録等に基づいて」見積額の計算の基礎になる事実を書いた書類を付けます(同条第2項)。
1月から10月までの帳簿の数字が、そのまま根拠になります。
提出先は住所地などの所轄の税務署で、書面のほか e-Tax でも出せます(国税庁「所得税及び復興特別所得税の予定納税額の減額申請手続」)。
見積もりで注意が要るのが、2026年の基礎控除の見直しです。
国税庁は、予定納税の計算でも減額申請の見積額でも考えないとしています。
※ 令和8年度税制改正における基礎控除の見直しについては、予定納税額の計算上、考慮されていません。
国税庁 タックスアンサー No.2040 予定納税
基礎控除の見直しは、確定申告の際に考慮され、最終的な年間の所得税額において精算されます。
減額申請の手続の案内も、基礎控除の見直しは申告納税見積額の計算で考慮しない、と書いています。
見直しの分は、確定申告で精算されます。
前払いした分は、確定申告で差し引かれる
予定納税で納めた額は、翌年の確定申告で、その年の税額から差し引かれます(所得税法 第120条第1項・第2項)。
差し引ききれなければ、還付を受けられます(第122条第1項第3号・第139条第1項)。
予定納税は、追加の税金ではなく、その年の所得税の前払いです。
ただし、差し引くには申告書に書く必要があります。
国税庁はこう注意しています。
確定申告の際には、申告書に予定納税額(第1期分と第2期分の合計額)を記載する必要がありますので、記載忘れにご注意ください。
国税庁「所得税及び復興特別所得税の予定納税(第2期分)の納税をお忘れなく」
減額申請の見積もりでは、年末に納品して入金が翌年になる仕事を、今年の売上に入れるかどうかで額が変わります。
売上を入れる年の決まりは、年末に納品して、入金が翌年になった売上は、どちらの年に入れるのかにまとめています。
納め遅れると延滞税がかかる。予定納税は延納できない
予定納税を納期限までに納めないと、延滞税がかかります(国税通則法 第60条第1項)。
振替納税で口座の残高が足りず引き落とせなかったときも同じで、期限の翌日から納めた日まで延滞税がかかる、とタックスアンサー No.2040 は書いています。
延滞税の割合は、条文の年7.3%・年14.6%が特例で下げられていて(租税特別措置法 第94条第1項)、2026年中は年2.8%と年9.1%です。
第2期の分なら、2026年12月中は年2.8%です。
2027年に入ってからの分は2027年の割合で計算します。
タックスアンサー No.2040 の表でも、2027年1月以後の欄は数字ではなく算式の注になっています(2026年10月7日時点)。
確定申告で納める所得税には、半分以上を期限までに納め、同じ期限までに延納届出書を出せば、残りを5月31日まで待ってもらえる延納があります(待ってもらった分には利子税がかかります。
所得税法 第131条第1項〜第3項)。
ただ、延納の条文(所得税法 第131条第1項)が対象にしているのは確定申告で納める分(第128条)だけで、予定納税の規定(第104条〜第119条)には延納の定めがありません。
延納はありませんが、期限までに払うのが難しいときは、事情に応じて、たとえば次のような手続を税務署に申請できます。
ここに挙げたものがすべてではありません。
- 減額申請。申請したときは、相当の理由があれば、その予定納税額の徴収を猶予してもらえることがあります(所得税法 第118条)
- 納税の猶予。事業を廃止・休止した、事業で著しい損失を受けた、本人や生計を一にする家族が病気やけがをしたなどの事実があって、一度に納められないと認められるときは、1年以内の期間を限って猶予を受けられることがあります(国税通則法 第46条第2項)
- 災害で被害を受けたときは、災害減免法による予定納税額の減額申請や、災害による納税の猶予といった別の手続もあります(タックスアンサー No.8005 など)
消費税の中間申告は、別の制度
インボイスに登録して消費税を納めている人には、消費税の中間申告もあります。
所得税の予定納税とは別の制度です。
タックスアンサー No.6609によると、個人事業者で中間申告が要るのは、原則として、前年の消費税の年税額(地方消費税を含まない)が48万円を超える人です。
前年の税額をもとにした額の代わりに、仮決算で計算した額で中間申告することはできますが、所得税のような減額申請の手続はありません。
国税庁は、個人事業者が事業をやめた場合の説明の中で、こう書いています。
この場合において中間申告書の提出期限前であれば、直前の課税期間の確定消費税額に基づいて算出した消費税額等によらず、仮決算に基づいて中間申告税額を算出して申告・納付することができます(所得税の「予定納税額の減額申請手続」のような手続はありません。)。
国税庁 タックスアンサー No.6609(参考)個人事業者が事業を廃止した場合の中間申告
まとめ
- 予定納税は、前年分の税額をもとにした予定納税基準額が15万円以上の人が、7月と11月に3分の1ずつ前払いする制度(所得税法 第104条)。15万円の判定には復興特別所得税も入る
- 前年分の雑所得は基準額に入らない。前年に源泉徴収された税額は差し引く(第104条第1項)
- 2026年の第2期は11月30日(月)が納期限。振替日も同じ日
- 10月31日の状況で今年の税額が基準額より少なくなりそうなら、11月16日(月)までに減額申請ができる(第111条第2項。本来は11月15日だが日曜日)。減らせるのは第2期の分だけ
- 承認されたら、第2期は(見積額−第1期の分)÷2。見積額が15万円未満なら0円(第114条)。見積額が基準額の7割以下なら、税務署は承認しなければならない(第113条第2項)
- 前払いした分は確定申告で差し引かれ、多ければ還付される。申告書に第1期と第2期の合計を書き忘れない
- 遅れると延滞税(2026年中は年2.8%・年9.1%)。予定納税に延納は無いが、事業の休廃止や大きな損失などで一度に納められないときは納税の猶予を申請できる(国税通則法 第46条第2項)
確定申告の売上を、クラウドソーシングの手数料が引かれる前と後のどちらで書くかは、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにまとめています。