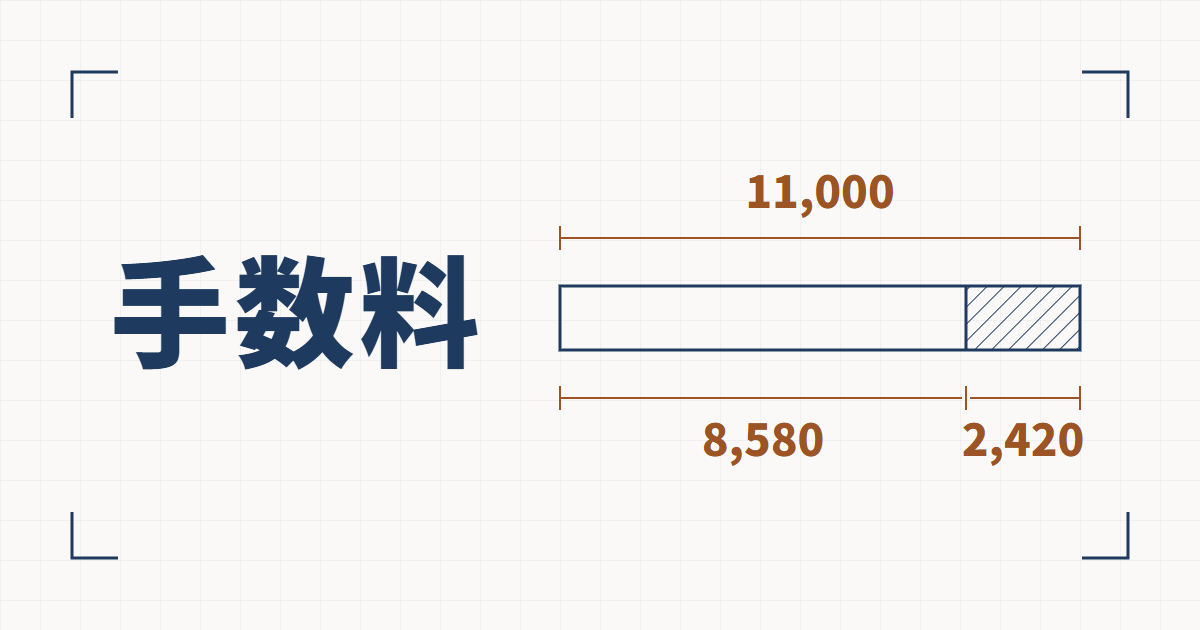
クラウドソーシングで受けた仕事の報酬は、手数料を引かれてから振り込まれます。
クラウドワークスなら、契約金額が税込11,000円でも、受け取れるのは8,580円で、口座へ出すときはさらに振込手数料が引かれる、というように。
確定申告の時期になると、売上の欄に書くのは契約金額なのか、実際に入った金額なのか、で手が止まります。
手数料は経費にしていいのか、支払調書が届かないがどうすればいいのか、という疑問も一緒に出てきます。
先に結論を書きます。
- クラウドワークス・ランサーズ・ココナラの規約は、どれも「運営会社が受注者の代わりに代金を受け取り、受注者が運営会社に払う手数料を差し引いて渡す」形です。この形に沿えば、売上は手数料を引く前の金額、手数料は経費になる、と考えています。ただし、国税庁の資料に、クラウドソーシングの手数料を名指しした説明は見当たりませんでした
- 所得税の額は、どちらで書いても変わりません。手数料を引く前の売上から手数料を経費として引けば、残るのは入金額と同じだからです。差が出るのは、収入金額や課税売上高で判定する基準(雑所得の300万円・1,000万円、消費税の1,000万円)です
- ココナラの画面の「売上金」は、手数料を引いた後の金額です。そのまま申告の売上の欄に写すと、手数料を引く前の金額より小さくなります
ふだんはフリーランスでWeb制作をしていて、受けた仕事の大半はクラウドソーシング経由です(運営者情報)。
税理士ではないので、ここに書くのは条文・国税庁の資料・各社の規約とヘルプの該当箇所と、自分の記録で確かめたことだけです。
個別の申告の判断は、税務署か税理士に確認してください。
クラウドソーシングの規約は「代わりに受け取り、手数料を差し引いて渡す」形
まず、お金がどういう約束で動いているかを、3社の利用規約で確かめます。
クラウドワークスの規約は、運営会社が受注者(ワーカー)の代わりに報酬を受け取る、と定めています。
本取引に基づくクライアントからワーカーに対する報酬の支払事務は、弊社がワーカーに代わり当該報酬を受領し、それを弊社がワーカーに引渡すことにより行われるものとします。
クラウドワークス利用規約 第7条第3項
ワーカーと弊社の間には代理受領契約が成立するものとし、当該契約に基づき、ワーカーは弊社に対して、クライアントに対して有する報酬請求権の代理受領権を授与するものとします。
システム利用料は、ワーカーが運営会社に払うもので(第9条第1項)、渡す報酬とシステム利用料を相殺して、残りを渡すことができる、とされています(第17条第2項)。
料率は、1件の報酬額のうち10万円以下の部分が20%、10万円超20万円以下の部分が10%、20万円超の部分が5%です(タスク形式は20%)。
ランサーズも、運営会社がランサー(受注者)の代理人として報酬を受け取る代理受領の契約を定めています(第26条)。
手数料は、ランサーが運営会社に払うものです。
ランサーのシステム手数料は、クライアントとの業務委託契約が成立した時点で発生し、ランサーは、当社に対し、支払確定時や当選確定時又はそれらのバッチ処理が実施された時などの報酬が確定した時点で、当社が代理受領した報酬から控除される形により支払うものとします。
ランサーズ利用規約 第11条
料率は、同じ第11条で「依頼金額の15%(税込16.5%)」と定められています。
ココナラも、運営会社が出品者(受注者)に代わって代金を受け取る形です(第17条第2項)。
手数料は、出品者が運営会社に払うものとして定められています。
8. 出品者は、ココナラに対し、手数料として、代金相当額に当社が定める手数料率を乗じた金額を支払うものとします。
ココナラ利用規約 第17条第8項
当該手数料の支払いは、トークルームのクローズ(当社が別途定める「ご利用ガイド」その他において当社が別途定める時点を意味します。
以下同じ。)時点で、当該時点での代金相当額の総額から、当該代金相当額に対応する手数料を差し引く方法により行うものとします。
料率は規約ではなくヘルプに書かれていて、通常のサービスは22%(税抜20%に消費税10%)です。
3社とも、受注者が受け取る報酬(代金)は契約金額の全額で、そこから受注者が自分の手数料を払っている、という組み立てになっています。
入金額が少ないのは、発注者が値引きしたからではなく、受注者が払う手数料が先に差し引かれているからです。
なお、ランサーズとココナラでは、発注者も別に自分の手数料を運営会社に払います(ランサーズ第11条、ココナラ第17条第3項)。
これは発注者側の費用で、受注者の報酬には関わりません。
所得税では、手数料を引く前でも後でも、所得は同じになる
所得税法は、収入金額を次のように定めています。
その年分の各種所得の金額の計算上収入金額とすべき金額又は総収入金額に算入すべき金額は、別段の定めがあるものを除き、その年において収入すべき金額(金銭以外の物又は権利その他経済的な利益をもつて収入する場合には、その金銭以外の物又は権利その他経済的な利益の価額)とする。
所得税法 第36条第1項
国税庁のタックスアンサー No.2200は、この「収入すべき金額」を、現実に受け取ったかどうかにかかわらず「収入すべき権利の確定した金額」と説明しています。
そして、経費は収入とは別に、第37条で必要経費として差し引きます。
規約の形に当てはめると、発注者に対して持っている報酬の権利は契約金額の全額で、手数料は受注者が運営会社に払う費用です。
なので、売上は手数料を引く前の契約金額、手数料は必要経費と書くのが、規約の形に沿っていると考えています。
ただ、所得の額だけを見れば、どちらで書いても同じです。
クラウドワークスのご利用ガイドにある計算例で確かめます。
ワーカー受け取り金額 =(契約金額+消費税)-(システム利用料+消費税)
クラウドワークス ご利用ガイド「ワーカーシステム利用料」
同じページの例では、契約金額10,000円(税抜)の仕事で、税込の契約金額11,000円から、システム利用料2,420円(税込)が引かれ、受け取りは8,580円です。
消費税を含めた金額で記帳するなら、次のようになります。
| 書き方 | 売上 | 経費(手数料) | 差し引き |
|---|---|---|---|
| 手数料を引く前で書く | 11,000円 | 2,420円 | 8,580円 |
| 入金額で書く | 8,580円 | 0円 | 8,580円 |
手数料を経費に入れ忘れたり、入金額で書いたうえで手数料も経費にしたり(二重に引く)しなければ、所得は変わりません。
なお、源泉徴収がある契約では、入金額からさらに源泉徴収の税額も引かれているので、契約金額と入金額の差は手数料だけではありません。
なお、国税庁のタックスアンサー(No.1500・No.1350・No.2200)、所得税基本通達の第36条関係、確定申告の手引きを探しましたが、クラウドソーシングやプラットフォームの手数料を名指しして、売上を手数料の前と後のどちらで書くかを説明したものは見当たりませんでした。
ここまでの「引く前で書く」は、規約の形からの当てはめです。
差が出るのは、収入金額で判定する基準
所得が同じでも、売上(収入金額)の大きさそのもので判定する決まりがあります。
手数料を引いた後の額で数えると、基準を超えているのに超えていないと読み違えるおそれがあります。
副業で雑所得にしている場合の300万円・1,000万円
本業のかたわらで受けていて、事業所得ではなく雑所得(業務に係る雑所得)として申告している人は、前々年の収入金額で決まる決まりが2つあります。
令和4年分以後の所得税において、業務に係る雑所得を有する場合で、その年の前々年分の業務に係る雑所得の収入金額が300万円を超える方は、現金預金取引等関係書類を保存する必要があります。
国税庁 タックスアンサー No.1500 雑所得
また、業務に係る雑所得を有しており、その年の前々年分の業務に係る雑所得の収入金額が1,000万円を超える方が確定申告書を提出する場合には、総収入金額や必要経費の内容を記載した書類(収支内訳書など)の添付が必要になります。
国税庁 タックスアンサー No.1500 雑所得
同じページには、前々年の収入金額が300万円以下なら、実際に入金した年で計上できる特例(現金主義)がある、とも書かれています。
どれも「収入金額」で判定するので、手数料を引いた後の額で数えると小さく出ます。
消費税の1,000万円
消費税を納める義務があるかは、原則として前々年(基準期間)の課税売上高で決まります。
事業者は、国内において行った課税資産の譲渡等について消費税を納める義務がありますが、その課税期間の基準期間(個人事業者の場合はその年の前々年、事業年度が1年である法人の場合はその事業年度の前々事業年度)における課税売上高が1,000万円以下である場合には、原則として、納税義務が免除されます。
国税庁 タックスアンサー No.6501 納税義務の免除
この課税売上高は、消費税法 第28条第1項の「対価の額」の合計です(第9条第2項)。
第28条第1項は、対価の額を「対価として収受し、又は収受すべき一切の金銭」などの額としています。
規約の形からは、発注者から受け取るべき対価は契約金額の全額なので、課税売上高も手数料を引く前の額で数えることになると考えています。
インボイスの登録をしている人は、1,000万円以下でも免除されません。
また、前年の1月1日から6月30日まで(特定期間)の課税売上高が1,000万円を超える場合も、免除されません(特定期間は、課税売上高の代わりに給与等の支払額で判定することもできます。
どれも同じタックスアンサー)。
特定期間を課税売上高で判定するときも、手数料を引く前か後かで数字が変わる点は同じです。
消費税には、委託販売などで、手数料を引いた残りの額を売上とすることを認める通達があります。
(1) 委託販売等に係る委託者については、受託者が委託商品を譲渡等したことに伴い収受した又は収受すべき金額が委託者における資産の譲渡等の金額となるのであるが、その課税期間中に行った委託販売等の全てについて、当該資産の譲渡等の金額から当該受託者に支払う委託販売手数料を控除した残額を委託者における資産の譲渡等の金額としているときは、これを認める。
国税庁 消費税法基本通達 10-1-12
ただし、この通達は「委託販売その他業務代行等」についてのもので、クラウドソーシングで仕事を受けて納品する取引がこれにあたるとは、確認した資料のどこにも書かれていませんでした。
また、インボイス制度のQ&Aは、この方法で手数料を引いた残りを売上とするには、手数料についての適格請求書等の保存が必要だとしています(問123)。
消費税を手数料を引いた後の額で計算したいなら、自分で当てはまると決めずに、税務署に確かめてください。
ココナラの「売上金」は、手数料を引いた後の金額
申告の数字を拾うときに気をつけたいのが、画面の言葉です。
ココナラのヘルプは、手数料を引いた後の金額を「売上金」と呼んでいます。
トークルームの取引完了時に、販売時の手数料22%をかけた額を差し引いて、売上金として計上いたします。
ココナラ ヘルプ「販売時の手数料について」
同じヘルプの計算例では、販売総額125,000円のトークルームで、売上金は97,500円です。
画面の「売上金」をそのまま申告の売上の欄に写すと、手数料を引いた後の額で書いたことになります。
手数料を引く前の額で書くなら、販売額のほうを拾います。
運営会社のヘルプは、申告の書き方そのものには答えていません。
ココナラのヘルプ「所得の計算方法」は、「金額は売上金のみ記載するのか、手数料を含め内訳も記載するのか」を、税務署に問い合わせる例として挙げています。
クラウドワークスのヘルプは「申告に必要な報酬の情報は、サイト上の報酬画面からご確認ください」、ランサーズのよくある質問は、確定申告が必要かどうかも一律には答えられない、としています。
数字を拾う場所としては、ランサーズは年間収支表示機能で「月次報酬総額」と「月次システム利用手数料一覧」を分けて表示する、とヘルプに書いています。
クラウドワークスは「報酬」画面を印刷またはダウンロードでき、ココナラは売上データをCSVでダウンロードできます。
手数料の書類(インボイス)は、社によって違う
インボイスの登録をして消費税を納めている人が、一般課税(仕入れの消費税を実際の額で差し引く方法)で申告するなら、手数料にかかった消費税を差し引くには、原則として帳簿と請求書等の保存が要ります(消費税法 第30条第7項)。
手数料の書類の出し方は、3社で違いました。
受注者向けの手数料の書類を、2026年9月25日に各社のヘルプで確かめた結果です。
- クラウドワークス:未出金報酬画面・出金履歴画面のスクリーンショットを、適格簡易請求書として扱える
- ランサーズ:ランサーズ株式会社からランサーへ「手数料等の領収書」を発行。出金時の振込手数料には「手数料等としての適格請求書」を発行。システム手数料の書類が適格請求書にあたるかを直接書いたヘルプは見つからなかった
- ココナラ:出品者向けの手数料の適格請求書の案内は、確認したヘルプの範囲では見つからなかった
システム利用料・振込手数料(口座誤りによる未入金分含む)・クイック出金手数料などの各種手数料は、未出金報酬画面・出金履歴画面のスクリーンショットを、適格簡易請求書(簡易インボイス)として取り扱うことができます。
クラウドワークス ヘルプ「【ワーカー】システム利用料の適格請求書(インボイス)について」
手数料等の領収書や領収書の控えは、ランサーズ株式会社からランサーへ発行させていただいている書面です。
ランサーズ よくある質問「「手数料等の領収書」や「領収書の控え」の宛名はなにを入力したらいいですか?(ランサー向け)」
ランサーズのシステム手数料とココナラについては、見つけられなかっただけかもしれません。
一般課税で申告していて、手数料の書類がそろわないなら、運営会社に問い合わせてください。
消費税を納める義務が無い人(免税事業者)や、簡易課税で申告する人は、この書類の心配はいりません。
インボイスの登録そのものの話はインボイス未登録のフリーランスは、仕事を受けにくくなるのかに、電子で受け取った書類の保存はメールで受け取った請求書は、印刷して保管するだけでいいのかにまとめています。
支払調書が届かなくても、申告はできる
源泉徴収されている報酬について、支払調書が届かない、と迷うことがあります。
支払調書は、報酬を支払った側が税務署に出す書類です。
「報酬、料金、契約金及び賞金の支払調書」を提出しなければならない方は、外交員報酬、税理士報酬など所得税法第204条第1項各号ならびに所得税法第174条第10号および租税特別措置法第41条の20に規定されている報酬、料金、契約金および賞金の支払をする方です。
国税庁 タックスアンサー No.7431
所得税法 第225条第1項は、この調書を、支払の確定した日の属する年の翌年1月31日までに「税務署長に提出しなければならない」としています(報酬を支払う者は第3号)。
受け取った人に渡す義務は、確認した範囲では定められていませんでした。
国税庁のタックスアンサー No.7431には、写しを受け取った人に渡す場合はマイナンバーを書いてはいけない、という注意があり、写しを渡すかどうかは支払う側に任されている書き方です。
ランサーズとココナラのヘルプは、運営会社からは支払調書を発行できない、発注者(購入者)に相談してほしい、と案内しています。
クラウドワークスのヘルプも、支払調書が必要なら契約の発注者に依頼するよう案内していて、源泉徴収をする設定の契約で発注者が発行したあとは、ワーカーも帳票を出せる、としています。
支払調書が無くても、報酬の画面の記録から売上は拾えます。
ランサーズは、年間収支表示機能で月ごとの源泉徴収の総額も表示する、とヘルプに書いています。
源泉徴収される仕事の見分け方はWeb制作の報酬は源泉徴収されるのかに書きました。
私の記録では、受注の9割近くがクラウドソーシング経由
自分の記録を数えました(2026年9月25日時点)。
受注した案件64件(進行中と納品済み。
自分のブログなど自社の案件を除く)のうち、クラウドソーシング経由が56件(クラウドワークス39・ココナラ8・ランサーズ8・Upwork1)、直接の取引が8件でした。
売上のほとんどが、手数料を引かれてから入ってくる形です。
契約金額が手数料込みかどうかは、募集にも書かれています。
取り込んだ募集内容のファイルで、契約金額が手数料込みだと書かれていたのは、クラウドワークス664件中34件、ココナラ314件中5件、ランサーズ280件中1件でした。
自分の提案文1,279件では、金額が手数料込みだと書いたものが16件で、そのうち9件は、募集の側が先に手数料込みと指定していた案件です。
手数料込みと書かれていてもいなくても、規約の形からは、契約金額が発注者の払う対価で、入金はそこから自分の手数料を引いた額です。
売上の数字を拾うときは、入金額ではなく契約金額の側を見る、と覚えておくと取り違えにくいと考えています。
申告の前に確かめたい4つ
- 売上の数字の出どころ:画面の「売上金」「受け取り金額」は、手数料を引いた後の額のことがある。契約金額(販売額)を拾う
- 手数料を経費に:契約金額で書いたなら、手数料を経費に入れる。入金額で書いたなら、手数料を経費にしない(二重に引かない)
- 基準の判定:雑所得の300万円・1,000万円、消費税の1,000万円は、手数料を引く前の額でも数えて、超えていないか確かめる
- 手数料の書類:消費税を一般課税で申告するなら、クラウドワークスはスクリーンショット、ランサーズは手数料等の領収書を保存する(システム手数料の分が適格請求書にあたるかは運営会社に確認)
まとめ
- クラウドワークス・ランサーズ・ココナラの規約は、運営会社が代わりに代金を受け取り、受注者の払う手数料を差し引いて渡す形。規約の形に沿えば、売上は手数料を引く前の金額、手数料は経費と考えている
- 国税庁の資料に、クラウドソーシングの手数料を名指しした説明は見当たらなかった
- 所得の額は、どちらで書いても同じ。差が出るのは、雑所得の300万円・1,000万円や消費税の1,000万円のように、収入金額や課税売上高で判定する基準
- ココナラの「売上金」は手数料を引いた後の金額。そのまま売上の欄に写さない
- 支払調書は支払った側が税務署に出す書類で、届かなくても報酬の記録から申告できる
出金しないまま報酬を置いておくとどうなるかはクラウドソーシングの報酬は、出金しないとどうなるかに、発注者が振込手数料を差し引くのが許されるかはフリーランスの報酬から振込手数料を差し引くのは減額かにまとめています。