-

報酬の支払いが遅れたら、フリーランスは遅延損害金をいくら請求できるのか
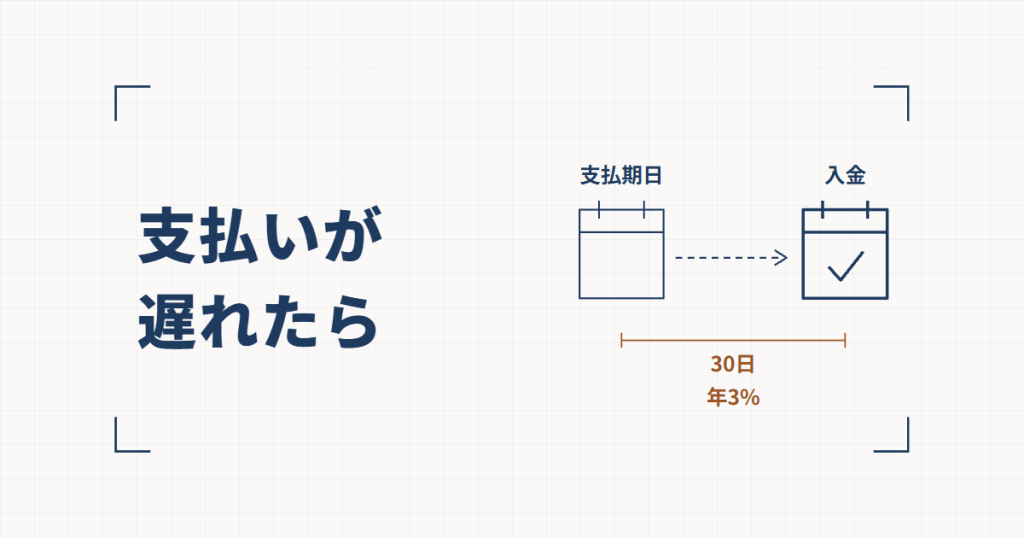
報酬の支払いが遅れたときの遅延損害金は、契約書に定めが無ければ年3%です(民法 第404条・第419条)。33万円が30日遅れた場合で、私の計算では800円あまりです。以前の年6%(商事法定利率)は廃止されています。取適法の対象になる取引では、受領から60日を過ぎた分に年14.6%の遅延利息の定めがあり、フリーランス法には率の定めがありません。率と数え始めの日を、条文の原文で確かめました。 -
支払日が土日や年末年始に当たったら、フリーランスの報酬はいつ振り込まれるのか
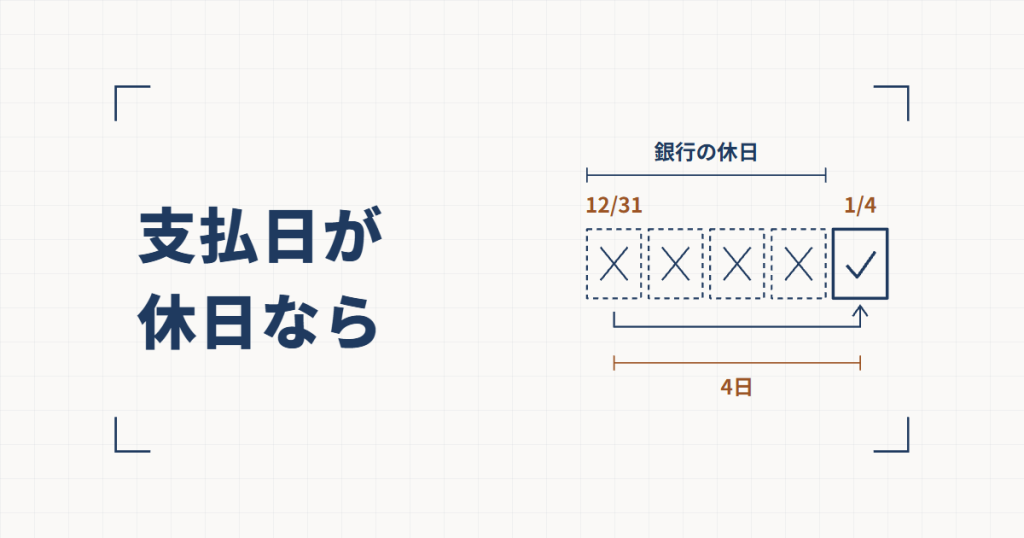
支払日が銀行の休日に当たると、入金は前の営業日か翌営業日にずれます。フリーランス法の考え方は、翌営業日へずらして受領日から60日を超えてよいのは、ずらす期間が2日以内で、あらかじめ書面か電磁的方法で合意しているときだとしています。2026年は12月31日(木)から1月3日(日)までが銀行の休日で、翌営業日の1月4日(月)まで4日空きます。年末の入金日を、契約書のどこで確かめるかをまとめました。 -
取引先からマイナンバーを求められたら、フリーランスのWeb制作者は教えないといけないのか
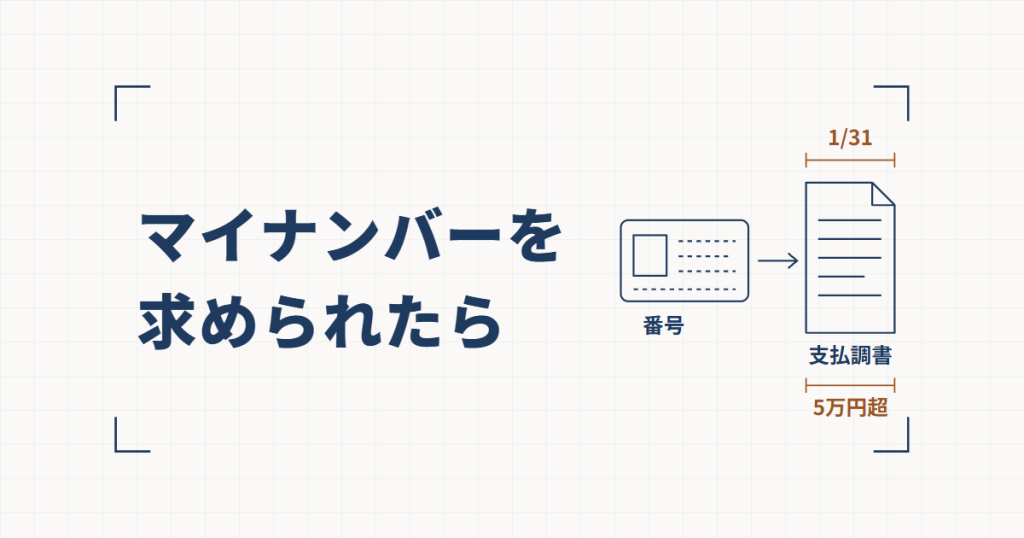
取引先がマイナンバーを求めるのは、報酬を払った翌年の1月31日までに税務署へ出す「報酬、料金、契約金及び賞金の支払調書」に書くためです。デザインの報酬は、同じ人へのその年の支払が5万円を超えると提出の対象になります。調書を出さないことが明らかなら、取引先は番号を求められません。渡すときの本人確認の書類と、出さなかった場合に国税庁が取引先へ示している扱いをまとめました。 -
インボイス登録したフリーランスの2割特例は2026年分まで。2027年分からの3割特例と、簡易課税に移るときの届出の期限
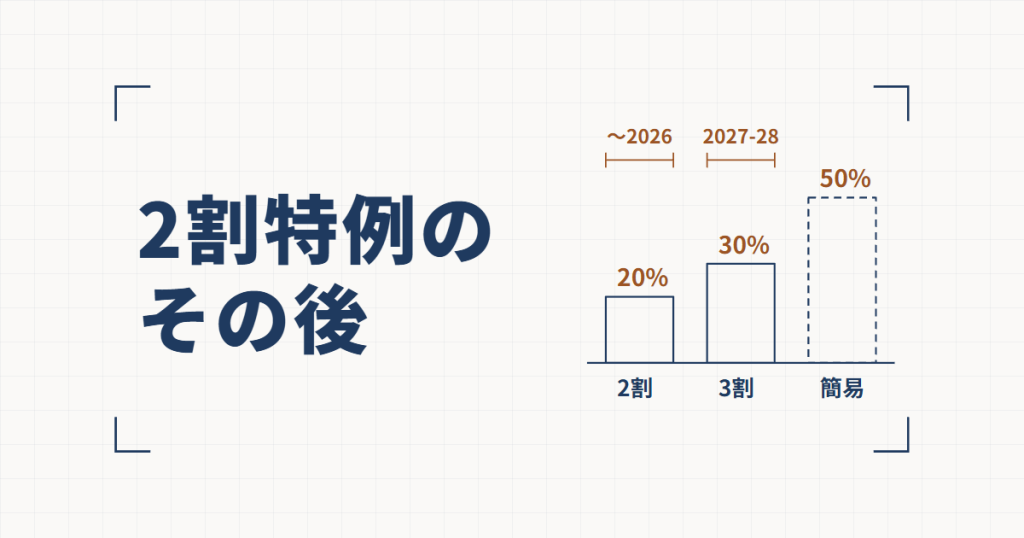
インボイスの登録で免税事業者から課税事業者になった個人は、2026年分の申告までは消費税を売上税額の2割にできます。2027年分・2028年分は3割特例で、届出は要りません。Web制作の多くは簡易課税だとみなし仕入率50%の第五種事業に当たると考えられるので、3割特例のほうが納める額は少なくなります。簡易課税の届出が年内でなく申告期限まで出せるようになった改正と、年内に期限がある登録の取りやめをまとめました。 -
12月31日までに払うと、2026年分の所得から引ける保険料と掛金。フリーランスのWeb制作者が年内に確かめる国民年金・小規模企業共済・iDeCo
国民年金の保険料、国民健康保険、小規模企業共済やiDeCoの掛金は、経費ではなく所得控除で、実際に払った年の分になります。iDeCoの12月分の掛金は翌年1月に引き落とされるので翌年の控除です。小規模企業共済に12月に申し込んでも、口座振替は翌々月からなので、そのままでは今年の控除になりません。2026年分に入れるための日付と、確定申告で要る証明書をまとめました。 -
予定納税の通知が来たフリーランスのWeb制作者は、11月に何をすればいいのか。2026年は第2期の納付が11月30日まで、減額申請は11月16日まで
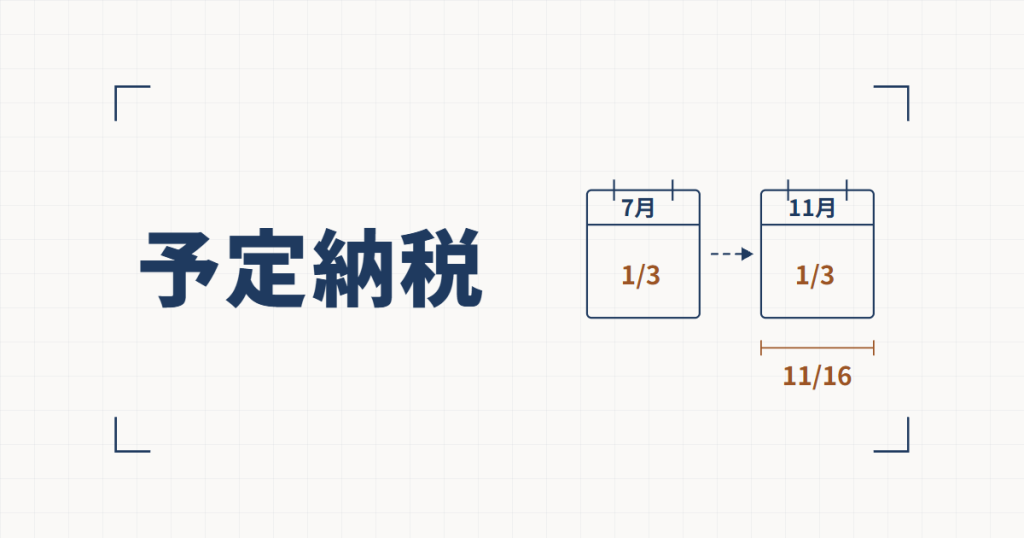
予定納税は、前年分の税額をもとにした予定納税基準額が15万円以上の人が、その年の所得税を7月と11月に3分の1ずつ前払いする制度です。2026年の第2期は11月30日(月)が納期限で、今年の売上が減ったなら11月16日(月)までに減額申請ができます。前年分の雑所得は基準額に入らず、納めすぎた分は確定申告で戻ります。 -
フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのか。承認申請は原則3月15日まで、65万円の控除は2027年分からe-Taxが条件になる
青色申告にするには、青色申告承認申請書を原則その年の3月15日まで、1月16日以後に開業した年は開業から2か月以内に出します。副業の雑所得の人は青色申告ができません。開業届の期限は2026年1月1日以後の開業から確定申告期限までに変わり、65万円の控除は2027年分からe-Taxで出すことが条件になります。 -
Web制作に使うパソコンやソフトは、いくらまでなら買った年に全額経費にできるのか。10万円・20万円・40万円の線と、サブスク代の扱い
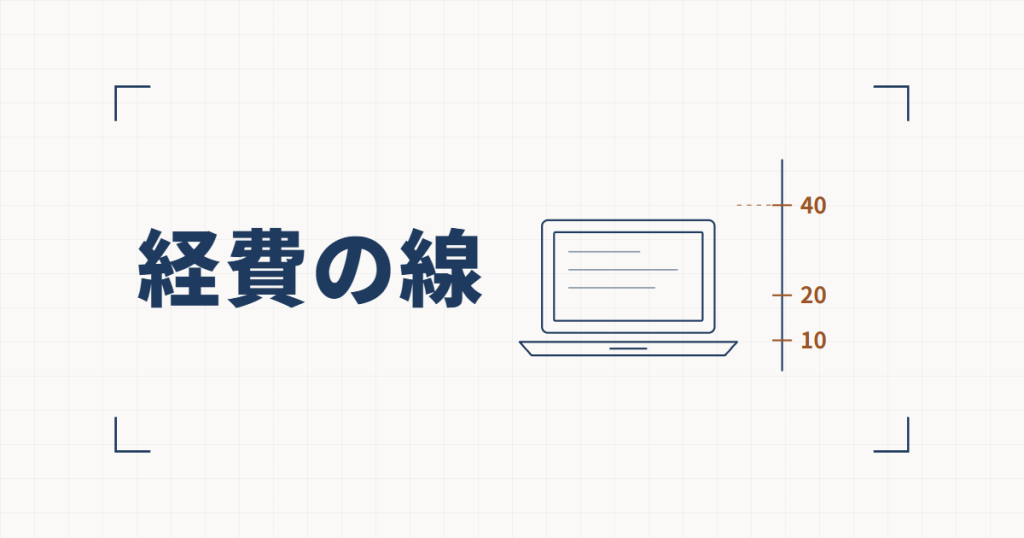
仕事用のパソコンは、10万円未満なら使い始めた年に全額、20万円未満なら3年に分けて経費にできます。青色申告の事業所得なら、2026年4月1日以後に取得したものは40万円未満まで全額にできる特例があります(それより前に取得したものは30万円未満)。それを超えると(白色・雑所得なら20万円以上は)、パソコンは4年に分けて経費にします。 -
自宅で仕事をするWeb制作者は、家賃や電気代をどこまで経費にできるのか。決まった割合は無く、仕事に使った部分を区分できるかで決まる
家賃や電気代のように仕事と生活の両方に使う費用は、原則として経費になりません。経費にできるのは、仕事に使った部分を区分できる場合のその部分です。「何%まで」という目安は確認した国税庁の資料に見当たらず、通達の50%は目安ではありません。分け方は、面積や時間など説明できる基準で決めます。 -
年末に納品して、入金が翌年になった売上は、どちらの年に入れるのか。入金日ではなく、仕事を引き渡した日で決まる
年末に納品して入金が翌年になった売上は、入金した年ではなく、仕事を引き渡した年の売上です。請求したかどうかも関係ありません。クラウドソーシングの出金日で数える根拠も見当たりませんでした。入金した日で数えられるのは、前々年の所得などが300万円以下の人が「現金主義」を選んだ場合です。