インボイスの登録をして課税事業者になったフリーランスは、消費税の申告で「2割特例」を使えます。
売上にかかる消費税の2割を納めれば済む、計算の簡単な特例です。
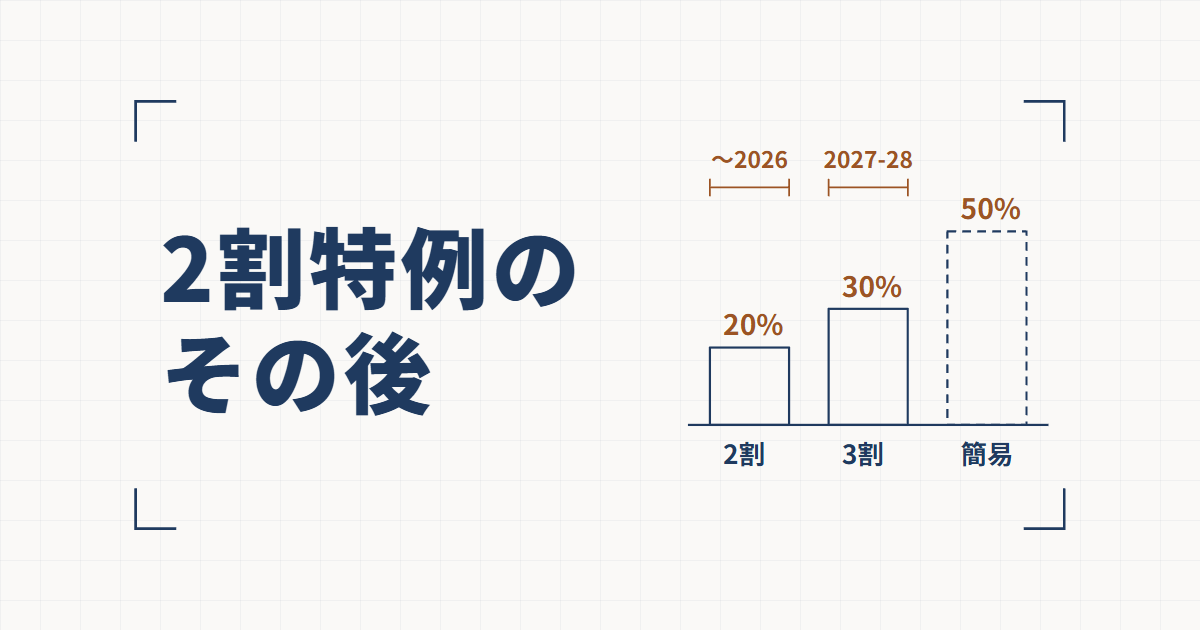
この特例は、個人の場合2026年分の申告で終わります。
2027年分から何で計算するのか、何か届け出ておく必要があるのかを、法令と国税庁の資料で確かめました。
先に結論を書きます。
- 2割特例が使えるのは、個人なら2026年分までです。2026年分の消費税の申告期限は2027年3月31日(水)です
- 2027年分・2028年分は「3割特例」が使えます。売上にかかる消費税の3割を納める特例で、2割特例と同じく、事前の届出は要らず申告書に書くだけです。ただし、2年前の課税売上高が1,000万円を超える年などは使えません
- Web制作の仕事は、簡易課税だとみなし仕入率50%の第五種事業に当たると考えられます。税抜500万円の売上なら、納める消費税の目安は2割特例で10万円、3割特例で15万円、簡易課税で25万円です
- 簡易課税の届出は、2割特例・3割特例を使った翌年の分なら、その年の申告期限まで出せるようになりました(令和8年の改正)。3割特例が終わったあと2029年分から簡易課税にするなら、2030年4月1日(月)までです
- 年内に期限があるのは、登録をやめる場合です。2027年分から登録を外すなら、届出書は2026年12月17日(木)までに出します
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と国税庁の資料の原文で確かめたことだけです。
自分が登録しているかどうか、どの方法で申告しているかは書いていません。
2026年10月9日時点の情報です。
判断が必要な場面では、税務署か税理士に確かめてください。
2割特例は、個人なら2026年分の申告で終わる
2割特例は、平成28年の改正法(所得税法等の一部を改正する法律)の附則 第51条の2に置かれている経過措置です。
この附則は、e-Govでは消費税法のページの末尾に載っています。
国税庁のインボイスQ&A(問114)は、使える期間を「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」としています。
個人の課税期間は1月から12月なので、2026年9月30日を含む2026年分が最後です。
対象は、インボイスの登録をしなければ免税事業者だった人です(「課税選択届出書」を出して課税事業者になった人を含む、と問114にあります)。
問114は、2割特例を「事前の届出や継続して適用しなければならないという制限はなく」、申告書に付記すれば使えるもの、と説明しています。
2年前(基準期間)の課税売上高が1,000万円を超える年は、登録していなくても課税事業者なので使えません。
2026年分の消費税の申告期限は、個人の場合は翌年の3月31日です(租税特別措置法 第86条の4)。
2027年3月31日は水曜日なので、そのままこの日が期限です。
2027年分・2028年分は3割特例。届出は要らない
2割特例のあとについては、令和8年の改正で、個人だけを対象にした特例が加わりました。
国税庁の「令和8年度税制改正特集」はこう説明しています。
インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例です。
国税庁「令和8年度税制改正特集」
条文は、同じ平成28年の改正法の附則 第51条の3です。
「令和九年及び令和十年に含まれる各課税期間」について、控除する消費税額を売上税額の「百分の七十に相当する金額」にできる、と書かれています。
70%を差し引くので、納めるのは3割です。
同じ特集の図の説明文には「法人は3割特例適用不可」とあり、法人は使えません。
使い方は2割特例と同じです。
また、3割特例は、2割特例と同様、簡易課税制度のように事前の届出や継続して適用しなければならないという制限はなく、申告書に3割特例の適用を受ける旨を付記することにより、適用を受けることができます(28年改正法附則51の3③)。
国税庁 インボイスQ&A 問114-2
つまり、2027年分のために年内に出しておく書類はありません。
2028年3月に2027年分の申告をするときに、3割特例を使うと書けば済みます。
3割特例が使えない年
税制改正特集は、主な要件を「個人事業者であること」「基準期間(適用を受ける年の2年前※)の課税売上高が1,000万円以下であること」「インボイス発行事業者の登録を受けていること」の3つとし、注で「※令和9年分なら令和7年、令和10年分なら令和8年」と書いています。
インボイスQ&A(問115-2)には、使えない年がもう少し細かく並んでいます。
Web制作のフリーランスに関係しそうなものを抜き出すと、次のとおりです。
- 基準期間(2年前)の課税売上高が1,000万円を超える年
- 特定期間(前年の1月から6月)の課税売上高による判定で、免税事業者になれない年
- 「課税選択届出書」を出して課税事業者になったあと2年以内に、一般課税で1件100万円以上(税抜)の機材などの固定資産を買い、免税事業者に戻れなくなっている年
- 課税期間を1か月や3か月に短くしている年
2割特例を使えていた人でも、2025年の課税売上高が1,000万円を超えていれば、2027年分は3割特例を使えません。
2025年の課税売上高を、いまのうちに確かめておくのが先です。
クラウドソーシングの売上を手数料の前と後のどちらで数えるかは、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかに書きました。
Web制作の場合、2割・3割特例と簡易課税で納める額はどう変わるか
2割特例・3割特例のほかの計算方法は、仕入れにかかった消費税を実額で差し引く「一般課税」と、業種ごとのみなし仕入率で差し引く「簡易課税」です。
簡易課税のみなし仕入率は、第一種(卸売業)の90%から第六種(不動産業)の40%まで6段階あります(タックスアンサー No.6509)。
Web制作に関係するのは第五種です。
運輸通信業、金融・保険業 、サービス業(飲食店業に該当する事業を除きます。)をいい、第1種事業から第3種事業までの事業に該当する事業を除きます。
国税庁 タックスアンサー No.6509 簡易課税制度の事業区分(第5種事業)
事業区分は、おおむね日本標準産業分類の大分類を基に判定します。
国税庁の質疑応答事例の表では、情報通信業の「ソフトウェア業〔391〕」「インターネット附随サービス業〔401〕」も、学術研究、専門・技術サービス業の「デザイン業〔726〕」も第五種事業です。
Web制作の売上は、多くがこのどれかに当たり、みなし仕入率は50%になると考えています。
ただし同じ表で「新聞業〔413〕」「出版業〔414〕」「広告制作業〔415〕」は第三種事業とされています。
区分は売上ごとに判定するので、Web以外の制作物の売上があるなら、その分は確かめてください。
税抜500万円の売上(消費税は地方消費税を含めて10%の50万円)で比べると、次のとおりです。
地方消費税を含めた10%で概算した目安で、実際の申告の計算とは端数などが異なります。
| 計算方法 | 売上税額から差し引く割合 | 納める消費税(目安) | 使える年 |
|---|---|---|---|
| 2割特例 | 80% | 10万円 | 2026年分まで |
| 3割特例 | 70% | 15万円 | 2027年分・2028年分 |
| 簡易課税(第五種) | 50% | 25万円 | 届出を出した翌年から(2割・3割特例を使った翌年の分は、その年の申告期限までに出せばその年から) |
| 一般課税 | 仕入れの消費税の実額 | 仕入れしだい(税抜100万円の課税仕入れなら40万円) | 簡易課税を選んでいない年 |
Web制作のように第五種事業に当たる仕事なら、2027年分・2028年分は、簡易課税より3割特例のほうが納める額は少なくなります。
簡易課税のほうが有利になるのは、みなし仕入率が70%を超える第一種(卸売業)・第二種(小売業など)の事業です(第三種は70%で3割特例と同じ)。
国税庁も、問117-3で小売業の人について、簡易課税のほうが「消費税の納付金額が少なくなると考えられます」と答えています。
一般課税のほうが少なくなるのは、仕入れにかかった消費税が売上税額の7割を超える年です。
税抜で売上の7割を超える外注費などがある年がこれに当たります。
外注先がインボイスの登録をしていない場合、一般課税で差し引ける割合は2026年10月から70%に下がっています(インボイス未登録のフリーランスは、仕事を受けにくくなるのか)。
高い機材を買った年について、国税庁は次の点を挙げています。
なお、多額の設備投資などがあり、課税仕入れ等に係る消費税額が課税売上げに係る消費税額を上回る場合、一般課税であれば還付税額が生じますが、簡易課税制度や3割特例を適用している場合には、通常、還付税額が生じることはありませんので、その点も踏まえ申告方法をご検討ください。
国税庁 インボイスQ&A 問117-3
3割特例はその年の申告のときに選べるので、簡易課税の届出を出していなければ、一般課税と3割特例のどちらが少ないかは、年が明けて仕入れの額が固まってから比べれば足ります。
簡易課税を選んでいる年は一般課税を使えず、やめるには前の年のうちに届出が要ります(消費税法 第37条第5項・第7項)。
簡易課税の届出は、年内でなく申告期限まで出せる
簡易課税を使うには「消費税簡易課税制度選択届出書」を出します。
届出の効力は、原則として出した年の翌年から生じます(消費税法 第37条第1項)。
国税庁の記載要領もこう書いています。
この届出書の効力は、原則として、提出した日の属する課税期間の翌課税期間から生じます。
国税庁「消費税簡易課税制度選択届出書の記載要領等」
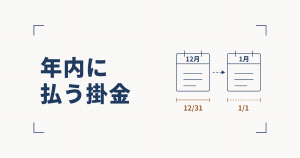
個人なら、使いたい年の前の年の12月31日までに出すのが原則です。
税務署は12月29日から1月3日まで執務をしていないので、年末に出すなら、e-Taxか郵送になります。
ここに、2割特例・3割特例を使った人向けの例外があります。
国税庁の「D1-22 消費税簡易課税制度選択届出手続」には、こうあります。
また、2割特例・3割特例の適用を受けた翌課税期間に簡易課税制度の適用を受けようとする場合は、その適用を受けようとする課税期間の申告期限までにこの届出書を提出することで、その課税期間から簡易課税制度の適用を受けることが可能です(後略)
国税庁「D1-22 消費税簡易課税制度選択届出手続」
根拠は、2割特例を使った翌年については附則 第51条の2第6項、3割特例を使った翌年については附則 第51条の3第5項です。
2割特例のほうは、改正前は「翌課税期間中に」出す定めで、個人なら簡易課税にしたい年の12月31日までに出す必要がありました。
令和8年の改正法の附則 第90条第1項で、2026年10月1日以後に終わる年(個人なら2026年分以後)からは、申告期限までに変わっています。
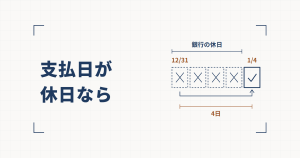
申告期限が土曜日・日曜日・祝日などに当たるときは、翌日まで延びます。
国税庁はインボイスQ&A(問117)の注で、この届出の期限についてもそう扱うと書いています(国税通則法 第10条第2項)。
年ごとに並べると次のとおりです。
| 年分 | 消費税の申告期限 | 使える特例 | その年から簡易課税にするときの届出の期限 |
|---|---|---|---|
| 2026年分 | 2027年3月31日(水) | 2割特例 | (Web制作など第五種の事業なら2割特例のほうが少ないので通常は不要) |
| 2027年分 | 2028年3月31日(金) | 3割特例(2025年の課税売上高が1,000万円以下など) | 2026年分で2割特例を使ったなら2028年3月31日(金)。使っていなければ2026年12月31日(木) |
| 2028年分 | 2029年4月2日(月) | 3割特例(2026年の課税売上高が1,000万円以下など) | 2027年分で3割特例を使ったなら2029年4月2日(月) |
| 2029年分 | 2030年4月1日(月) | なし(一般課税か簡易課税) | 2028年分で3割特例を使ったなら2030年4月1日(月) |
Web制作の人がこの例外を使う場面は、2つ考えられます。
1つは、2025年の売上が1,000万円を超えて2027年分の3割特例が使えない場合です。
2026年分で2割特例を使っていれば、2027年分を簡易課税にするか一般課税にするかを、2028年3月31日(金)まで決めずにおけます。
もう1つは、3割特例が終わる2029年分です。
2028年分で3割特例を使っていれば、2030年4月1日(月)まで決めずにおけます。
簡易課税を使う年の基準期間の課税売上高は、5,000万円以下である必要があります。
また、簡易課税は、事業をやめた場合を除き、2年間続けて使わないとやめられません(同じく問117-3の注、消費税法 第37条第6項)。
年内に期限があるのは、登録をやめる場合
2027年から負担が増えるなら登録をやめたい、と考える人もいると思います。
登録をやめるには「適格請求書発行事業者の登録の取消しを求める旨の届出書」を出します。
登録が効力を失うのは、原則として出した年の翌年の1月1日です。
ただし、翌年の初日から数えて15日前の日を過ぎて出すと、翌々年の1月1日になります(消費税法 第57条の2第10項第1号、消費税法施行令 第70条の5第3項)。
2027年1月1日から登録を外すなら、2026年12月17日(木)までです。
インボイスQ&A(問13)の注は、この15日前の日が土曜日・日曜日・祝日などでも「これらの日の翌日とはなりません」としています。
登録をやめても、すぐ免税事業者に戻れるとは限りません。
2年前の課税売上高が1,000万円を超えていれば課税事業者のままです。
登録の時期によっても制限があります。
なお、免税事業者が登録に係る経過措置により令和5年10月1日を含む課税期間以外の課税期間に適格請求書発行事業者の登録を受けた場合は、適格請求書発行事業者の登録を取りやめたとしても、登録日以後2年を経過する日の属する課税期間までの各課税期間について免税事業者となることはできません(28年改正法附則44⑤)。
国税庁 インボイスQ&A 問13
「課税選択届出書」を出している人は、免税事業者に戻る年の初日の前日(個人なら前の年の12月31日)までに「消費税課税事業者選択不適用届出書」も要る、と同じ問13の参考にあります。
登録をやめると、一般課税で計算している取引先では、こちらへの支払いにかかる消費税を差し引ける割合が下がります。
取引先にどう影響するかは、インボイス未登録のフリーランスは、仕事を受けにくくなるのかにまとめています。
3割特例で納める額と、取引先との関係を比べて決めることになります。
まとめ:年内に確かめること
- 2割特例は、個人なら2026年分まで(附則 第51条の2)。2026年分の申告期限は2027年3月31日(水)
- 2027年分・2028年分は、インボイスの登録で課税事業者になった個人なら3割特例が使える(附則 第51条の3)。届出は要らず、申告書に書くだけ。法人は使えない
- 3割特例が使えるかは、2年前の課税売上高で決まる。2027年分なら2025年、2028年分なら2026年が1,000万円以下か、まず確かめる
- Web制作の多くは簡易課税だと第五種(みなし仕入率50%)と考えられるので、2027年分・2028年分は3割特例のほうが少ない。税抜500万円の売上で、目安は2割特例10万円、3割特例15万円、簡易課税25万円
- 簡易課税の届出は、2割特例・3割特例を使った翌年の分なら、その年の申告期限まで出せる。2029年分なら2030年4月1日(月)まで。簡易課税は2年間やめられない
- 登録をやめて2027年分から外すなら、届出は2026年12月17日(木)まで。休日でも延びない。やめても免税事業者に戻れない場合がある
見積もりや請求書で消費税をどう書くかは、見積もりの金額は、税込と税抜のどちらで書くのかにまとめています。