確定申告を出したあとで、売上を1件書き漏らしていた、経費を入れ忘れていた、と気づくことがあります。
報酬から源泉徴収された税額の書き間違いに、あとから気づく場面もあります。
出してしまった申告書は、どう直せばいいのか。
国税通則法と国税庁の資料で確かめました。
先に結論を書きます。
- 3月15日の申告期限(法定申告期限)までなら、正しく作った確定申告書を出し直せます。期限内に2回以上出したときは、特に申し出がなければ、最後に出したものがその人の申告書として扱われます。先に出したものが還付の申告で、還付がもう済んでいる場合は、この扱いができないことがあります(国税庁タックスアンサー No.2026 の Q&A)
- 期限を過ぎてから、納める税金が少なすぎた(還付が多すぎた)と気づいたら、修正申告です。国税通則法 第19条です。増えた分の税金は、修正申告書を出した日が納期限になります(第35条第2項)
- 最初の申告を期限内に出していて、税務署から調査の事前通知が来る前に、自分から修正申告をすれば、過少申告加算税はかかりません。通知のあとで、調査による更正を予知する前に出したときは5%、調査を受けたあとに出したときは10%です。どちらも、増えた税金のうち、当初の申告の税額と50万円のいずれか多い金額を超える部分は、さらに5%上がります(第65条、タックスアンサー No.2026)。最初の申告が期限後申告だった場合は、原則として無申告加算税の側になり、通知の前に自分から出しても5%です(第66条第1項第2号・第8項。同条第1項ただし書・第9項の場合を除く)
- 加算税とは別に、延滞税がかかります。法定納期限の翌日から納めた日までの日数で計算し、2026年中の期間は年2.8%、納期限の翌日から2か月を過ぎた分は年9.1%です(第60条、タックスアンサー No.9205)。期限内に申告していて、法定申告期限から1年を経過する日より後に修正申告をしたときは、その1年を経過する日の翌日から修正申告書を出した日までは計算に入りません(第61条第1項第1号。偽りその他不正の行為で税を免れた人が、調査で更正を予知して出した修正申告書を除く)
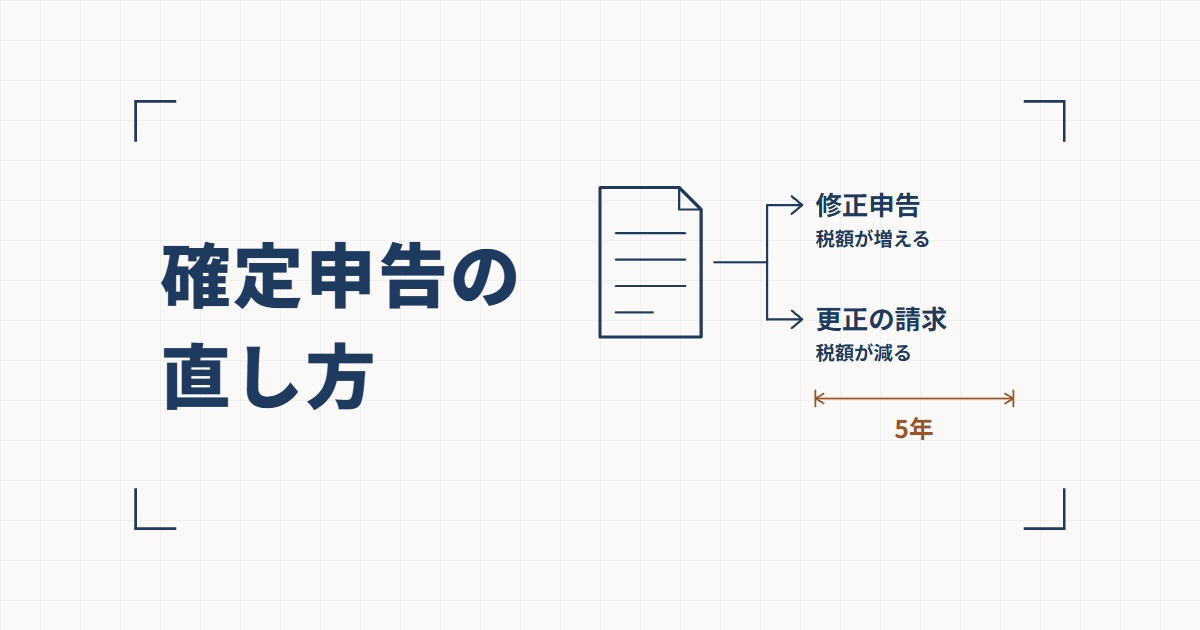
- 納める税金が多すぎた(還付が少なすぎた)と気づいたら、更正の請求です。原則として法定申告期限から5年以内です(第23条第1項)。税務署が内容を調べて、認めれば税金を減らす更正をして還付します。所得や控除が変わっても、最終的な税額(または純損失の金額)が変わらないなら、更正の請求はできません(タックスアンサー No.2026)
- 所得税の申告を直すと、個人事業税も原則としてそれに沿って決まります。都道府県は、税務署への申告・修正申告や、税務署の更正の課税標準を基準に、個人事業税を課します(地方税法 第72条の50第1項)。課税される事業と課税されない事業を併せて行う人などは、都道府県が自ら調べて所得を決めます(同項ただし書)
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と国税庁の資料の原文で確かめたことだけです。
2026年10月20日時点の情報です。
この記事は、個人で所得税の確定申告をしている場合を前提にしています。
自分の申告にどう当てはまるかは、税務署や税理士に確かめてください。
取引先に送った請求書の間違いの直し方は、送った請求書を間違えたら、フリーランスのWeb制作者はどう直せばいいのかにまとめています。
3月15日の申告期限までなら、確定申告を出し直せばよい
確定申告の期間は、翌年の2月16日から3月15日までです(タックスアンサー No.2024)。
期限が日曜日などに当たる年は、その翌日が期限です(国税通則法 第10条第2項。
国税通則法の条文はe-Gov 法令検索で読めます)。
2月に早めに出して、期限の前に間違いに気づいた場合について、国税庁はタックスアンサー No.2026 の Q&A でこう答えています。
法定申告期限内に同じ人から確定申告書が2以上提出された場合には、法定申告期限内にその人からの特段の申出がない限り、その2以上の申告書のうち最後に提出された申告書を、その人の申告書として取り扱うことになっています。
国税庁 タックスアンサー No.2026 確定申告を間違えたとき(Q&A:提出した確定申告書の間違いを法定申告期限の前に発見した場合)
したがって、法定申告期限までなら、正しい計算に基づいて作成した新たな確定申告書を、提出することができます。
ただし、同じQ&Aの注に「先に提出された申告書が還付申告書で、かつ、その還付金について既に還付の処理が行われている場合には、この取扱いができないことがあります。」とあります。
還付を受ける申告を先に出していた人は、出し直す前に税務署に相談することになります。
期限を過ぎてから気づいた場合は、直す向きによって手続が2つに分かれます。
税金が少なすぎたと気づいたら、修正申告をする
修正申告は、国税通則法 第19条第1項に定めがあります。
申告書を出した人は、次のどれかに当たるとき、税務署の更正があるまでは、課税標準等や税額等を修正する申告書を出すことができます。
- 先に出した申告書で納めるとした税額に、不足額があるとき(第1号)
- 先に出した申告書に書いた純損失等の金額が、過大であるとき(第2号)
- 先に出した申告書に書いた還付金の額に相当する税額が、過大であるとき(第3号)
- 先に出した申告書に納める税額を書かなかったが、納める税額があるとき(第4号)
売上の書き漏れで所得が少なかった、経費を二重に入れていた、といった誤りで税金が増える場合が、これに当たります。
タックスアンサー No.2026 は「誤りを把握した際には、できるだけ早く修正申告をしてください。」と書いています。
修正申告で増えた分の税金は、修正申告書を出した日が納期限です(第35条第2項第1号)。
No.2026 も「新たに納める税金は、修正申告書を提出する日が納期限となりますので、その日に納めてください。」としています。
修正申告書は、国税庁の「確定申告書等作成コーナー」の「更正の請求書・修正申告書作成コーナー」で作れて、e-Taxで出すことも、印刷して税務署に郵送などで出すこともできる、とされています(同じページ)。
直す所が売上の漏れと経費の漏れのように両方の向きにあるときは、全部を直したあとの税額が増えるか減るかで、どちらの手続になるかが決まる、と私は読んでいます。
第19条第1項第1号は「税額に不足額があるとき」、更正の請求の第23条第1項第1号は「納付すべき税額」が「過大であるとき」と、どちらも税額で書いているためです。
調査の通知の前に自分から修正申告をすれば、過少申告加算税はかからない
修正申告で税金が増えると、過少申告加算税がかかることがあります(国税通則法 第65条第1項)。
ただ、かかるかどうかと割合は、いつ出したかで変わります。
タックスアンサー No.2026 は、最初にこう書いています。
税務署からの調査の事前通知の前に自主的に修正申告をした場合であれば、過少申告加算税はかかりません。
国税庁 タックスアンサー No.2026 確定申告を間違えたとき
条文では第65条第6項です。
調査があったことにより更正があるべきことを予知してされたものでなく、調査の通知(調査の対象となる税目・期間などの通知。
第74条の9第1項第4号・第5号)がある前に行われた修正申告には、第1項を適用しない、とされています。
通知のあとに出した場合は、No.2026 によると次のとおりです。
- 調査の事前通知のあと、調査による更正を予知する前に修正申告をした:新たに納める税金の5%。ただし、新たに納める税金が当初の申告納税額と50万円とのいずれか多い金額を超えている場合、その超えている部分は10%
- 調査を受けたあとに修正申告をした(調査による更正を予知した)、または税務署から更正を受けた:新たに納める税金の10%。同じく超えている部分は15%
このほか、2023年分以後(令和6年1月1日以後に法定申告期限が来るもの)は、調査で帳簿の提示や提出を求められたときに出さなかった場合や、帳簿に書いた売上金額が本来の金額の2分の1未満だった場合は、新たに納める税金の10%が過少申告加算税に加算されます。
3分の2未満だった場合は5%の加算です(No.2026 の注1、第65条第4項)。
どれも調査のときの話で、調査の通知の前に自分から直すなら、ここまでの加算税はかからないことになります。
ここまでは、最初の確定申告を期限内に出していた場合の話です。
過少申告加算税の第65条第1項は、期限内申告書が出された場合を対象にしています(期限後申告でも、第66条第1項ただし書や第9項が当てはまる場合を含む、とかっこ書きにあります)。
最初の確定申告が期限後申告だった場合は、無申告加算税がかかる場合がある、とされています(No.2026 の注2)。
期限後申告のあとの修正申告は、原則として無申告加算税の対象で(第66条第1項第2号)、調査の通知の前に自分から出したときも、納める税金の5%です(同条第8項)。
期限内に出さなかったことに正当な理由がある場合(同条第1項ただし書)や、期限から1か月以内に出した一定の場合(同条第9項)は扱いが違います。
条件が細かいので場所だけ挙げます。
延滞税は、修正申告書を出した日に納めれば低いほうの割合(2026年中の期間は年2.8%)で計算される
加算税がかからなくても、増えた税金には延滞税がかかります。
修正申告書を出して納める税金があるときは、延滞税を納めなければならない、とされています(国税通則法 第60条第1項第2号)。
延滞税の額は、法定納期限の翌日から完納する日までの日数に応じて計算します(同条第2項)。
割合は、タックスアンサー No.9205 によると、2026年1月1日から12月31日までの期間について次のとおりです。
- 納期限までの期間と、納期限の翌日から2か月を経過する日まで:年2.8%
- 納期限の翌日から2か月を経過した日以後:年9.1%
No.9205 は、期限後申告や修正申告の場合の納期限を「申告書を提出した日」としています。
修正申告書を出したその日に増えた分を納めれば、法定納期限の翌日からその日までは、年9.1%ではなく年2.8%(2026年中の期間の割合)の側で計算されることになります。
出したあと納めないまま2か月を過ぎると、その後は年9.1%の側です。
延滞税は本税だけにかかり、加算税にはかからない、とも書かれています(同じページ)。
期間の特例もあります。
第61条第1項第1号は、期限内に申告書を出している場合に、法定申告期限から1年を経過する日より後に修正申告書を出したときは、その1年を経過する日の翌日から修正申告書を出した日までの期間を、延滞税の計算期間から除くとしています。
偽りその他不正の行為で税を免れた人が、調査で更正を予知して出した修正申告書は除かれます。
気づくのが1年以上あとになっても、期限内に申告していれば、延滞税の計算に入る期間が際限なく延びるわけではない、ということです。
税金が多すぎたと気づいたら、5年以内に更正の請求をする
逆に、経費を入れ忘れていた、控除を書き漏らしていた、といった誤りで税金を多く納めすぎていたときは、更正の請求です。
国税通則法 第23条第1項は、申告書に書いた課税標準等や税額等の計算が法律の規定に従っていなかったこと、または計算に誤りがあったことにより、次のどれかに当たるとき、法定申告期限から5年以内に限り、税務署長に更正を請求できるとしています。
- 納める税額が過大であるとき(第1号)
- 申告書に書いた純損失等の金額が過少であるとき、または書いていなかったとき(第2号)
- 申告書に書いた還付金の額に相当する税額が過少であるとき、または書いていなかったとき(第3号)
更正の請求は、修正申告のように出せば税額が決まるものではありません。
税務署長は、請求があった税額等を調べて、更正をするか、更正をすべき理由がない旨を通知します(同条第4項)。
タックスアンサー No.2026 は、こう書いています。
更正の請求書が提出されると、税務署ではその内容を検討して、納め過ぎた税金がある等(純損失の金額が増える場合を含みます。)と認めた場合には、減額更正(更正の請求をした人にその内容が通知されます。)をして税金を還付または純損失の金額を増加することになります。
国税庁 タックスアンサー No.2026 確定申告を間違えたとき
よって、所得金額の増減や所得控除の追加があっても、最終的な税額または純損失の金額に異動がない場合は、更正の請求はできません。
赤字の年の申告で、純損失の金額を少なく書いていた場合も、更正の請求で直す対象です(第23条第1項第2号)。
翌年以後に繰り越せる純損失の決まりは、赤字の年でも、フリーランスのWeb制作者は確定申告をしたほうがいいのかにまとめています。
期限は、原則として法定申告期限から5年以内です。
国税庁の「所得税及び復興特別所得税の更正の請求手続」の案内は、確定申告の必要のない人が還付を受けるための申告をしている場合は、その提出した日から5年以内、としています。
判決などで計算の基礎になった事実が変わったといった後発的な理由がある場合は、その事実が生じた日の翌日から2か月以内に出せる定めもあります(第23条第2項。
条件が細かいので場所だけ挙げます)。
同じ案内は、更正の請求書に、請求の理由の基礎となる事実を証明する書類を付けるよう求めています。
例として挙がっているのは、「事業所得の必要経費(地代家賃:事務所の賃借料)について12月分の計上漏れがあり、事業所得の金額が過大となっていた場合」で、青色申告決算書(または収支内訳書)、帳簿書類(地代家賃の部分)の写し、賃借料を支払った領収書の写しなどを添付する、とされています。
もう1つの例は、国民年金保険料の記載漏れで社会保険料控除が少なかった場合で、控除証明書など支払った金額を証明する書類を添付します。
なお、税務署の側が更正できる期間も、原則として法定申告期限から5年です(第70条第1項第1号)。
偽りその他不正の行為で税を免れた場合は7年になります(同条第5項第1号)。
フリーランスのWeb制作者が直すことになりそうな誤り
ここからは、条文と国税庁の説明を、Web制作の仕事でありそうな誤りに当てはめた私の読みです。
- クラウドソーシングの売上を入金額で書いたうえで、手数料も経費に入れていた。手数料を二重に引いたことになり、所得が少なすぎるので修正申告の側だと考えています。売上を契約金額と入金額のどちらで書くかは、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにまとめています
- 12月に納品した仕事の売上を、入金した翌年の分に入れていた。売上は、原則として収入すべき権利が確定した年に入れます。タックスアンサー No.2200 は、12月20日に売って代金を翌年1月10日に受け取った場合は「商品を売ったその年の収入になる」という例を挙げています。そうであれば、納品した年の申告は売上が少なすぎて修正申告、入金した年の申告は(もう出していれば)多すぎて更正の請求、と両方の年を直すことになると考えています。ただし、小規模な青色申告の人などが選べる、入金した日で数える特例(所得税法 第67条)を使っている人は話が違います。売上を入れる年は、年末に納品して、入金が翌年になった売上は、どちらの年に入れるのかにまとめています
- 自宅の家賃や通信費のうち、仕事に使った分を入れ忘れていた。経費の計上漏れで税金が多すぎたなら、更正の請求の側です。国税庁の案内の例も、事務所の賃借料の12月分の計上漏れでした。どこまで経費にできるかは、自宅で仕事をするWeb制作者は、家賃や電気代をどこまで経費にできるのかにまとめています
- 払った国民年金保険料を控除に書き漏らしていた。これも国税庁の案内に例として挙がっている、更正の請求の場面です。どの年に払った分がどの年の控除になるかは、12月31日までに払うと、2026年分の所得から引ける保険料と掛金にまとめています
- 報酬から源泉徴収された税額を、申告書に書き漏らしていた。そのぶん納める税金が多すぎた(還付が少なすぎた)なら、第23条第1項第1号か第3号の更正の請求に当たると読んでいます。報酬が源泉徴収されるかは、Web制作の報酬は源泉徴収されるのかにまとめています
消費税の申告をしている人で、売上の誤りが消費税の申告にも関わるなら、消費税の申告も直すことになると考えています。
修正申告と更正の請求は、所得税に限った手続ではなく、申告納税方式の国税の納税申告書についての定めだからです(国税通則法 第2条第6号・第19条・第23条)。
所得税を直すと、個人事業税も原則としてそれに沿って決まる
個人事業税は、所得税の確定申告書を出せば、原則として事業税の申告がされたものとみなされます(地方税法 第72条の55の2第1項。
地方税法の条文はe-Gov 法令検索で読めます)。
では、所得税を修正申告したら個人事業税はどうなるのか。
地方税法 第72条の50第1項は、都道府県知事が個人の事業税を課すときは、不動産所得と事業所得について、「当該個人が税務官署に申告し、若しくは修正申告し、又は税務官署が更正し、若しくは決定した課税標準を基準として、事業税を課するものとする。」としています。
都道府県知事が、税務署に出された申告書や修正申告書、更正・決定の書類を閲覧できる定めもあります(第72条の59第1項)。
所得税の修正申告や更正で事業所得が変われば、個人事業税もその課税標準を基準に決まる、ということです。
ただし、同じ項のただし書きは、事業税を課されない事業とその他の事業とを併せて行う個人や、申告・修正申告で事業所得を他の種類の所得(雑所得など)としたため課税標準が異なることとなる個人などについては、都道府県知事が「その調査によつて」所得を決定して事業税を課す、としています。
年の途中で事業をやめた人も、都道府県知事の調査で所得を決める定めがあります(同条第4項)。
住民税についても、市町村長が、税務署に出された申告書や税務署がした更正・決定の書類を閲覧できる定めがあります(第325条)。
修正申告のあとで個人事業税や住民税を自分で申告し直す必要があるかは、私が読んだ条文には書かれていなかったので、都道府県や市区町村に確かめてください。
そもそもWeb制作の仕事が個人事業税の対象になるかは、デザイン業か請負業かの線引きが都道府県によって違います。
Web制作の仕事に個人事業税はかかるのかにまとめています。
確定申告の間違いに気づいたときに確かめること
条文と国税庁の資料から逆算すると、気づいたときに見ることは次の4つだと考えています。
- いまは法定申告期限の前か後か。前なら、正しい申告書を出し直せば、最後に出したものが申告書として扱われます(No.2026 の Q&A。還付が済んでいる場合は例外があります)
- 全部を直したあと、税額は増えるか減るか。増えるなら修正申告(第19条)、減るなら更正の請求(第23条)。最終的な税額や純損失の金額が変わらないなら、更正の請求はできません
- 修正申告なら、調査の事前通知の前か。最初の申告を期限内に出していて、通知の前に自分から出せば過少申告加算税はかかりません(第65条第6項)。最初の申告が期限後なら、原則として無申告加算税の側です(第66条)。増えた税金は出した日が納期限で、その日に納めれば延滞税は2026年中の期間で年2.8%の側です(第35条第2項、第60条、No.9205)
- 更正の請求なら、法定申告期限から5年以内か。誤りを証明する書類(帳簿の写し、領収書の写し、控除証明書など)を付けます
まとめ:確定申告を間違えたときに決まっていること
- 法定申告期限内に確定申告書を2回以上出したときは、特段の申出がない限り、最後に出したものがその人の申告書として扱われる。先に出したのが還付申告書で還付の処理が済んでいる場合は、この扱いができないことがある(タックスアンサー No.2026 の Q&A)
- 期限後に、納める税額の不足・純損失等の金額の過大・還付金の額の過大に気づいたら、税務署の更正があるまで修正申告書を出せる(国税通則法 第19条第1項)。増えた税金は修正申告書を出した日が納期限(第35条第2項)
- 最初の確定申告を期限内に出していれば、調査があったことにより更正を予知してされたものでなく、調査の通知の前に出した修正申告には、過少申告加算税はかからない(第65条第6項)。通知のあと予知の前なら5%、予知したあとや更正なら10%で、当初の申告納税額と50万円のいずれか多い金額を超える部分はそれぞれ10%・15%(No.2026)。最初の申告が期限後申告なら、そのあとの修正申告は原則として無申告加算税の対象で、通知の前に自分から出しても5%(第66条第1項第2号・第8項。同条第1項ただし書・第9項の場合を除く)
- 延滞税は、法定納期限の翌日から納めた日までの日数で計算する(第60条)。2026年中の期間は、納期限の翌日から2か月を経過する日までが年2.8%、その後が年9.1%で、修正申告の納期限は申告書を出した日(No.9205)。期限内に申告していれば、法定申告期限から1年を経過する日の翌日から修正申告書を出した日までは、計算期間から除かれる(第61条第1項第1号。偽りその他不正の行為で税を免れた人が更正を予知して出したものを除く)
- 納める税額の過大・純損失等の金額の過少・還付金の額の過少は、原則として法定申告期限から5年以内に更正の請求をする(第23条第1項)。税務署が調べて減額更正をする。最終的な税額または純損失の金額に異動がない場合は、更正の請求はできない(No.2026)
- 個人事業税は、原則として、税務署への申告・修正申告や税務署の更正・決定の課税標準を基準に課される(地方税法 第72条の50第1項)。課税される事業とされない事業を併せて行う人、事業所得を他の種類の所得として申告した人などは、都道府県知事が調査で所得を決める(同項ただし書)
申告のときにいちばん取り違えやすいのは、売上を契約金額と入金額のどちらで書くかだと考えています。
クラウドソーシングで受けた仕事の売上と手数料の書き方は、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにまとめています。