請求書を送ったあとで、金額の桁や消費税額、登録番号、日付の書き間違いに気づくことがあります。
取引先から、請求書を直してほしいと連絡が来る場面もあります。
インボイス(適格請求書)の登録をしている場合、送ってしまった請求書はどう直せばいいのか。
条文と国税庁のQ&Aで確かめました。
先に結論を書きます。
- インボイス登録している人が、取引先に交付したインボイスの記載事項に誤りがあったときは、修正したインボイスを交付しなければなりません。消費税法 第57条の4第4項です。電子メールなどでデータとして送ったものも同じです(同条第5項)。相手は、免税事業者を除いた事業者です(同条第1項のかっこ書き)
- 直し方は、誤りを直して記載事項を全部書き直したものを出す方法と、元の請求書との関係を示して直した所を書いたものを出す方法などが挙がっています。国税庁のインボイスQ&Aの問33です
- 取引先が、受け取ったインボイスを自分で書き換えることは、原則としてできません。ただ、取引先が誤りを直した仕入明細書などを作り、こちらが確認する方法もあります。その場合は、修正したインボイスを出し直さなくても差し支えない、とされています(問32。取引先の側からは問92)
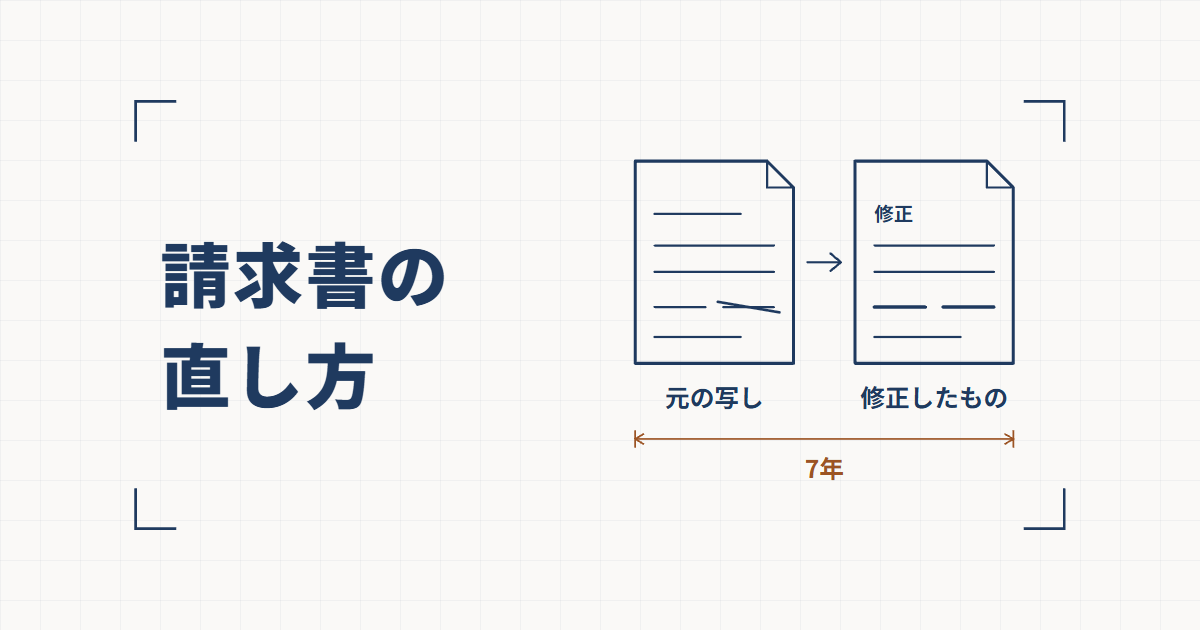
- 元のインボイスの写しは、直したあとも残します。修正したものの写しとあわせて保存が必要で(問33)、保存の期間は7年です(施行令 第70条の13第1項)
- 毎月まとめて請求している取引で、翌月の請求書で前月分の過不足を継続して加減しているなら、それを修正したインボイスの交付として扱ってよい、とされています。問34の答えです
- 書き間違いではなく、あとから値引きしたり、振込手数料の分を差し引かれてそれを売上値引きとして処理したりしたときは、返還インボイスの話になります。値引きなどの税込価額が1万円未満なら、返還インボイスを交付しなくてかまいません(第57条の4第3項、施行令 第70条の9第3項第2号)
- インボイス登録をしていない人には、第57条の4の修正の義務はありません。直した請求書に、インボイスと誤認されるおそれのある表示をしないことには気をつけます。データで送る場合も同じです(第57条の5第1号・第3号)
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と国税庁の資料の原文で確かめたことだけです。
2026年10月19日時点の情報です。
この記事は、自分で請求書を作って取引先に送る場合を前提にしています。
クラウドソーシングの画面で請求する取引の書類の扱いは、確かめていません。
自分の取引にどう当てはまるかは、税務署や税理士に確かめてください。
交付したインボイスに誤りがあれば、修正したインボイスを交付する
インボイスに書く事項は、消費税法 第57条の4第1項が決めています(消費税法の条文はe-Gov 法令検索で読めます)。
並べると次の6つです。
- 自分の氏名又は名称と登録番号
- 取引をした年月日
- 取引の内容(制作や保守などの役務の内容)
- 税抜価額又は税込価額を税率ごとに区分して合計した金額と、適用税率
- 消費税額等
- 書類を受け取る事業者の氏名又は名称
このどれかを間違えたまま交付したときの扱いは、同じ条の第4項にあります。
適格請求書、適格簡易請求書又は適格返還請求書を交付した適格請求書発行事業者は、これらの書類の記載事項に誤りがあつた場合には、これらの書類を交付した他の事業者に対して、修正した適格請求書、適格簡易請求書又は適格返還請求書を交付しなければならない。
消費税法 第57条の4第4項
第5項は、書類の交付に代えて電磁的記録(データ)を提供できるとしたうえで、「当該電磁的記録として提供した事項に誤りがあつた場合には、前項の規定を準用する。」と続けています。
PDFをメールで送った請求書でも、紙で渡した請求書でも、直す義務は同じということです。
ここでいう「他の事業者」は、第1項で「第九条第一項本文の規定により消費税を納める義務が免除される事業者を除く」とされています。
国税庁のQ&A(問32)も、修正したものを交付する相手を「買手である課税事業者」と書いています。
取引先が免税事業者なら、この条の修正の義務の相手には当たらない、と読めます。
いつまでに直したものを出すか、という期限は、第57条の4の条文にも、問32・問33にも書かれていませんでした(私が読んだ範囲)。
取引先の側は、修正したインボイスの交付を受けて保存する必要がある、とされているので(あとの節で引く問92)、気づいた時点で出し直すのが話が早いと考えています。
直し方は、全部を書き直すか、直した所を示すか
修正したインボイスの出し方は、国税庁のQ&A(問33)が、例として2つ挙げています。
- 「誤りがあった事項を修正し、改めて記載事項の全てを記載したものを交付する方法」
- 「当初に交付したものとの関連性を明らかにし、修正した事項を明示したものを交付する方法」
Q&Aは、この2つを「などが考えられます」と書いていて、決まった様式があるわけではありません。
1つめは、請求書を丸ごと作り直す方法です。
Q&Aの記載例では、表題を「請求書《修正》《4月分》」として、正しい金額と消費税額で全部を書き直しています。
請求書を作るソフトやサービスを使っているなら、元の請求書を複製して直し、表題に修正版であることを書く形がこれに近いと考えています。
2つめは、直した所だけを書いた書類を出す方法です。
Q&Aの記載例は、「〇年〇月〇日付4月分請求書について、下記のとおり誤りがありましたので、修正いたします。」と書き、正しい合計額と消費税額(正)と、誤っていた合計額と消費税額(誤)を並べています。
冒頭で元の請求書の日付を示して、どの請求書を直したものかが分かるようにしています。
請求書に番号を振っているなら、番号も書いておくと分かりやすいと考えています。
記載例の最後には「(注)当初の適格請求書と合わせて保存願います。」とあります。
金額を直すと、消費税額等も計算し直すことになります。
インボイスの消費税額等に1円未満の端数が出るときは、「一の適格請求書につき、税率ごとに1回の端数処理を行う必要があります」とされています(問57。
施行令 第70条の10)。
請求書の金額を税込と税抜のどちらで書くか、端数の処理とあわせて、見積もりの金額は、税込と税抜のどちらで書くのかにまとめています。
取引先が自分で直していいかと聞かれたら
受け取った側(取引先)が、届いたインボイスを自分で書き直して保存してよいのか。
国税庁のQ&A(問92)は、こう書いています。
買手である課税事業者は、交付を受けた適格請求書又は適格簡易請求書(電磁的記録により提供を受けた場合も含みます。)の記載事項に誤りがあったときは、売手である適格請求書発行事業者に対して修正した適格請求書又は適格簡易請求書の交付を求め、その交付を受けることにより、修正した適格請求書又は適格簡易請求書を保存する必要があります(原則として、自ら追記や修正を行うことはできません。)。
国税庁「インボイス制度に関するQ&A」問92(交付を受けた適格請求書に誤りがあった場合の対応)
原則は、こちらが直したものを出す、です。
ただし例外の道があります。
買手が作る仕入明細書などの書類で、政令で定める事項(相手の氏名又は名称と登録番号、税率ごとの金額と消費税額等など)が書かれ、売手の確認を受けたものも、仕入税額控除のために保存する請求書等に当たります(消費税法 第30条第9項第3号。
条文は「当該課税仕入れの相手方の確認を受けたものに限る。」としています)。
そこで問92は、買手が誤りを直した仕入明細書等を作り、売手の確認を受けたうえで保存することもできる、としています。
売手の側から書いたのが問32です。
買手が誤りを修正した仕入明細書等を作って確認を求めてきた場合、「売手である適格請求書発行事業者は、改めて修正した適格請求書、適格簡易請求書又は適格返還請求書を交付しなくても差し支えありません。」とされています。
問92は、さらに、受け取ったインボイスに買手が自分で書き足し、その書き足した事項について売手の確認を受ければ、その書類は「適格請求書であるのと同時に修正した事項を明示した仕入明細書等にも該当する」としています。
記載例では、書き足した請求書に「訂正事項につき 11 月1日先方確認済み」と書かれています。
取引先から、こちらで直したので確認してほしいと連絡が来たら、直した内容を確かめて返事をすれば、こちらから出し直さなくてよい、ということになります。
確認の受け方について、国税庁のQ&A(問86)は、仕入明細書等のデータを電子メールなどで相手に送り、相手から確認の通知等を受ける方法などを例に挙げています。
メールで確認の返事をしたなら、そのやり取りも残しておくと、あとで確認したことが分かると考えています。
元の請求書の写しも、直したものの写しも残す
インボイスを交付した人は、その写しを保存しなければなりません(第57条の4第6項)。
直したときの扱いについて、問33の記載例には、「修正した適格請求書等を交付した事業者は、当初交付した適格請求書の写し及び修正した適格請求書等(① 又は②)の写しの保存が必要です。」と書かれています。
間違えた請求書を消して、直したものだけを残すのではない、ということです。
取引先の仕入明細書等で直した場合も、問92は「売手において当初交付した適格請求書の写しを保存しなければなりません」としています。
保存の期間は、施行令 第70条の13第1項で、交付した日(データなら提供した日)の属する課税期間の末日の翌日から2月を経過した日から7年間です(問79も同じ説明です)。
データで提供した場合は、そのデータを保存の対象とし、保存の方法は財務省令で定める方法による、とされています(第57条の4第6項)。
電子メールなどでやり取りした請求書のデータの保存(電子帳簿保存法)は、メールで受け取った請求書は、印刷して保管するだけでいいのかにまとめています。
毎月の請求なら、翌月の請求書で前月分を加減する方法もある
保守費用のように毎月請求している取引では、前月分の誤りを翌月の請求書で直したくなります。
国税庁のQ&A(問34)は、毎月請求している卸売業者が、単価や数量の誤りを翌月の請求書で加減している例について、こう答えています。
したがって、ご質問のような過少請求等について、翌月の請求書等において継続的に調整している場合には、当該調整(翌月の請求書等において、過少請求等に関する金額を当該請求書における課税資産の譲渡等の対価の額から直接加減算した金額及びその金額に基づき計算した消費税額等を記載する方法)により修正した適格請求書の交付があったものとして取り扱って差し支えありません。
国税庁「インボイス制度に関するQ&A」問34(継続した取引における修正した適格請求書等の交付方法)
条件は「継続的に調整している場合」です。
その月の請求書に書く税率ごとの合計額と消費税額等は、前月分の過不足を加減したあとの金額になります(同じ問)。
問34の例は部品の卸売ですが、保守のように毎月同じ相手に請求していて、いつも翌月分で調整している取引なら、同じ考え方が当てはまると私は読んでいます。
単発の制作の請求のように翌月の請求書が無い取引では、問33の2つの方法などで出し直すことになります。
問34は、こうした調整には「単に誤りを修正するもののほか、売上げに係る対価の返還等に該当するものも含まれるものと考えられます」とも書いています。
対価の返還等に当たる分には返還インボイスを交付することになりますが、問34は、返還インボイスとインボイスは「一の書類で交付することができます」と続けています(具体的な方法は問62)。
翌月の請求書での調整に値引きの分が混ざっても、インボイスと返還インボイスそれぞれに必要な事項を書けば、1枚にまとめて出せる、ということです。
返還インボイスそのものは、次の節で見ます。
書き間違いではなく、あとから減らしたときは返還インボイス
請求した金額を、あとから値引きした場合は、誤りの修正ではなく、売上げに係る対価の返還等です。
第38条第1項は、これを、返品を受け、又は値引き若しくは割戻しをしたことによる、税込価額の全部若しくは一部の返還、又は売掛金その他の債権の額の全部若しくは一部の減額、としています。
対価の返還等をしたインボイス登録の事業者は、相手に適格返還請求書(返還インボイス)を交付しなければなりません(第57条の4第3項)。
書く事項は、自分の氏名又は名称と登録番号、返還等をした年月日と元の取引の年月日、取引の内容、返還等の税抜価額又は税込価額を税率ごとに区分して合計した金額、その消費税額等又は適用税率です。
ただし、少額なら交付しなくてかまいません。
施行令 第70条の9第3項第2号は、交付しなくてよい場合として、売上げに係る対価の返還等に係る税込価額が「一万円未満である場合」を挙げています。
1万円未満かどうかは、国税庁のQ&A(問28)によると、「返還した金額や値引き等の対象となる請求や債権の単位ごとに減額した金額により判定することとなります」とされています。
同じ問28は、例として、500,000円の請求に対して買手が振込手数料相当額の440円を減額して499,560円を支払い、売手が440円を対価の返還等として処理した場合を挙げ、1万円未満なので交付の義務は免除される、としています。
振込手数料の分を差し引かれたときの扱いは、問29が、売上値引きとする場合のほか、買手から受けた役務の対価とする場合、買手が立て替えたものとする場合に分けて書いています。
ただ、これは消費税の書類の話です。
問29の欄外には、取適法の対象となる取引では「当事者間の合意の有無にかかわらず、振込手数料を売手に負担させ、代金から差し引くことは禁止されています」とあります。
フリーランス法と取適法で、報酬から振込手数料を引かれることがどう扱われるかは、フリーランスの報酬から振込手数料を差し引くのは減額かにまとめています。
なお、クラウドワークス・ランサーズ・ココナラで、契約金額から手数料が引かれて入金されるのは、発注者の値引きではありません。
3社の規約は、受注者が契約金額の全額を受け取り、そこから受注者が自分の手数料を払う組み立てになっています。
規約の読み方と申告のしかたは、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにまとめています。
インボイス登録をしていない人が請求書を直すとき
第57条の4の見出しは「適格請求書発行事業者の義務」で、修正したインボイスを交付する義務(第4項)も、写しを保存する義務(第6項)も、登録している人に向けたものです。
登録していない人が請求書を書き間違えたときの直し方は、この条には書かれていません。
気をつけることが1つあります。
第57条の5は、適格請求書発行事業者以外の者が、「適格請求書発行事業者が作成した適格請求書又は適格簡易請求書であると誤認されるおそれのある表示をした書類」を交付することを禁じています。
PDFなどのデータで送る場合も、第3号で同じく禁じられています。
直した請求書を作るときも、登録番号のように見える記載を入れないようにする、ということになると考えています。
登録していない人が請求書に消費税相当額を書くことについての国税庁の説明は、見積もりの金額は、税込と税抜のどちらで書くのかで引いています。
登録するかどうかの考え方は、インボイス未登録のフリーランスは、仕事を受けにくくなるのかにまとめています。
請求書の誤りに気づいたときに確かめること
条文とQ&Aから逆算すると、気づいたときに見ることは次の4つだと考えています。
- 自分はインボイス登録をしていて、相手は課税事業者か。そうなら、修正したインボイスを交付する義務があります(第57条の4第4項)
- 書き間違いか、あとからの値引きか。値引きや、振込手数料の差し引きを売上値引きとして処理するなら、返還インボイスの話で、税込1万円未満なら交付しなくてかまいません(第57条の4第3項、施行令 第70条の9第3項第2号)
- どう出し直すか。全部を書き直すか、元の請求書の日付や番号を示して直した所を書くか(問33)。毎月の請求で継続して翌月に調整しているなら、翌月の請求書で加減する(問34)。取引先が直した仕入明細書等を送ってきたなら、確認して返事をする(問32・問92)
- 元の写しと直したものの写しを、両方残したか。保存は7年です(第57条の4第6項、施行令 第70条の13第1項)
まとめ:請求書を間違えたときに決まっていること
- インボイス登録している人が交付したインボイスの記載事項に誤りがあれば、交付した相手(免税事業者を除く事業者)に、修正したインボイスを交付しなければならない(消費税法 第57条の4第4項)。データで提供したものも同じ(同条第5項)。いつまでに出すかの期限は、私が読んだ範囲の条文とQ&Aには書かれていない
- 直し方は、誤りを直して記載事項を全部書き直したものを出す方法と、元の請求書との関係を明らかにして直した事項を示したものを出す方法などが考えられる、とされている(国税庁 インボイスQ&A 問33)
- 取引先は、受け取ったインボイスを原則として自分で直せない。ただ、取引先が誤りを直し、政令で定める事項を書いた仕入明細書等を作り、こちらの確認を受ければ、それを保存できる。その場合、こちらは修正したインボイスを出し直さなくても差し支えない(第30条第9項第3号、問32・問92)
- 修正したインボイスを交付したら、元のインボイスの写しと修正したものの写しを両方保存する(問33)。取引先の仕入明細書等で直した場合も、元の写しは保存する(問92)。期間は7年(施行令 第70条の13第1項)
- 毎月の請求で、翌月の請求書で前月分の過不足を継続して加減しているなら、それを修正したインボイスの交付として扱ってよい。値引きなどの対価の返還等が混ざっても、それぞれに必要な事項を書けば、返還インボイスと1枚の書類で交付できる(問34・問62)
- あとから値引きした・振込手数料相当額を売上値引きとして処理した、といった対価の返還等は、返還インボイスの話。税込価額が1万円未満なら交付しなくてよく、1万円未満かは請求や債権の単位ごとの減額で判定する(第57条の4第3項、施行令 第70条の9第3項第2号、問28)。取適法の対象となる取引では、当事者間の合意の有無にかかわらず、振込手数料を売手に負担させて代金から差し引くことは禁止されている(問29)
- インボイス登録をしていない人には、第57条の4の修正の義務は無い。インボイスと誤認されるおそれのある表示をした書類は交付してはならず、データで提供するのも同じ(第57条の5第1号・第3号)
請求書の金額をどう書くかは、直す前に決めておくほうが楽です。
税込と税抜のどちらで書くか、インボイスの消費税の端数の処理は、見積もりの金額は、税込と税抜のどちらで書くのかにまとめています。