年末が近づくと、仕事を受けた取引先から、マイナンバーを教えてほしいと連絡が来ることがあります。
番号を人に渡すのは気が進まないし、断ってよいのかも分からない、という人もいると思います。
取引先が何のために求めるのか、どんな場合に求められるのか、渡すときに何が要るのかを、法令と国税庁などの資料で確かめました。
先に結論を書きます。
- 支払調書の対象になる取引なら、国税庁は取引先へのマイナンバーの提供が必要だと案内しています。
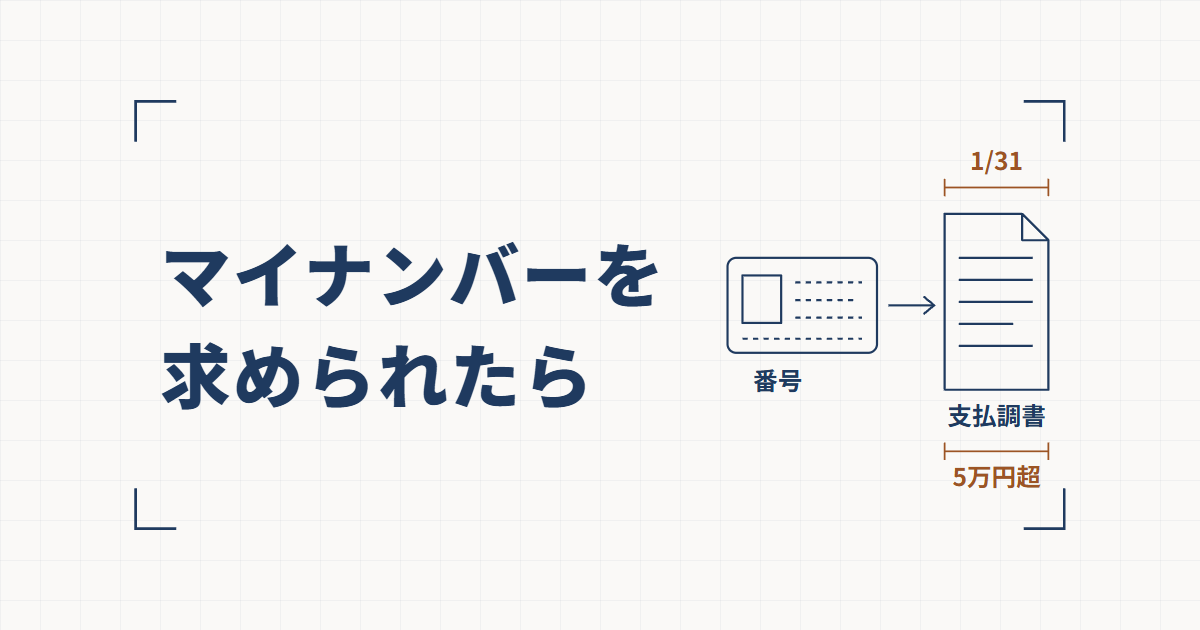
- 取引先がマイナンバーを求めるのは、「報酬、料金、契約金及び賞金の支払調書」に書くためです。報酬を払った側が、翌年の1月31日までに税務署へ出す書類です(所得税法 第225条)
- デザインの報酬なら、同じ取引先からその年に受け取る額が5万円を超えると、支払調書の対象になります(所得税法施行規則 第84条)。50万円の線は外交員やホステスなどの報酬の話です
- 支払調書を出さないことが明らかなら、取引先はマイナンバーを求められません(番号法 第15条、個人情報保護委員会のガイドライン、国税庁のFAQ)。給与を払っていない個人事業主からの報酬は、源泉徴収も支払調書もありません
- 渡すときは、取引先が本人確認をします。マイナンバーカードがあれば1枚で足ります。無ければ、マイナンバーが書かれた住民票の写しと運転免許証などを組み合わせるのが原則の例です
- 出さなかった場合も、税務署は番号の記載がない支払調書を受け付けるとしています。ただし番号の無い調書は法定記載事項を満たしていないことになり、国税庁は取引先に提供を求め続けるよう案内しています
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではないので、ここに書くのは、法令と公的な資料の原文で確かめたことだけです。
自分が取引先にマイナンバーを渡したかどうかは書いていません。
2026年10月10日時点の情報です。
判断が必要な場面では、税務署か税理士に確かめてください。
取引先がマイナンバーを求めるのは、支払調書に書くため
デザインや原稿などの報酬を払う事業者は、受け取った人ごとに「報酬、料金、契約金及び賞金の支払調書」を作り、税務署へ出します。
所得税法 第225条第1項第3号が、所得税法 第204条第1項に挙げる報酬を払う者にこの調書を求めていて、期限は支払が確定した年の翌年の1月31日です。
記載する事項は所得税法施行規則 第84条にあり、1つ目に「その支払を受ける者の氏名又は名称、住所若しくは居所又は本店若しくは主たる事務所の所在地及び個人番号又は法人番号」とあります。
受け取る人が個人なら、マイナンバーを書く欄があるということです。
取引先がマイナンバーを求めてよい根拠は、番号法 第14条第1項です。
個人情報保護委員会のガイドライン(事業者編)は、これを受けて、事業者は「講演料、地代等に係る個人の支払先に対し、支払調書作成事務に必要な個人番号の提供」を求めることになる、と説明しています。
2026年に払った報酬の支払調書なら、期限は2027年1月31日です。
この日は日曜日なので、国税通則法 第10条第2項により、翌日の2月1日(月)が期限になります。
年末から1月にかけて連絡が来るのは、このためだと考えられます。
デザインの報酬は、年5万円を超えるとマイナンバーの提供が必要
支払調書は、払った報酬のすべてについて出すものではありません。
国税庁のチラシ「契約先から報酬などを受け取る方は契約先へマイナンバーの提供が必要です」は、提供が必要になるのは「一定の条件」に当たる場合だとして、その条件を支払調書の提出範囲で示しています。
| 受け取る報酬 | 支払調書の提出範囲(同じ人へのその年中の支払金額の合計) |
|---|---|
| デザイン・原稿・講演の報酬など(下の行以外の報酬、料金等) | 5万円を超えるもの |
| 外交員・集金人・電力量計の検針人・プロボクサーの報酬、ホステス等の報酬、広告宣伝のための賞金 | 50万円を超えるもの |
Web制作の仕事で関係しそうなのは、デザインの報酬です。
所得税法 第204条第1項第1号に「原稿、さし絵、作曲、レコード吹込み又はデザインの報酬」とあり、施行規則 第84条第2項第4号で、この区分は同じ人へのその年中の支払金額が5万円以下なら調書を出さなくてよいとされています。
つまり5万円を超えると対象です。
タックスアンサー No.7431によると、この金額は消費税を含めて判断しますが、消費税の額が明確に区分されている場合は含めないで判断しても差し支えありません。
どの仕事がデザインの報酬に当たるかは、源泉徴収の対象かどうかと同じ問いです。
コーディングなどWebサイトの制作そのものの扱いは、Web制作の報酬は源泉徴収されるのかに書きました。
給与を払っていない個人事業主からの報酬は対象外
払う側が個人の場合は、少し事情が違います。
所得税法 第204条第2項第2号は、給与について源泉徴収をする義務がある個人以外の個人から支払われるデザインの報酬などを、源泉徴収の対象から外しています。
施行規則 第84条第1項も、括弧書きで「法第二百四条第二項各号に掲げるものを除く。」としていて、こうした報酬は支払調書の対象になりません。
給与を払っていない個人事業主から受けた仕事なら、この支払調書のためにマイナンバーを渡す場面は生じないことになります。
調書を出さないことが明らかなら、マイナンバーは求められない
番号法 第15条は、「何人も、第十九条各号のいずれかに該当して特定個人情報の提供を受けることができる場合を除き、他人(自己と同一の世帯に属する者以外の者をいう。
第二十条において同じ。)に対し、個人番号の提供を求めてはならない。」と定めています。
取引先が求めてよいのは、支払調書のような法令で決まった事務のために必要なときだけです。
いつ求めてよいかについて、個人情報保護委員会のガイドラインはこう書いています。
事業者が行う個人番号関係事務においては、個人番号関係事務が発生した時点で個人番号の提供を求めることが原則であるが、本人との法律関係等に基づき、個人番号関係事務の発生が予想される場合には、契約を締結した時点等の当該事務の発生が予想できた時点で個人番号の提供を求めることが可能であると解される。
個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」
なお、契約内容等から個人番号関係事務が明らかに発生しないと認められる場合には、個人番号の提供を求めてはならない。
金額で調書が要らないと分かっている場合も同じです。
法定調書の提出が必要とされている金額に満たない支払金額であるため、法定調書を提出しないことが明らかな場合には、マイナンバー(個人番号)の提供を求めることはできません。
国税庁「番号制度概要に関するFAQ」Q3-3
同じ回答は続けて、年の途中に契約したためその年は不要でも、翌年に提出が必要になることが明らかなら、翌年の分のために求めることができる、としています。
デジタル庁のよくある質問(Q4-2-9)も、契約の時点で金額が決まっておらず提出が要るか分からない場合は契約の時点で提供を受けられ、その後に要らないことが明らかになったら「できるだけ速やかにマイナンバーを廃棄又は削除する必要があります」と答えています。
ですから、2万円のバナーを1回だけ頼まれたような場合に求められたら、何に使うのかを聞いてみてよいと考えています。
取引先は、本人から書面(電子的な記録を含む)でマイナンバーを直接受け取るときは、利用目的を示さなければなりません(デジタル庁 Q4-2-3。
個人情報保護法 第21条第2項)。
年内に同じ取引先から追加の仕事を受ける見込みがあるなど、取引先から見て5万円を超えるか分からない場面もあるので、求められたこと自体がおかしいとまでは言えません。
フリーランスがマイナンバーを渡すときは、取引先が本人確認をする
マイナンバーを受け取る側は、本人確認をしなければなりません(番号法 第16条)。
国税庁の「本人確認に関するFAQ」(Q1-1)によると、番号が正しいかの確認(番号確認)と、渡している人がその番号の持ち主かの確認(身元確認)の2つが必要で、原則として次のような組み合わせが挙がっています。
- マイナンバーカード(番号確認と身元確認)
- 通知カード(番号確認)と運転免許証(身元確認)
- マイナンバーが記載された住民票の写し(番号確認)と運転免許証(身元確認)
デジタル庁のよくある質問(Q4-3-1、2026年6月更新)は、このほかに「カード代替電磁的記録(番号確認と身元確認)」も挙げています(番号法 第16条第2号)。
通知カードは2020年5月25日に廃止されていて、記載された氏名・住所などが住民票と一致している場合に限って、番号確認の書類として使えます。
国税庁のチラシには、写真の付いていない身元確認書類を使うときは2種類以上必要、とあります。
渡し方によって、出すものが変わります。
デジタル庁のよくある質問(Q4-3-3)によると、対面なら本人確認書類の「提示」を受けるのが原則で、講演料の支払先などにコピーを求める必要はない、とされています。
郵送なら写しを送り、オンラインなら写しのメール等による送付や公的個人認証の利用が考えられる、としています。
マイナンバーカードの写しを送るときは、表面は付属のカードケースに入れたままコピーしてよく、裏面はマイナンバーが見える状態でコピーする必要があります(同 Q4-3-1)。
メールで送ることについては、国税庁のFAQ(番号制度概要 Q3-6)が、事業者が顧客とマイナンバーを含む資料をメールで送受信してよいかという質問に「必要かつ適切な安全管理措置がなされているのであれば、問題ないと考えます。」と答えています。
取引先の側に専用の受付フォームや送り方の指定があれば、それに従うのが確実です。
渡す前に、相手を確かめておくことも大事です。
国税庁のチラシには、こうあります。
マイナンバーの提供を求めている企業等が契約先か、よくご確認ください。
国税庁「契約先から報酬などを受け取る方は契約先へマイナンバーの提供が必要です」
同じチラシは、契約先がマイナンバーの収集を外部の業者に委託している場合があり、それは法令で認められている、とも書いています。
知らない会社から依頼が来たら、契約している担当者に、その会社が収集を任された先かを確かめてから送るのがよいと思います。
同じ取引先と毎年取引がある場合、毎年渡し直す必要はありません。
国税庁のFAQ(本人確認 Q1-4)は、継続的な契約関係なら、最初に受け取った番号を保管して次回以降も使えるとしています。
マイナンバーが変わったときは本人から申告してもらうよう、取引先が周知しておくこと、とも書いています。
マイナンバーを出さなかったら、どうなるか
受け取る側がマイナンバーを出さなかった場合について、国税庁は支払う側(取引先)向けにこう答えています。
法定調書の作成などに際し、従業員等からマイナンバー(個人番号)の提供を受けられない場合でも、安易に法定調書等にマイナンバー(個人番号)を記載しないで税務署等に書類を提出せず、従業員等に対してマイナンバー(個人番号)の記載は、法律(国税通則法、所得税法等)で定められた義務であることを伝え、提供を求めてください。
国税庁「法定調書に関するFAQ」Q1-2
同じ回答は、それでも提供を受けられない場合は、提供を求めた経過を記録・保存して単なる義務違反でないことを明確にしておくこと、税務署はマイナンバーの記載がない場合でも書類を収受することとしていること、を続けて書いています。
ただし同じFAQのQ1-4は、マイナンバーの記載がない調書は「法定記載事項を満たしていないことになります」としています。
番号が無くても調書は受け付けられますが、Q1-2 のとおり、国税庁は取引先に引き続き提供を求めるよう案内しています。
出さなければ次の年も同じ依頼が来ると考えられるので、支払調書の対象になっている取引なら、確かめたうえで渡すほうが双方の手間は少ないと考えています。
支払調書の写しには、マイナンバーは書かれない
取引先によっては、確定申告の参考に支払調書の写しを送ってくれることがあります。
その写しにマイナンバーを書いて渡すことはできない、とされています。
ただし、「報酬、料金、契約金及び賞金の支払調書」の写しを受給者に交付する場合には、マイナンバーを記載して交付することはできませんので、ご注意ください。
国税庁 タックスアンサー No.7431
国税庁の「法定調書に関するFAQ」(Q3-1)によると、この支払調書は所得税法上、本人に交付する義務がありません。
写しが届かなくても、自分の売上の記録から確定申告はできます。
クラウドソーシングで受けた仕事の場合の調べ方は、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかに書きました。
まとめ:マイナンバーを求められたら確かめること
- 使い道は「報酬、料金、契約金及び賞金の支払調書」。支払が確定した年の翌年1月31日までに取引先が税務署へ出す(2026年分は2027年2月1日(月)まで)
- デザインの報酬は、同じ取引先からのその年の受け取りが5万円を超えると対象。給与を払っていない個人事業主からの報酬は対象外
- 調書を出さないことが明らかなら、取引先は求められない。分からない場合は契約の時点で求めることができ、要らないと分かったら取引先が廃棄する
- 渡すときは本人確認がある。マイナンバーカード1枚か、番号の書かれた住民票の写しと運転免許証など。郵送・メールなら写しを送る
- 依頼してきたのが契約先か(収集を任された業者か)を確かめてから送る。継続して取引があれば毎年渡し直す必要はない
- 出さなくても税務署は調書を受け付けるとしているが、番号の無い調書は法定記載事項を満たしていないことになり、国税庁は取引先に提供を求め続けるよう案内している。調書の写しにマイナンバーを書いて渡すことはできない
源泉徴収されるかどうかの見分け方は、Web制作の報酬は源泉徴収されるのかにまとめています。