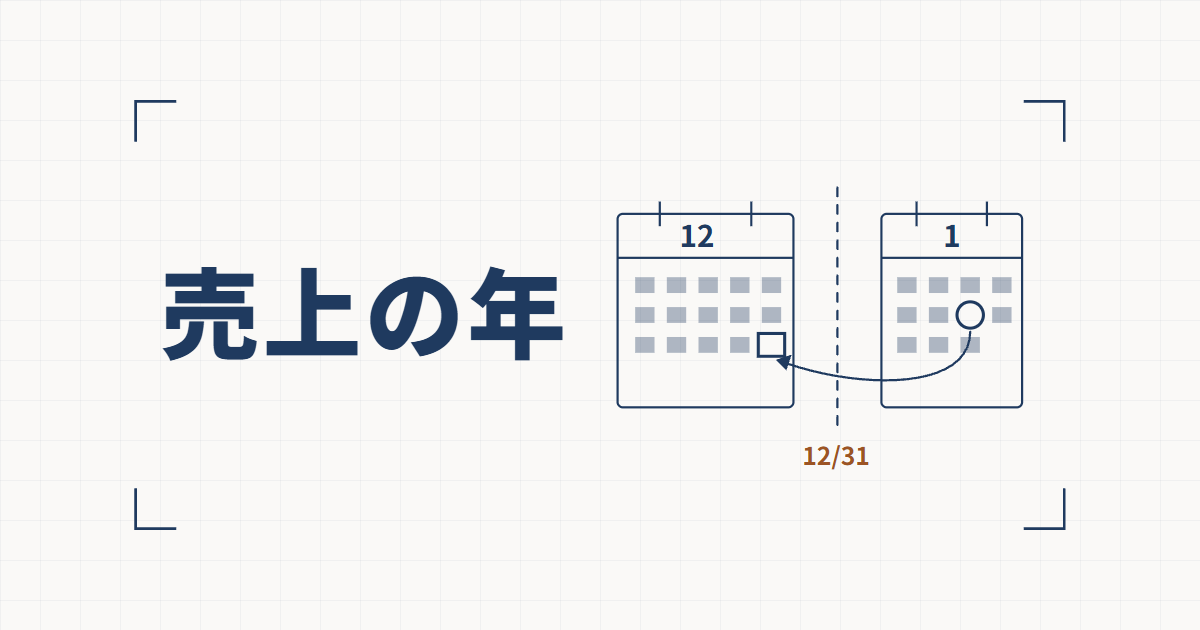
12月の終わりに納品して、報酬が振り込まれるのは年明け。
売上の計上時期で迷う場面です。
フリーランスでWeb制作をしていると、こういう案件が年に何件かは出てくると思います。
確定申告のときに、この売上は納品した年に入れるのか、入金があった年に入れるのか。
クラウドソーシングなら、検収された日なのか、出金した日なのか。
迷ったことがあると思います。
先に結論を書きます。
- 入金した日ではありません。所得税では、その年に「収入すべき権利が確定した」金額が、その年の売上です。お金を受け取ったか、請求したかは関係ないと国税庁は説明しています
- 完成させて納める仕事(請負)なら、全部を仕上げて引き渡した日が基準です。納品した日にするか、検収された日にするかは、Web制作について書いた資料が無く、自分で1つに決めて毎年同じにするのが筋だと考えています
- クラウドソーシングでも、出金した日で数える根拠は見当たりませんでした。3社とも、検収や報酬の確定のあとに、締め日や申請で出金する仕組みです
- 着手金を年内に受け取っても、所得税ではその年の売上にはならないと考えられます。消費税には、設計などの技術に係る仕事の着手金を受け取った時に計上できる扱いがありますが、Web制作が当たるかは書かれていません
- 入金した日で数えられるのは、前々年の所得などが300万円以下の人が選べる「現金主義」です。ただし、青色申告の55万円・65万円の控除は使えなくなります
ふだんはフリーランスでWeb制作をしています(運営者情報)。
ここに書くのは、所得税法と消費税法、国税庁の通達とタックスアンサー、クラウドソーシング3社の規約とヘルプの原文で確かめたことと、自分の案件記録を数えたことだけです。
2026年10月2日時点の情報です。
売上を入れる年は、入金した年ではない
個人の売上をどの年に入れるかは、所得税法のこの条文が出発点です。
その年分の各種所得の金額の計算上収入金額とすべき金額又は総収入金額に算入すべき金額は、別段の定めがあるものを除き、その年において収入すべき金額(金銭以外の物又は権利その他経済的な利益をもつて収入する場合には、その金銭以外の物又は権利その他経済的な利益の価額)とする。
所得税法 第36条第1項
「その年において収入すべき金額」がどういう意味かは、国税庁のタックスアンサー No.2200が書いています。
その年において収入すべき金額は、年末までに現実に金銭等を受領していなくとも、「収入すべき権利の確定した金額」になります。
国税庁 タックスアンサー No.2200「収入金額とその計算」
したがって、実際に金銭等を受領したか否か、また、代金を請求したか否かは関係がありません。
同じページには、年をまたいだ場合の例もあります。
例えば、その年の12月20日に商品を売って、その代金は年を越して翌年1月10日に受け取ったような場合には、商品を売ったその年の収入になるということです。
国税庁 タックスアンサー No.2200「収入金額とその計算」
商品の例ですが、考え方は同じです。
12月に仕事を終えて引き渡し、1月に入金されたなら、その売上は12月の年の分です。
請求書を年内に出していなくても変わりません。
入金が遅れていても、売上を入れる年は動きません(入金が遅いときの動き方はフリーランスの入金が遅いときにやることに書きました)。
Web制作の請負の計上時期は、全部を仕上げて引き渡した日
では、「収入すべき権利が確定した」のはいつか。
事業の売上について、国税庁の所得税基本通達は、取引の種類ごとに日を挙げています。
完成を約束して報酬を受ける請負は、こうです。
請負による収入金額については、物の引渡しを要する請負契約にあってはその目的物の全部を完成して相手方に引き渡した日、物の引渡しを要しない請負契約にあってはその約した役務の提供を完了した日。
所得税基本通達 36-8(4)
Webサイトを作って納める仕事は、完成を約束する請負の形になっていることが多いと思います。
サイトのデータを渡す仕事が「物の引渡しを要する」ほうに当たるのかは、通達からは読み取れません。
ただ、どちらに当たっても、全部を仕上げて引き渡した日(または、約束した作業を全部終えた日)であることは同じです。
入金の日や請求の日は、ここに出てきません。
消費税も同じ形です。
消費税法基本通達は、請負についてこう書いています。
請負による資産の譲渡等の時期は、別に定めるものを除き、物の引渡しを要する請負契約にあってはその目的物の全部を完成して相手方に引き渡した日、物の引渡しを要しない請負契約にあってはその約した役務の全部を完了した日とする。
消費税法基本通達 9-1-5
納品した日にするか、検収された日にするか
Web制作では、「引き渡した日」がいつなのか迷うことがあります。
テストサイトのURLを送った日なのか、先方が「これで大丈夫です」と言った日なのか、本番に公開した日なのか。
この点について、通達は建設工事について、こう書いています。
請負契約の内容が建設、造船その他これらに類する工事(以下この項において「建設工事等」という。)を行うことを目的とするものであるときは、その建設工事等の引渡しの日がいつであるかについては、例えば、作業を結了した日、相手方の受入場所へ搬入した日、相手方が検収を完了した日、相手方において使用収益ができることとなった日等当該建設工事等の種類及び性質、契約の内容等に応じその引渡しの日として合理的であると認められる日のうち、その者が継続して収入金額に計上することとしている日によるものとする。
所得税基本通達 36-8の3
商品の販売にも同じ形の定めがあり(36-8の2)、「相手方が検収した日」などのうち、続けて使っている日によるとしています。
Web制作がこの「建設工事等」に当たるとは書かれていません。
Web制作を名指しした国税庁の資料は、確認した範囲では見つかりませんでした。
そのうえで、私はこう考えています。
作業を終えて納品した日か、先方が検収を済ませた日か、どちらか合理的なほうを自分で1つ決め、毎年同じ決め方で数える。
都合のいい年だけ入れ替えない。
通達のどちらの項目も「継続して」計上している日によるとしているので、その考え方に合わせておくのが無難だと思います。
契約書や利用規約が、検収で合格した時点で業務が完了すると決めているなら、検収が済んだ日が「引き渡した日」「役務の提供を完了した日」として読みやすいはずです(検収の条項の見方は業務委託契約書のチェック項目に書きました)。
クラウドソーシングでも、出金した日では数えない
クラウドソーシングの場合は、納品、検収、報酬の確定、出金と、日付が4つ出てきます。
3社の規約とヘルプで、それぞれの流れを確かめました。
クラウドワークスの利用規約は、固定報酬制の検収についてこう定めています。
成果物の納品後、1週間以内に、クライアントが検収結果を合理的な理由なく報告しない場合、当該成果物の検収の結果は、クライアントによって合格とされたものとみなします。
クラウドワークス利用規約 第14条第1項第3号
続く第4号は、検収で合格とされた時点で業務は完了する、と定めています。
報酬は、検収で合格となり、その結果の通知が運営会社に届くまで支払われません(第17条第2項第8号)。
そのあと、締め日(15日と月末)に、選んだ出金方式に従って出金されます(ヘルプ「報酬の出金方法」)。
ランサーズは、フリーランス法や下請法の対象として依頼された取引に、検収の期限があります。
フリーランス法や下請法対象のお取引の場合、作業完了後最大15日の間に支払いが確定されます。
ランサーズ ヘルプ「ステータスが「検収中」となりましたが何故ですか」
検収期間は、作業の完了報告から1日〜15日の範囲で依頼ごとに決まり、過ぎると自動で支払いが確定します。
修正依頼を受けた場合は、修正を再納品した日から検収期間が数え直されます(ヘルプ「プロジェクトの検収期間・検収完了日ってなんですか?」)。
利用規約の本文は、クライアントは完了の報告を受けたら速やかに(法人は所定の期間内に)検収し、そのあと支払いを確定する、という書き方です。
また、クライアントから7日以上連絡が無いときは、ランサーの要請で運営会社が催促し、その日から7日たっても連絡や支払いの確定が無ければ、報酬支払いの確定処理か契約の解除に同意したものとみなすことができる、としています(第20条)。
出金は、月2回の自動出金方式を選んでいれば、毎月15日と月末日の締め日までに確定した報酬が出金されます。
ココナラは、「正式な納品」から72時間たっても購入者が納品確認をしなければ、自動で「承諾」になり、トークルームが閉じます(ヘルプ「納品確認について(購入者向け)」)。
売上の扱いは、別のヘルプにこう書かれています。
トークルームがクローズした時点で出品者のアカウントに売上が反映されます。
ココナラ ヘルプ「売上金の反映されるタイミング」
3社の流れを並べると、次のとおりです(固定の報酬で、成果物を納品する仕事の場合)。
| 検収されないとき | 報酬が確定する時点 | 出金 | |
|---|---|---|---|
| クラウドワークス | 合理的な理由なく報告しなければ、納品後1週間で合格とみなす | 検収で合格となり、その通知が運営に届いた時点 | 締め日(15日・月末)に、選んだ方式で |
| ランサーズ | フリーランス法・下請法の対象の依頼は、検収期間(1日〜15日)を過ぎると自動で確定。連絡が無いときは、催促から7日で確定(または解除)に同意とみなすことができる | クライアントが検収して支払いを確定した時点 | 月2回の自動出金方式なら締め日(15日・月末日) |
| ココナラ | 正式な納品から72時間で自動で承諾 | トークルームが閉じた時点で売上に反映 | 自分で振込を申請(提供完了から120日以内) |
どの社でも、出金は報酬が確定したあとの手続きです。
出金した日を売上の日とする根拠は、通達にもタックスアンサーにも見当たりませんでした。
サービスに残したまま年を越しても、その年の売上から外れるわけではない、と考えています(出金しないまま放っておいたときの扱いはクラウドソーシングの報酬を出金しないとどうなるに書きました)。
たとえば、12月27日に納品して、1月4日に検収され、1月15日に出金されたとします。
納品した日で数えると決めているなら12月の年、検収された日で数えると決めているなら翌年の売上です。
ただ、クラウドワークスのように規約が「クライアントによって合格とされた時点で業務は完了する」と決めている場合は、検収された日を基準にするほうが規約と合わせやすいと考えています。
1月15日で数える、という扱いは通達からは出てきません。
なお、売上を手数料を引く前と後のどちらで書くかは、クラウドソーシングの売上は手数料を引く前?後?で別にまとめています。
所得税では、着手金を年内に受け取ってもその年の売上にならない
制作を始めるときに着手金として一部を受け取り、納品が翌年になる。
この場合、年内に受け取った着手金はその年の売上になるのか。
消費税について、国税庁のタックスアンサー No.6165は、まず「所得税や法人税の場合と同じように、原則として資産の引渡しやサービスの提供があった時」が売上の時期だと書き、こう続けています。
したがって、例えば、工事代金の前受金を受け取ったり、機械の購入について前払金を支払っていたとしても、その受取や支払の時期に関係なく、実際に引渡しやサービスの提供があった時が売上げや仕入れの時期となります。
国税庁 タックスアンサー No.6165「前受金や前払金などがあるとき」
消費税法基本通達 9-1-27 も、前受金は現実に引き渡しなどをした時の取引になる、としています。
事業の売上の時期を定めた所得税基本通達(36関係)に、前受金を名指ししたものは見つかりませんでしたが、上の請負の基準(全部を仕上げて引き渡した日)に照らすと、所得税では、着手金は受け取った年ではなく、仕事を引き渡した年の売上に入れると考えるのが自然です。
年内に受け取った分は、売上ではなく「前受金」として預かっておく扱いになります。
ただし、消費税には別の扱いがあります。
設計や技術指導のような「技術に係る役務の提供」について、通達はこう書いています。
技術に係る役務の提供についての契約に関連してその着手費用に充当する目的で相手方から収受する仕度金、着手金等の額は、後日清算して剰余金があれば返還することとなっているものを除き、その収受した日の属する課税期間において行った役務の提供に係るものとすることができる。
消費税法基本通達 9-1-11(注)
Web制作がこの「技術に係る役務の提供」に当たるかは書かれていません。
消費税を納めている人で着手金を受け取る場合は、税務署に確かめておくのが確実だと思います。
段階ごとの納品と、月額の保守
デザインを先に納め、コーディングをあとで納める、という段階ごとの納品もあります。
所得税基本通達 36-8(4) にはただし書きがあり、同じ種類の工事を多量に請け負って引き渡した量に応じて代金を受け取る場合や、完成した部分を引き渡すたびにその割合で代金を受け取る場合で、そういう特約か慣習があるときは、引き渡した部分ごとに売上にするとしています。
ただ、このただし書きは「建設工事等」についての書き方です。
確認した所得税の通達には、Web制作の段階納品に同じ扱いが当たるかは書かれていません。
消費税には、設計や技術指導のような「技術に係る役務の提供」について、基本設計と部分設計の報酬が分かれている場合のように、段階ごとに報酬を区切り、その段階の作業が終わるたびに金額を確定させて受け取る場合は、確定した日の取引とする定めがあります(消費税法基本通達 9-1-11(2))。
Web制作がこれに当たるかは書かれていません。
段階ごとに別の契約(別の取引)にしているなら、それぞれの取引ごとに引き渡した日で数える、と考えるのが分かりやすいと思います。
1つの契約の途中で一部を見せただけなら、原則どおり全部を引き渡した日です。
月額の保守や更新の仕事は、成果物の完成ではなく、期間で報酬を決めていることが多いはずです。
通達は、請負ではない人的役務の提供について、こう書いています。
人的役務の提供(請負を除く。)による収入金額については、その人的役務の提供を完了した日。
所得税基本通達 36-8(5)
ただし、人的役務の提供による報酬を期間の経過又は役務の提供の程度等に応じて収入する特約又は慣習がある場合におけるその期間の経過又は役務の提供の程度等に対応する報酬については、その特約又は慣習によりその収入すべき事由が生じた日
月ごとに報酬を決めた保守なら、12月分は12月の売上、1月にまとめて振り込まれても変わらない、と読めます。
ただし、毎月の成果物を作って納める形の請負なら、この(5)ではなく、上の請負の基準(引き渡した日)で考えることになります。
例外:入金した日で数えられる「現金主義」
ここまでの原則には例外があります。
規模の小さい人は、実際に入金した日で売上を数える「現金主義」を選べます(所得税法 第67条)。
事業所得の場合の条件は、青色申告の承認を受けていることと、次の要件です。
その年の前々年分の不動産所得の金額及び事業所得の金額(法第五十七条(事業に専従する親族がある場合の必要経費の特例等)の規定を適用しないで計算した場合の金額とする。)の合計額が三百万円以下であること。
所得税法施行令 第195条第1号
使うには、その年の3月15日まで(1月16日以後に開業した場合は、開業した日から2か月以内)に届出書を税務署に出す必要があります(所得税法施行令 第197条第1項)。
副業などで雑所得として申告している場合は、前々年の業務に係る雑所得の収入金額が300万円以下なら選べます(所得税法施行令 第196条の2)。
こちらは届出書ではなく、確定申告書に適用を受ける旨を書きます(同 第197条第3項)。
ただし、この特例を受けるには、確定申告書にこの特例を受ける旨を記載しなければなりません。
国税庁 タックスアンサー No.1500「雑所得」
消費税も、所得税で現金主義を使う人は、入金した日で数えることができます(消費税法 第18条。
申告書にその旨を書く)。
注意したいのは、青色申告の控除との関係です。
現金主義による所得計算の特例を選択している方は、55万円の青色申告特別控除を受けることはできません。
国税庁 タックスアンサー No.2072「青色申告特別控除」
65万円の控除は、55万円の控除の要件を満たしていることが前提なので(同じページ)、こちらも受けられません。
残るのは10万円の控除です(同じページに、55万円・65万円の要件に当たらない青色申告者が受けられる、とあります)。
年をまたぐ売上の整理が楽になる代わりに、控除が大きく減るので、選ぶ前に比べておく必要があります。
自分の記録では、納品から検収まで中央値1日だった
実際にどれくらい日付がずれるのかを見るために、受注した案件66件(自社のサイトの案件を除く)の記録を数えました(2026年10月2日時点)。
| 数えたもの | 件数 |
|---|---|
| 納品日と検収日が両方分かる | 13件 |
| そのうち月をまたいだ | 2件 |
| そのうち年をまたいだ | 0件 |
| 着手金を受け取った | 1件 |
| 仮払いの記録がある | 16件 |
| 請求書を出した記録がある | 7件 |
| 入金や報酬確定の日まで記録がある | 2件 |
納品した日と、検収された日(先方からのOKの連絡、またはサービス上の検収・取引完了)が両方分かる13件では、納品から検収まで0日〜18日、中央値は1日でした。
サービス上で報酬が確定した4件に限ると、0日か1日です。
月をまたいだのは、5月の納品が6月に、8月の納品が9月に検収された2件でした。
年をまたいだものはありません。
ただしこれは、記録が残っているのが2026年1月以降だからで、12月の納品をまだ記録の中で経験していない、というのが正直なところです。
年をまたぐ数日のずれが起きれば、納品日で数えるか検収日で数えるかで、売上の年が変わります。
数えてみて分かったのは、入金や報酬確定の日まで記録に残していたのは66件中2件だけだったことです。
納品した40件のうち納品の日付が分かるのは35件、検収の日付まで分かるのは14件でした。
年末になってから日付を拾い直すのは手間がかかります。
納品や検収の日は、その日のうちに帳簿か案件の記録に残しておくのがいい、と自分の記録を見て思いました。
着手金を受け取った1件は、納品の前に入金されています。
仮払いは、発注者がサービスに預けるお金で、まだ自分が受け取ったお金ではありません。
請求書を出した7件は、どれも直接支払いを受ける取引か、クラウドソーシングで受けたあとの追加の作業や月額の分でした。
12月に納品した分は、年内に記録しておく
原則どおり引き渡した日で数えるなら、12月に納品して1月に入金される分は、12月のうちに売上として記録し、まだ受け取っていない代金(売掛金)として残しておくことになります。
1月に入金されたときは、その代金を受け取ったという記録になり、もう一度売上に入れることはありません。
着手金は逆で、所得税の考え方では、受け取った時点では売上にせず、前受金として預かっておくことになると考えられます。
手で集計していると、ここが抜けやすいところです。
会計ソフトを使っているなら、納品した日に売上と売掛金を入れておけば、入金の日に消し込むだけで済みます。
年をまたぐ案件があるときほど、日付で管理できる道具のほうが間違いが少ないと思います。
まとめ
- 売上を入れる年は、入金した年ではなく、収入すべき権利が確定した年。請求したかどうかも関係ない(タックスアンサー No.2200)
- Web制作の請負は、全部を仕上げて引き渡した日(所得税基本通達 36-8(4)、消費税法基本通達 9-1-5)。納品日か検収日かは、Web制作を名指しした資料が無いので、合理的な方を1つ決めて毎年同じにする
- クラウドソーシングの出金日で数える根拠は見当たらない。3社とも、検収や報酬の確定のあとに出金する仕組み
- 着手金は、所得税では受け取った年ではなく引き渡した年の売上と考えられる。消費税には技術に係る役務の着手金を受け取った時に計上できる扱いがある(9-1-11注)が、Web制作が当たるかは書かれていない。月ごとに報酬を決めた保守は、その月の売上
- 入金日で数えられるのは現金主義を選んだ人だけ。事業所得なら前々年の所得が300万円以下で、青色申告の承認と届出が要り、55万円・65万円の控除は使えなくなる
売上の年が決まったら、次は手数料をどう書くかです。
クラウドソーシングの売上は手数料を引く前?後?で、3社の規約と確定申告の書き方をまとめています。