この記事にはアフィリエイト広告(PR)を含みます。
フリーランスとして初めて自分で請求書を作るとき、相手の書式に金額を入れるのとは違って、何の欄を作ればいいのかで手が止まります。
この記事では、法律で決まっている請求書の記載事項と、決まってはいないけれど書いておきたい項目を分けて並べます。
先に要点を3つ書きます。
- インボイス登録をしている人は、消費税法で決まった6つの記載事項を書きます。
- インボイス登録をしていない人は、登録番号を書きません。登録した人の請求書(適格請求書)と間違われるおそれのある書類を渡すことは、法律で禁止されています
- 源泉徴収される仕事なら、報酬と消費税を分けて書いておきます。請求書などで報酬と消費税の額が明確に分けられていれば、消費税の分は源泉徴収の対象から外して差し支えない、と国税庁が示しています
後半に、Web制作の請求を例にした記入例を載せています。
ふだんはフリーランスでWeb制作をしています(運営者情報)。
この記事は、2026年11月10日に消費税法・所得税法の条文と国税庁のタックスアンサー、Misocaの公式サイトで確かめたことで書いています。
自分の取引がどの扱いになるかは、税務署か税理士に確かめてください。
インボイス登録をしている人が書く、請求書の記載事項6つ
インボイス登録をした人(適格請求書発行事業者)が、取引先から求められて渡す請求書を「適格請求書」といいます。
請求書の記載事項は、消費税法の第57条の4第1項に6つ並んでいます。
国税庁のタックスアンサー No.6625(適格請求書等の記載事項)の言葉に、Web制作の請求書での書き方を添えると、次のとおりです。
- 書類作成者の氏名または名称および登録番号:自分の名前(屋号があれば屋号)と登録番号。登録番号は、法人番号の無い個人なら「T+13桁の数字」です(タックスアンサー No.6498)
- 取引年月日:条文の言葉では「課税資産の譲渡等を行つた年月日」。下の記入例では納品日を入れています。毎月の保守のように、まとめて請求するなら「2026年11月1日〜11月30日分」のような期間でもよい
- 取引内容:「コーポレートサイト制作(デザイン・コーディング)」のように、何の仕事かが分かる書き方
- 税率ごとに区分して合計した税込対価(又は税抜対価)の額及び適用税率:「10%対象 300,000円(税抜)」のように、税率ごとの合計と税率。税抜と税込のどちらで書いてもよい
- 税率ごとに区分した消費税額等:「消費税 30,000円」のように、税率ごとの消費税の額
- 書類の交付を受ける事業者の氏名または名称:発注者の会社名や名前
飲食料品のような軽減税率の品目を扱わないWeb制作なら、4と5は税率10%の区分だけになります。
2の「まとめて」は、No.6625に「課税期間の範囲内で、一定の期間内の取引をまとめて記載する方法」も認められると書かれていることによります。
消費税の端数の扱いは見積もりの金額は、税込と税抜のどちらで書くのかに回します。
請求書番号や発行日は、6つの記載事項に入っていません。
それでも、問い合わせや入金の確かめのときに、どの請求書の話かを言い合えるので、書いておくと話が早く進みます。
なお、この決まりは「求められたとき」に渡す義務です(第57条の4第1項)。
発注者が消費税の申告で仕入税額控除を受けるのにこの請求書が要るので、登録している人は、いつもこの6つを入れた形で作っておくほうが手間が少ないと思います。
インボイス登録をしていない人は、登録番号を書かず、まぎらわしい表示もしない
上の6つは、登録した人が渡す適格請求書の決まりです。
インボイス登録をしていない人は、適格請求書を渡せません。
登録番号を除いた、自分の名前・取引の日付・仕事の内容・金額・相手の名前をそろえておけば、取引先は何の請求かを確かめられます。
気をつけたいのは、消費税法の第57条の5です。
登録していない人が、次の書類を渡すことを禁止しています。
適格請求書発行事業者が作成した適格請求書又は適格簡易請求書であると誤認されるおそれのある表示をした書類
これに違反した人は、第65条で「一年以下の拘禁刑又は五十万円以下の罰金」の対象になります。
条文には、どんな表示がこれにあたるかの例は挙がっていません。
ネットで拾った登録番号の欄つきのひな形を使うなら、その欄は消しておくのが無難です。
登録していないことで取引先との間に何が起きるか(値下げや取引停止を求められたときの線引き)は、インボイス未登録のフリーランスは、仕事を受けにくくなるのかが詳しいです。
源泉徴収される仕事は、報酬と消費税を分けて書く
発注者が報酬から所得税を差し引いて納める「源泉徴収」は、所得税法の第204条第1項で対象の報酬が決まっていて、第1号に「デザインの報酬」が挙がっています。
発注者が法人なら、この決まりで源泉徴収をする側になります。
同じ条の第2項第2号により、従業員などに給与を払っていない個人の発注者から受け取る報酬には、この決まりは当てはまりません。
Web制作の請求のどこまでがデザインの報酬にあたるかは、Web制作の報酬は源泉徴収されるのかで取り上げています。
自分の請求が源泉徴収されるか分からないときは、請求書を作る前に、発注者の経理の人に「源泉徴収をされますか」と聞いてしまうのが早いです。
引くのは発注者なので、相手の扱いに合わせて請求書を作ります。
源泉徴収される仕事の請求書で効いてくるのが、消費税の書き方です。
国税庁のタックスアンサー No.2792(源泉徴収が必要な報酬・料金等とは)は、報酬に消費税が含まれている場合は原則として消費税を含めた金額が対象になる、としたうえで、こう続けます。
ただし、請求書等において、報酬・料金等の額と消費税等の額が明確に区分されている場合には、その報酬・料金等の額のみを源泉徴収の対象とする金額として差し支えありません(注)。
(注)は、インボイス制度が始まったあともこの扱いは変わらない、という説明です。
報酬と消費税を1行にまとめて「330,000円(税込)」とだけ書くと、原則どおり330,000円が源泉徴収の対象になり、引かれる額が増えます。
No.2792のこの扱いは、インボイス登録をしているかどうかで分けて書かれてはいません。
ただ、登録していない人が請求書に消費税の額を書くこと自体をどう考えるかは、この記事では確かめていないので、税務署か税理士に聞いてください。
引かれる額は、タックスアンサー No.2795(原稿料や講演料等を支払ったとき)によると、支払金額が100万円以下ならその10.21%、100万円を超えるなら、超えた分の20.42%に102,100円を足した額です(1円未満は切り捨て)。
源泉徴収税額と差引の請求額は、6つの記載事項には入っていません。
書いておけば、入金の額と突き合わせやすくなります。
同じNo.2795には、令和9年分(2027年分)からは税の名前が「所得税、防衛特別所得税および復興特別所得税」になると書かれています。
税額の表は、このページ(令和8年4月1日現在の法令)では10.21%と20.42%のままです。
2027年に入ったら、ひな形やサービスの表記を見直してください。
支払期日と振込先も書いておく
支払期日と振込先は、6つの記載事項に入っていません。
それでも、入金を待つ側からすると、書いておかないと困る項目です。
- 支払期日:契約書や発注のメールで決めた日を書く。決めていなかったなら、請求書を送る前に、支払いの締め日と支払日を相手に聞いておく。支払いサイトの長さは支払いサイト60日はきついのか、休日に当たったときは支払日が土日や年末年始に当たったら、フリーランスの報酬はいつ振り込まれるのか
- 振込先と振込手数料:口座を書き、振込手数料をどちらが持つかは契約に合わせる。報酬から引かれたときはフリーランスの報酬から振込手数料を差し引くのは減額か
- 立て替えた費用:発注者のドメイン代や素材代を立て替えたなら、報酬とは行を分けて書く。売上や消費税での扱いは発注者のドメイン代や素材代を立て替えたら、フリーランスのWeb制作者は売上に入れるのか
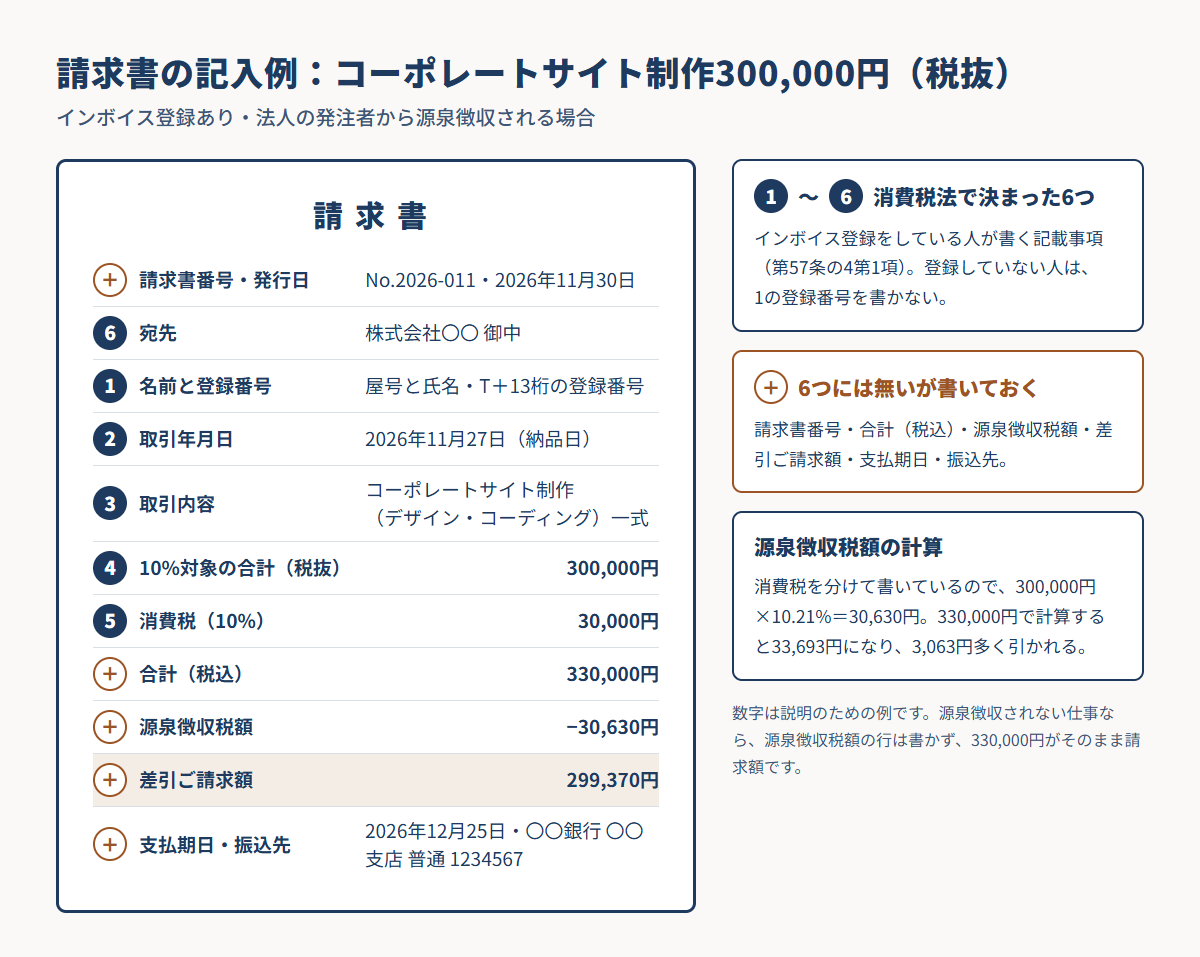
請求書の記入例(コーポレートサイト制作300,000円・税抜)
インボイス登録をしていて、法人の発注者から源泉徴収される仕事として、制作費300,000円(税抜)を請求する例です。
数字は説明のためのものです。
| 項目 | 書く内容 |
|---|---|
| 請求書番号・発行日 | No.2026-011・2026年11月30日 |
| 宛先(交付を受ける事業者) | 株式会社〇〇 御中 |
| 自分の名前と登録番号 | 屋号と氏名・T+13桁の登録番号 |
| 取引年月日 | 2026年11月27日(納品日) |
| 取引内容 | コーポレートサイト制作(デザイン・コーディング)一式 |
| 10%対象の合計(税抜) | 300,000円 |
| 消費税(10%) | 30,000円 |
| 合計(税込) | 330,000円 |
| 源泉徴収税額 | −30,630円(300,000円×10.21%) |
| 差引ご請求額 | 299,370円 |
| 支払期日・振込先 | 2026年12月25日・〇〇銀行 〇〇支店 普通 1234567 |
源泉徴収税額は、消費税を分けて書いているので300,000円に10.21%を掛けています。
消費税を分けずに330,000円で計算すると33,693円になり、3,063円多く引かれます。
源泉徴収されない仕事なら、源泉徴収税額の行は書かず、合計の330,000円がそのまま請求額です。
送ったあとは控えを残し、間違えたら直したものを出す
適格請求書を渡した人は、その写しを保存しなければなりません(消費税法 第57条の4第6項)。
PDFの請求書をメールで送ったなら、そのデータを残します。
取引先から受け取った請求書の保存のしかたは、メールで受け取った請求書は、印刷して保管するだけでいいのかに分けてあります。
送ったあとで書き間違いに気づいたときは、修正した適格請求書を渡す義務があります(同じ条の第4項)。
全部を書き直すか、直した所を示すかは、送った請求書を間違えたら、フリーランスのWeb制作者はどう直せばいいのかに書き方の例があります。
請求書を作るサービスを使うなら
表計算ソフトのひな形でも、上の項目がそろっていれば足ります。
毎月の保守料のように同じ請求書をくり返し作る人や、源泉徴収の計算を毎回するのが手間な人は、請求書を作るサービスを使う方法もあります。
下のリンクは広告です。
私はMisocaを使っていません。
ここに書くのは、2026年11月10日に公式サイトとサポートページで確かめたことです。
弥生のMisoca(ミソカ) は、見積書・納品書・請求書・領収書を作れるサービスです。
公式サイトには、適格請求書の発行や保存ができるとあります。
- 料金:料金プランのページによると、請求書が月10通までなら「無料プラン」がずっと無料で、見積書・納品書・領収書は数に制限がありません。月15通まで作れる「プラン15」は年額8,800円(税抜)です。初年度無償のキャンペーンは、2027年3月31日(水)までの申し込み分で、年契約だけが対象です(自動更新の支払い方法の登録も要ります)
- 源泉徴収:Misocaの「源泉徴収税の計算方法について」によると、復興特別所得税ありの場合は100万円まで10.21%で計算し、税別表示の設定なら「請求合計 = 小計 + 消費税(小計 × 消費税率)- 源泉徴収税額(小計 × 源泉徴収税率)」になります。上の記入例と同じ、消費税を除いた小計に率を掛ける計算です
- 送り方:PDFのダウンロード、メールでの送付、郵送から選べます。郵送はプラン15から使える機能で、1通210円(税抜)です
無料プランには使えない機能もある、と料金のページにあります。
申し込む前に、各プランの機能比較で、使いたい機能が入っているかを確かめてください。
会計ソフトもあわせて選ぶなら、やよいの青色申告とマネーフォワードを比較。
消費税の申告と申し込む時期で料金が変わるが参考になります。
フリーランスの請求書の書き方のまとめ
- インボイス登録をしている人は、消費税法 第57条の4第1項の6つの記載事項を書く。毎月の請求書は期間でまとめて書いてもよい
- 登録していない人は、登録番号を書かない(第57条の5・第65条)
- 源泉徴収される仕事は報酬と消費税を分けて書く。されるか分からなければ発注者に聞く
- 請求書番号・支払期日・振込先・立て替えた費用も、行を分けて書いておく
- 送った適格請求書は写しを保存し、間違えたら修正したものを渡す