この記事にはアフィリエイト広告(PR)を含みます。
確定申告が近づいてから、申告する年の帳簿をまだつけていないと気づいたフリーランスのWeb制作者向けに、今からやることを順番にまとめました。
気づいた日にやることは、次の3つです。
- 銀行とクレジットカードの明細を、申告する年の1月の分から手元に保存する。ネットバンキングやカード会社のサイトで見られる明細には期間があり、会計ソフトを口座とつないでも、まだ取り込んでいないまま見られなくなった古い明細は取り込めません
- 自分が出した請求書の控えを、1年分そろえる。白色申告なら、請求書の控えで中身を確かめられる売上は、入金した日に書いていく簡易な書き方が認められています
- 帳簿は売上から書く。税務調査で売上の帳簿を出せなかったり、書いた売上が本来の3分の2未満だったりすると、加算税が重くなります
ふだんはフリーランスでWeb制作をしています(運営者情報)。
この記事は、2026年11月7日に国税庁の資料と、弥生・マネーフォワードのサポートページで確かめたことで書いています。
私は弥生とマネーフォワードのどちらの会計ソフトも使っていません。
自分の事業や帳簿がどの扱いになるかは、税務署か税理士に確かめてください。
白色申告でも、帳簿をつけないままにはできない
事業所得のある人は、白色申告でも帳簿をつける必要があります。
国税庁のタックスアンサー No.2080(白色申告者の記帳・帳簿等保存制度)は、記帳する必要のある方を「不動産所得、事業所得または山林所得のある方。」としています。
所得税法 第232条第1項も、青色申告の承認を受けていない人に、収入と経費に関する事項を簡易な方法で記録し、帳簿を保存するよう定めています。
国税庁のリーフレット「個人で事業を行っている方の記帳・帳簿等の保存について」は、対象をこう書いています。
個人で事業や不動産貸付け等を行う全ての方(所得税及び復興特別所得税の申告の必要がない方も含みます。)は、記帳と帳簿書類の保存義務があります。
つけた帳簿は保存も要ります。
同じリーフレットの表では、白色申告の場合、収入金額や必要経費を記載した帳簿は7年間、請求書や領収書などの書類は5年間です(No.2080 も、帳簿や書類は5年間、記帳制度に基づいて作成した帳簿は7年間としています)。
インボイスの登録をしている人は、交付した適格請求書の写しなどを7年間保存する必要があると、同じリーフレットに書かれています。
白色申告の人が確定申告書を出すときは、収入と経費の内容を書いた書類(収支内訳書など)の添付が要ります(No.2080)。
売上の帳簿が無いと、加算税が重くなる
帳簿をつけていないままで私が気にしたほうがよいと考えるのは、税務調査を受けたときの加算税です。
2023年分の確定申告に対する修正申告などから、売上の帳簿についての加算税の加重措置が始まっています。
国税庁の「帳簿の提出がない場合等の加算税の加重措置に関するQ&A」によると、税務調査で売上に関する帳簿の提示などを求められて次のどれかに当たると、帳簿に書くべきだった事項の申告漏れに課される過少申告加算税・無申告加算税の割合が重くなります。
- 帳簿の提示などをしなかった:10%加重
- 帳簿に書いた売上が、本来の金額の2分の1未満だった:10%加重
- 帳簿に書いた売上が、本来の金額の3分の2未満だった:5%加重
重くなるのは加算税の割合で、所得税そのものの税率が上がるわけではありません(同じQ&Aの注)。
対象になる帳簿は、仕訳帳・総勘定元帳の売上の部分や、売上帳・現金出納帳など売上の金額が分かる帳簿です(国税庁のパンフレット)。
加重の目安が売上の記載の割合で決まるので、まとめて帳簿をつけるなら、まず売上の記録をそろえるのが先だと私は考えています。
なお、副業の雑所得として申告している人は、所得税についてはこの措置の対象外です(消費税の課税事業者なら消費税に限って対象。
同じQ&Aの注)。
帳簿が間に合わないからといって、申告を遅らせるのも避けたいところです。
タックスアンサー No.2024(確定申告を忘れたとき)によると、期限を過ぎて出すと期限後申告になります。
税務署からの調査の事前通知の前に自主的に出した場合でも、納める税金の5パーセントの無申告加算税がかかります(期限から1か月以内に自主的に出すなど、かからない場合の要件もあります)。
期限までに出したあとで間違いに気づいたときの直し方は、確定申告を出したあとで間違いに気づいたら、フリーランスのWeb制作者はどう直せばいいのかにまとめています。
最初に、銀行とカードの明細を保存する
まとめて帳簿をつけるときの材料は、事業で使った銀行口座の入出金と、クレジットカードの利用明細です。
気をつけたいのは、ネットバンキングやカード会社のサイトで見られる明細には期間があることです。
会計ソフトで口座とつないで明細を取り込む機能も、この期間に縛られます。
マネーフォワードのサポートページ「一定期間以上前の金融機関のデータが表示されません。」は、こう説明しています。
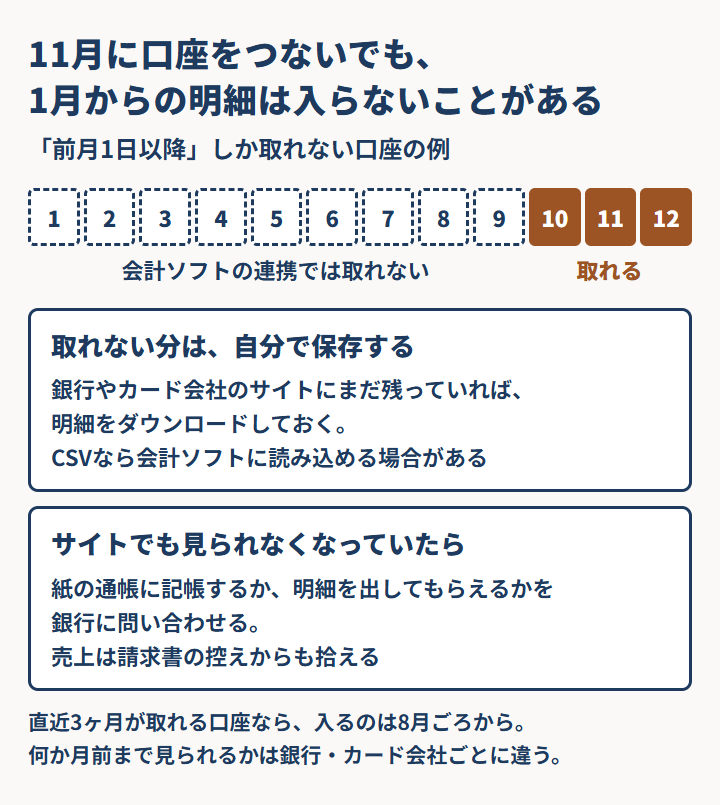
現在多くのインターネットバンキングの口座では、前月1日以降、もしくは直近3ヶ月のデータのみが取得可能です。
同じページは、取得できる期間が過ぎた明細は取得できない、としています。
この説明に当てはまる口座だと、11月に会計ソフトとつないでも、取れるのは10月1日以降か直近3か月の分で、1月から夏ごろまでの明細は入らないことになります。
年が明けて2月につないだ場合、前月1日以降しか取れない口座では、申告する年の明細は1件も入りません(直近3か月が取れる口座でも、入るのは前の年の11月ごろからの分です)。
弥生のサポートページ「口座連携の設定」にも、「金融機関により明細保持期間内に口座情報を取得する必要がある」とあります。
ただ、会計ソフトで取り込める期間と、銀行のサイトで自分で見られる期間は同じとは限りません。
会計ソフトで取れない分も、銀行のサイトにまだ残っていれば、自分でダウンロードしておけます。
気づいた時点で、次のものを保存します。
何か月前まで見られるかは銀行やカード会社ごとに違うので、それぞれのサイトで確かめてください。
- 事業で使った銀行口座の、1月からの入出金明細(CSVで落とせるなら、CSVでも保存しておくと会計ソフトに読み込める場合があります)
- クレジットカードの、1月からの利用明細
- 自分が出した請求書の控え
- 受け取った領収書や請求書。メールやPDFで受け取ったものは、原則として一定の要件の下で電子データのまま保存します(メールで受け取った請求書は、印刷して保管するだけでいいのか)
- クラウドソーシングの報酬の明細。売上は手数料が引かれる前の額で考えます(クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのか)
銀行のサイトでも見られなくなっていた分は、紙の通帳に記帳するか、取引の明細を出してもらえるかを銀行に問い合わせてみてください。
売上は、請求書の控えとクラウドソーシングの報酬の明細からも拾えます。
国税庁の冊子は「現金や預金、クレジットカードについては、事業用と私用を区別しましょう。」と書いています。
私用と同じ口座やカードを使ってきた人は、明細から事業の分を拾い出すことになります。
売上から先に、1年分をまとめてつける
材料がそろったら、売上から書いていきます。
白色申告の人は、国税庁の冊子「帳簿の記帳のしかた(事業所得者用)」にある簡易な方法が使えます。
Web制作のように、請求書を出して後から代金を受け取る売上(掛売上)については、こう書かれています。
掛売上の取引で保存している納品書控・請求書控等によりその内容を確認できるものについては、日々の記載を省略し、現実に代金を受け取った時に現金売上として記載することができる(ただし、年末に売掛金の残高を記載する。)。
請求書の控えを残しているなら、振込で受け取った代金も、口座の入金を見ながら入金した日の売上として書いていけるということです。
最後に、12月31日の時点でまだ入金されていない代金(売掛金)の残高を書きます。
12月に納品して1月に入金される仕事は、入金が翌年でも納品した年の売上になるので(年末に納品して、入金が翌年になった売上は、どちらの年に入れるのか)、この残高を書き漏らさないようにします。
経費についても、同じ冊子に簡易な方法が2つあります。
1つは、少額な費用を項目ごとに日々の合計金額だけまとめて書く方法です。
もう1つは、実際に出金した時に書く方法で、この場合は年末に未払いや前払いの額を書きます。
カードの明細と口座の出金を見ながら、サーバー代・ソフトの利用料・通信費のように、事業で使った分を項目ごとに拾っていきます。
この簡易な方法は、白色申告の帳簿の話です。
消費税の課税事業者は、簡易な方法でも売上先の名前などを書く必要があると、同じ冊子に書かれています。
青色申告で55万円・65万円の控除を受ける人は、複式簿記でつけます。
手で書くなら、国税庁の記帳・帳簿等の保存のページに、帳簿の様式例(事業所得者用)がPDFとEXCELで置かれています。
会計ソフトでまとめてつけるなら、古い明細は読み込むか手で入れる
1年分の取引を手で書くのが大変なら、会計ソフトを使う方法があります。
国税庁の加算税のパンフレットにも、「会計ソフトを利用することで簡単に帳簿の作成ができます。」とあります。
ただし、口座とつないで取り込めるのは、銀行のサイトで照会できる期間の中で、それぞれのソフトの説明にある範囲の明細だけです。
取り込めない古い分の扱いは、ソフトごとに書かれていることが違います。
- やよいの青色申告 オンライン:サポートページ「CSVファイル取込」に、「金融機関からダウンロードした取引明細や帳簿などのCSV形式のファイルを使って、取引を取り込めます。」とあります。口座とつないで取り込む場合は、前年1月1日以降の取引が対象です(連携したサービスの取得設定)。やよいの青色申告 オンラインは青色申告向けの製品で、白色申告向けには、やよいの白色申告 オンラインという別の製品があります
- マネーフォワード クラウド確定申告:サポートページ「データ連携で表示されない明細があります。どうすればいいですか?」に、照会期間を過ぎた明細は取得できず、「取得できない明細は、手入力やインポート操作で仕訳登録を行ってください。」とあります
申告する年の分はすでに取りこぼしていても、口座を早くつなげば、そこから先の取りこぼしは減らせます。
マネーフォワードの「データ連携」機能とはどのような機能ですか?は、できるだけ早く連携の設定をすることを勧めています。
ただし同じページには、連携のエラーなどで自動の取得が止まると、取得できない期間が生じることがあるとも書かれています。
マネーフォワードは、自動の取得が正常に続いている限り過去のデータは消えないとしています(先に挙げた「一定期間以上前の金融機関のデータが表示されません。」)。
弥生は、一度取得した明細は「口座連携の設定」の中に保存され、銀行のサイトで表示されなくなった後でも閲覧できるとしています(過去に取得した明細を表示したい)。
料金や、消費税の申告に使えるプランの違いは、やよいの青色申告とマネーフォワードを比較。
消費税の申告と申し込む時期で料金が変わるにまとめています。
使い勝手は私には書けないので、申し込む前に公式サイトで料金と条件を確かめてください(下のリンクは広告です)。


青色申告の人は、帳簿のつけ方で控除の額が変わる
申告する年の分を青色申告にするには、原則としてその年の3月15日までに承認の申請が要ります(所得税法 第144条。
その年の1月16日以後に開業した場合は、開業から2か月以内)。
申請していなければ、その年の分は白色申告です。
承認を受けている人は、タックスアンサー No.2072(青色申告特別控除)のとおり、正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表と損益計算書などを添えて期限(翌年3月15日)までに申告することが55万円の控除の要件です。
65万円は、それに加えてe-Taxでの送信か、優良な電子帳簿の要件を満たして届出書を出すことが要件です。
55万円・65万円の要件に当たらない青色申告者は10万円の控除で、簡易な帳簿でも青色申告はできます(タックスアンサー No.2070)。
帳簿の備付け・記録・保存が決まりどおりでない年があると、税務署長はその年までさかのぼって承認を取り消すことができます(所得税法 第150条第1項第1号)。
くわしくはフリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかにまとめています。
帳簿をつけていなかった人が、今からやることのまとめ
白色申告でも、事業所得があれば帳簿は必要です。
売上の帳簿が無いまま税務調査を受けると加算税が重くなり、帳簿が間に合わないからと申告を遅らせると、自主的に出しても原則として無申告加算税がかかります。
順番は、明細を見られなくなる前に保存し、売上から書き、年末の売掛金の残高で締める、です。
青色申告で55万円・65万円の控除を受けたい人は、複式簿記で1年分をつけることになります。
会計ソフトを使うなら、口座を早めにつないでおくと、そこから先の明細の取りこぼしを減らせます。