この記事にはアフィリエイト広告(PR)を含みます。
個人でWeb制作をしていて売上が増えてくると、法人成りのタイミングが気になります。
法人成りで変わるのは税率だけではありません。
社会保険・均等割・設立の費用・消費税・届出の期限まで条文と公的機関の資料で確かめ、自分の数字を書き込んで比べられる形にしました。
- 目安を考える手がかりは3つです。①自分の課税所得が所得税の表の何段目か(所得税の率は20%の段から法人税の15%を、33%の段から23.2%を上回ります。率だけの比べ方で、住民税などは含みません)②消費税が免除か、インボイスの登録をしているか(法人の1期目・2期目で扱いが変わります)③社会保険料(法人成りすると1人でも厚生年金保険の適用事業所になり、率18.3%を会社と本人で半分ずつ負担します)
- 税のかかり方が違います。所得税は5〜45%の7段階です。法人税は、資本金1億円以下の普通法人などで年800万円以下の部分が15%(2027年3月31日までに開始する事業年度)、超える部分が23.2%です。ただし、会社から自分に払う役員報酬には、本人の所得税がかかります(私の読み)
- 赤字の年でも、法人には均等割がかかります(東京都主税局の説明)。資本金等1,000万円以下・従業者50人以下なら、標準税率で年7万円です(地方税法の2つの均等割の私の足し算)
- 届出の期限は設立の日から数えます。法人設立届出書は設立の日から2か月以内、青色申告の承認申請は設立の日から3か月を経過した日か事業年度終了の日の、早いほうの前日までです
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではなく、法人化もしていません。
この記事の数字の足し算と、条文から先の読みは私のもので、本文では(私の計算)(私の読み)などと短く注を付けます。
法人成りするかどうかは、前年の決算書をもとに、税務署か税理士に確かめてから決めてください。
2026年11月2日時点の情報で、税率や規約は変わることがあります。
法人成りのタイミングは、所得の額だけでは決まらない
個人事業主から法人化すると、税率のほかに、役員報酬の扱い・均等割・社会保険・設立の費用・消費税・届出の期限が変わります。
「所得がいくらから法人成りが得」という一つの線や目安は、私が読んだ資料の中には見つかりませんでした。
この記事では、項目ごとに、条文と公的機関の説明に書かれていることを順に確かめます。
所得税は段階で上がり、法人税は2段階。ただし役員報酬には所得税がかかる
個人事業主の事業所得には、所得税法 第89条が定める7段階の税率がかかります。
国税庁のタックスアンサー No.2260 によると、所得税は5%から45%の7段階で、所得税と復興特別所得税(原則として基準所得税額の2.1%)を併せて申告・納付します。
| 課税される所得金額(各段階の部分) | 税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円を超え330万円以下 | 10% |
| 330万円を超え695万円以下 | 20% |
| 695万円を超え900万円以下 | 23% |
| 900万円を超え1,800万円以下 | 33% |
| 1,800万円を超え4,000万円以下 | 40% |
| 4,000万円を超える部分 | 45% |
法人税の率は、所得の23.2%です。
株式会社や合同会社のような普通法人のうち、資本金1億円以下のものなどは、年800万円以下の部分が15%に下がっています。
これは2027年3月31日までに開始する事業年度の特例で、本来の率は19%です(法人税法 第66条、租税特別措置法 第42条の3の2、タックスアンサー No.5759)。
法人には、法人税のほかに法人住民税・法人事業税などもかかります(東京都主税局。
率はこの記事では確かめていません)。
会社の利益から自分に払う役員報酬は、次の節のとおり本人の所得になります(私の読み)。
役員報酬以外で受け取る場合(配当など)は、この記事では扱いません。
役員報酬には給与所得控除が使えるが、毎月同額が原則になる
会社から受ける役員報酬は、所得税では給与等(所得税法 第28条)として扱われます(私の読み)。
給与所得の金額は、給与等の収入金額から給与所得控除額を引いた残りです。
2026年分・2027年分の控除額は、タックスアンサー No.1410 によると次のとおりです。
- 収入金額220万円まで:74万円
- 220万円超〜360万円:収入金額×30%+8万円
- 360万円超〜660万円:収入金額×20%+44万円
- 660万円超〜850万円:収入金額×10%+110万円
- 850万円超:195万円(上限)
役員報酬を年600万円にすると、上の式では600万円×20%+44万円で、控除額は164万円です(私の計算。
660万円未満は所得税法の別表第五の表で求める、と No.1410 の注にあるので、実際の額は表で確かめてください)。
会社の側には決まりがあります。
役員への給与のうち、定期同額給与・事前確定届出給与・一定の業績連動給与のどれにも当たらない額は、損金に入りません。
経費にならず、法人税の計算で引けない、ということです(法人税法 第34条)。
定期同額給与は、支給時期が1か月以下の一定の期間ごとで、各支給時期の支給額が同額の給与で、期の初めから3か月を経過する日までの改定なども挙がっています(No.5211)。
決算を見てから好きな月に増減する形ではありません(私の読み)。
法人成りで増える手間と、会社のお金の扱い
法人成りすると、増える負担もあります。
法人は事業年度ごとに、確定した決算に基づく申告書を、事業年度終了の日の翌日から2か月以内に出します。
所得が出なかった年も、欠損金額を書いて出す形です(法人税法 第74条)。
赤字でも均等割を払い(次の節)、社会保険料は会社も半分を負担します(その次の節)。
会社の利益は会社のもので、自分の手元へは、毎月同額が原則の役員報酬などの形で移します(私の読み)。
決算と申告を税理士に頼むなら、その費用の見積もりも取って、比べる表に入れてください。
均等割は、赤字の年でもかかる
均等割は、利益に関係なく、資本金等の額と従業者の数で決まる、法人の定額の住民税です。
東京都主税局の説明では、都内に事務所や事業所のある法人は、赤字決算でも法人都民税の申告と納付が必要です。
法人税割は赤字(法人税が欠損)なら課税されませんが(使途秘匿金がある場合などを除く)、均等割は決算の状況にかかわらず課税されます。
標準税率は、地方税法 第52条で資本金等の額が1,000万円以下の法人が年2万円、第312条で資本金等の額が1,000万円以下かつ従業者数50人以下の法人が年5万円です。
足すと年7万円です(私の足し算)。
条文は「標準税率」と書いているので、実際の額は事務所のある自治体で確かめてください。
厚生年金保険は、1人の会社でも適用事業所になる
日本年金機構によると、厚生年金保険の適用事業所になるのは、株式会社などの法人の事業所(事業主のみの場合を含む)です。
個人の事業所は、従業員が常時5人以上いる場合(農林漁業、サービス業などを除く)に適用事業所になります。
従業員のいない個人事業主は、この条件に当たりません(私の読み)。
保険料は、毎月の給与を等級に当てはめた額(標準報酬月額)と賞与(標準賞与額)に保険料率を掛けて計算し、事業主と被保険者が半分ずつ負担します。
厚生年金保険料率は18.3%で固定されています。
協会けんぽの健康保険は、保険料率が都道府県ごとに違います。
標準報酬月額が50万円なら、厚生年金保険料は50万円×18.3%で月9万1,500円、会社と本人が4万5,750円ずつです(私の計算)。
いま払っている国民健康保険料・国民年金保険料は、自治体と年金事務所の通知で確かめて、比べる表に書き込んでください。
設立の費用は、株式会社と合同会社で下限が違う
- 株式会社:設立の登記の登録免許税は、資本金の額の0.7%で、15万円に満たないときは15万円です(登録免許税法 別表第一 第24号)。定款は公証人の認証が必要で、手数料は資本金の額等が100万円未満なら3万円、300万円未満なら4万円、それ以外は5万円です。謄本は1枚250円で、紙の定款には収入印紙4万円がかかり、電子定款では要りません(日本公証人連合会)
- 株式会社の認証手数料の特例:2024年12月1日から、資本金100万円未満で、発起人が全員自然人で3人以下、定款に発起人が設立時発行株式の全部を引き受ける旨の記載があり、取締役会を置く旨の記載がない場合は、認証手数料が1万5,000円です(日本公証人連合会のお知らせ)
- 合同会社:登録免許税は、資本金の額の0.7%で、6万円に満たないときは6万円です(同じ別表)。持分会社(合同会社を含む)の定款は公証人の認証が要らないので、認証の手数料はかかりません(日本公証人連合会)。定款の作り方による費用は、この記事では確かめていません
電子定款で資本金100万円未満の株式会社なら、認証手数料3万円の場合は15万円+3万円+謄本約2,000円で約18万円、上の特例の条件をすべて満たして1万5,000円なら約16万7,000円です(私の足し算)。
このほかに、代表者印の作成費用と印鑑登録証明書代がかかります(日本公証人連合会)。
法人成りした1期目・2期目の消費税とインボイス
消費税は、基準期間の課税売上高が1,000万円以下なら、納税義務が免除されます。
基準期間は、個人事業者ではその年の前々年、法人ではその事業年度の前々事業年度です。
新しく設立された法人の1期目と2期目には基準期間がないので、原則として免除されます(タックスアンサー No.6503)。
免除されない場合もあります。
期首の資本金の額が1,000万円以上の法人は、その期から課税事業者です。
設立2期目は、原則として1期目の開始から6か月(特定期間)の課税売上高が1,000万円を超えると免除されません。
この判定は、課税売上高に代えて、その期間に払った給与等の合計額で行うこともできます(タックスアンサー No.6531)。
適格請求書発行事業者(インボイスの登録をした事業者)は、免除されません。
ほかにも例外があるので、判定は税務署か税理士に確かめてください。
インボイスの登録は、手続が2つに分かれます。
個人事業者が法人を設立して事業を始めるときは、新しく設立された法人としての手続に加えて、個人の「事業廃止届出書」の提出が必要です(国税庁のインボイスQ&A 問11)。
事業廃止届出書を出すと、事業を廃止した日の翌日に個人の登録が失効し、法人を設立するまでの取引は、原則として個人に帰属します(新規開業者向けのQ&A 問17)。
法人が事業を始めた最初の課税期間の初日から登録を受けるには、その課税期間の末日までに登録申請書を出します。
免税事業者の法人は、原則として課税選択届出書(消費税を納める側になる届出)も出しますが、2029年9月30日までの日を含む課税期間に登録を受ける場合は、経過措置で要りません。
この末日が休日でも、期限は延びません(問11)。
個人で使っていた2割特例(インボイス登録したフリーランスの2割特例は2026年分まで)が法人にどう当てはまるかは、確かめていません。
登録しない場合の取引への影響はインボイス未登録のフリーランスは、仕事を受けにくくなるのかに書きました。
届出の期限は、設立の日から数える
法人化したあとの税務署への届出のうち、法人の分は設立の日から期限を数えます。
個人の事業をやめる届出は、個人の確定申告期限までです。
- 法人設立届出書:法人設立の日(設立登記の日)以後2か月以内です(国税庁の手続案内 C1-4)
- 青色申告の承認申請書:設立の日の属する事業年度は、設立の日以後3月を経過した日と事業年度終了の日のうち、いずれか早い日の前日までです(C1-19。法人税法 第122条第2項)
- 個人事業の開廃業等届出書:個人の事業を廃止したときに出し、提出期限は、廃止した日の属する年分の確定申告期限までです(タックスアンサー No.2090)
個人の青色申告の承認申請はフリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかに書きました。
法人の青色申告は、法人として上の承認の申請をします(C1-19)。
自分の数字で比べる式:個人のままと法人成りした場合
| 比べるもの | 個人のまま | 法人成りした場合 |
|---|---|---|
| 事業の利益にかかる税 | 所得税(5〜45%)、復興特別所得税、住民税、個人事業税(対象のとき):前年の申告書と通知の額を書き込む | 法人税(年800万円以下15%、超える部分23.2%)、法人住民税、法人事業税など |
| 本人の所得 | 事業所得(青色申告特別控除などを引く) | 役員報酬(給与所得控除を引く)と、その所得税・住民税 |
| 社会保険 | 国民健康保険・国民年金:今年の通知額を書き込む | 厚生年金保険18.3%(半分が会社)と、都道府県ごとの健康保険 |
| 法人だけにかかる固定の額 | かからない | 均等割(標準で年7万円) |
| 手間と費用 | 個人の確定申告 | 決算と法人の申告(税理士に頼むなら見積もりの額を書き込む)、設立の費用 |
| 消費税 | 前々年の課税売上高と登録の有無 | 設立1期目・2期目は原則免除。資本金1,000万円以上などは課税 |
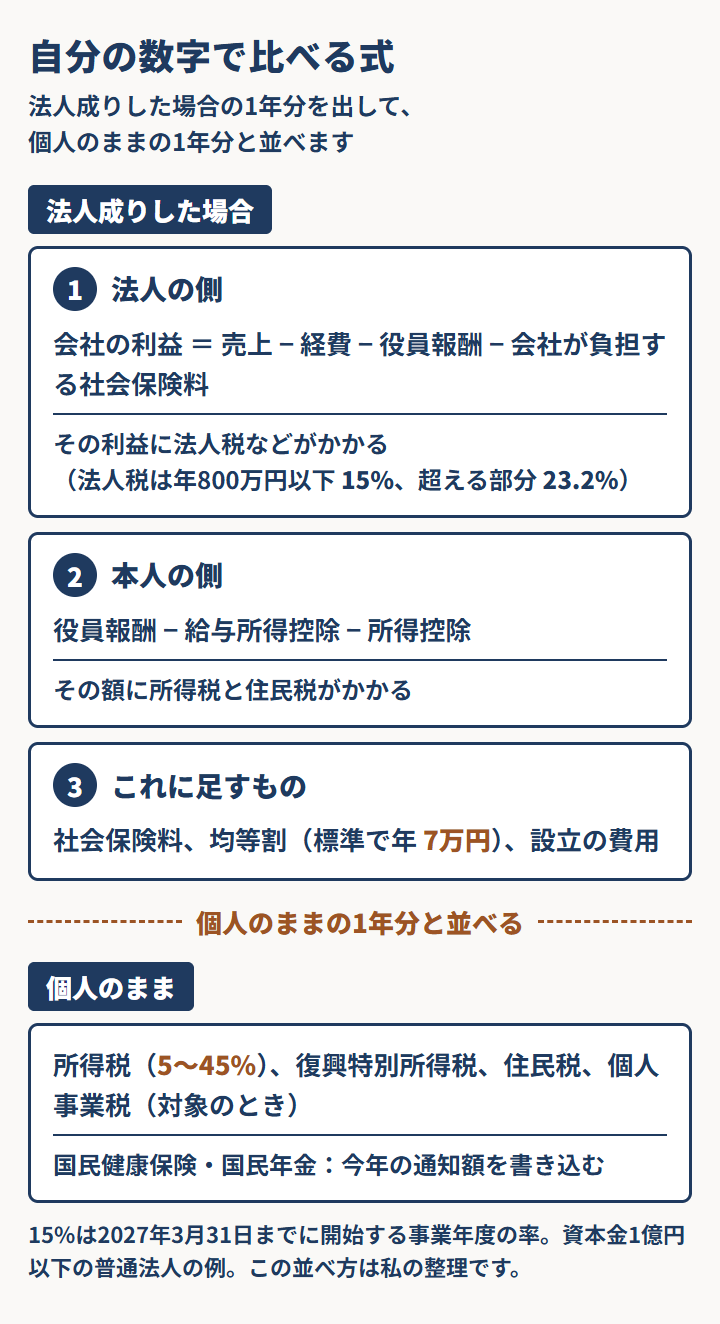
法人の側は、会社の利益を「売上−経費−役員報酬−会社が負担する社会保険料」で出し、その利益に法人税などがかかります。
本人の側は、役員報酬から給与所得控除と所得控除を引いた額に、所得税と住民税がかかります。
これに社会保険料、均等割、設立の費用を足して、個人のままの1年分と並べます(この並べ方は私の整理です)。
個人のうちに使える所得控除は12月31日までに払うと、2026年分の所得から引ける保険料と掛金に、個人事業税はWeb制作の仕事に個人事業税はかかるのかに書きました。
前年の決算書とこの表を持って、税理士に試算を頼む方法もあります。
本店所在地を自宅にしない選択肢:バーチャルオフィス
法人の本店の所在場所は、会社法で登記する事項です(株式会社は第911条第3項第3号、合同会社は第914条第3号)。
登記簿の内容を証明した登記事項証明書は、手数料を納付すれば、何人も交付を請求できます(商業登記法 第10条)。
自宅を本店にすると、その住所が登記に載ります。
特定商取引法の表示や開業届の住所は、開業届の住所に自宅を書くリスクに書きました。
本店を借りた住所にしても、代表者の住所は別に登記されます(株式会社は代表取締役の氏名及び住所、合同会社は代表社員の氏名又は名称及び住所。
会社法 第911条第3項第14号・第914条第7号)。
株式会社の代表取締役等には、2024年10月1日から、登記事項証明書などに住所を市区町村(東京都は特別区、指定都市は区)までしか表示しない「代表取締役等住所非表示措置」があります。
金融機関の手続や不動産取引で書類が増えることがあります(法務省)。
本店に使える住所を借りる方法の一つが、GMOバーチャルオフィス です(2026年10月28日に「GMOオフィスサポート」から名称変更)。
公式サイトによると、法人登記ができるのは転送ありの3プランで、月1転送プランが1,650円/月、隔週転送プランが2,200円/月、週1転送プランが2,750円/月(いずれも税込)です。
転送なしプラン(660円/月)は法人登記ができません。
入会金と保証料は0円で、基本料金は1年分をカードで前払いします(2026年11月2日に確認)。
料金は2027年1月上旬に、月1転送プランが2,530円/月、隔週転送プランが2,750円/月、週1転送プランが2,970円/月に改定される予定です。
個人で契約したまま法人の本店として登記することは利用規約で禁止されていて、法人を設立してから法人として申し込みます(第13条・第17条)。
私はバーチャルオフィスを使っていません。
法人成りした年の個人の確定申告と、会計ソフト
法人成りした年も、1月1日から個人の事業を廃止するまでに個人として稼いだ分は、その年分の所得税の確定申告の対象になります(所得税法 第120条第1項。
申告が要るかは所得と控除の額で決まります。
私の読み)。
弥生とマネーフォワードでは、個人事業主向けにやよいの青色申告 オンライン とマネーフォワード クラウド確定申告
 があり、法人向けは「弥生会計 Next」「クラウド会計」と別の製品です(各社の公式サイト、2026年11月2日に確認)。
私はどちらも使っていません。
まとめ:法人成りのタイミングを決める前にやる3つ
- 前年の決算書と申告書から、事業の所得の額を出す
- 国民健康保険・国民年金・住民税の通知額を拾い、上の比べる表の個人の欄に書き込む
- 表を持って、税務署か税理士に確かめる。設立の日・決算月・資本金の額で、消費税と届出の期限が変わる
この記事で確かめた資料
2026年11月2日に確認:e-Gov法令検索の所得税法・法人税法・会社法・商業登記法、国税庁のタックスアンサー No.2260・No.1410・No.5759・No.5211・No.6503・No.6531・No.2090・C1-4・C1-19・インボイスQ&A 問11・新規開業者向け問17、日本年金機構の適用事業所と被保険者・厚生年金保険の保険料、日本公証人連合会の定款認証の費用・手数料令の改正、東京都主税局の法人事業税・法人都民税、法務省の代表取締役等住所非表示措置、GMOバーチャルオフィスの料金プラン・サービスルール・利用規約・料金改定のお知らせ。