この記事にはアフィリエイト広告(PR)を含みます。
フリーランスのWeb制作者は、デザインの報酬などで、発注者に所得税を源泉徴収されることがあります。
税抜30万円の報酬で、税抜の額に10.21%を掛ける場合は、30,630円が引かれて振り込まれます。
引かれすぎた分を取り戻す還付申告は、いつから、何年前の分まで出せるのか。
先に答えを3つ書きます。
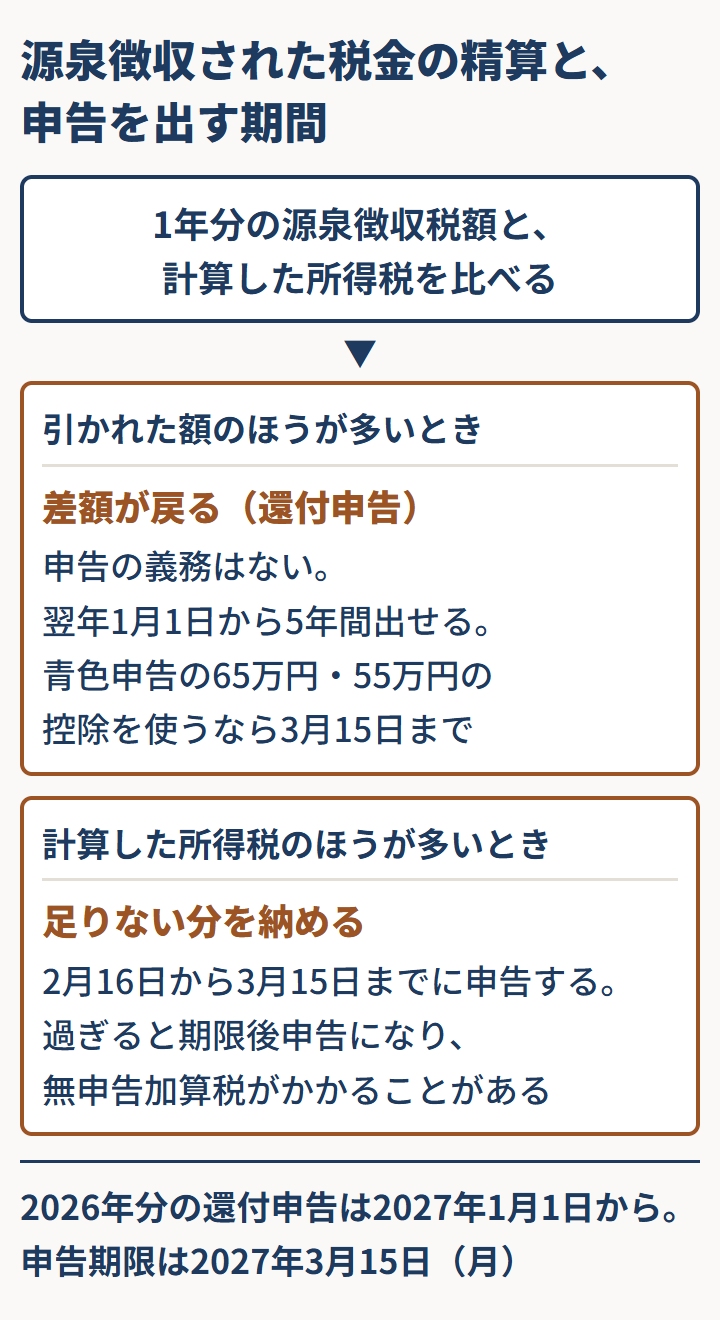
- 源泉徴収された税金は、確定申告で1年分の所得税と精算されます。引かれた額のほうが多ければ、差額が戻ります(所得税法 第138条第1項)。経費や控除を引いて計算した所得税より少なければ、足りない分を納めます
- 戻るだけの人は、申告の義務がありません。戻るための申告(還付申告)は、翌年1月1日から5年間出せます(国税庁 タックスアンサー No.2030)。2021年分は、2026年12月31日までと数えています
- ただし、青色申告の65万円・55万円の控除を使うなら、還付申告でも3月15日までに出します。2026年分は2027年3月15日(月)が期限です
ふだんはフリーランスでWeb制作をしています(運営者情報)。
自分で還付申告をした経験を書く記事ではなく、2026年11月16日に条文と国税庁の資料、弥生とマネーフォワードの公式サイトで確かめたことで書いています。
資料に書いてあることと、書いていないので当てはめたことは、分けて書きます。
自分の場合にいくら戻るかは、税務署か税理士に確かめてください。
源泉徴収された税金は、確定申告で1年分の税額と精算される
国税庁のタックスアンサー No.2020(確定申告)は、確定申告の役割をこう書いています。
源泉徴収された税金や予定納税額などがある場合には、この確定申告によってその過不足を精算します。
予定納税は、前年分の所得税の額をもとにした金額が15万円以上の人が、その年の所得税の一部を7月と11月に前もって納める制度です(所得税法 第104条)。
流れは単純です。
1年分の所得税を計算し、そこから源泉徴収された税額を差し引きます(第120条第1項第4号)。
差し引ききれない分は、申告書に書けば、税務署がその分を返します(第122条第1項第2号・第138条第1項)。
たとえば、1年間の報酬が税抜200万円で、どれも1回100万円以下の支払いとして10.21%を源泉徴収されていたとします。
引かれた額は204,200円です。
経費と控除を引いて計算した所得税と復興特別所得税の合計が9万円だったとすると、差の114,200円が戻ります(9万円は説明のために置いた数字です)。
反対に、計算した税額が引かれた額より多ければ、足りない分を3月15日までに納めます。
なお、1回の支払いが100万円を超える部分は20.42%で源泉徴収されます(国税庁 No.2795)。
どの報酬が源泉徴収の対象になるかは、Web制作の報酬は源泉徴収されるのかにまとめています。
仕事の中身や発注者によっては、対象にならない報酬もあります。
発注者がまだ税務署に納めていない分は、納めるまで戻らない
第138条第2項には、申告書に書いた源泉徴収税額のうち「まだ納付されていないもの」があるときは、その部分は「その納付があるまでは、還付しない」とあります。
国税庁のタックスアンサー No.2795は、原稿料などから源泉徴収した税額は、支払った月の翌月10日までに納付すると書いています。
条文では、デザインの報酬などを支払う者は、徴収した日の属する月の翌月10日までに国に納めることになっています(所得税法 第204条第1項)。
12月に支払いを受けた分は、発注者がこの期限に納める前に申告すると、まだ納付されていない分として、納付があるまで還付されないことがありえる(第138条第2項)、と読んでいます。
還付申告はいつから出せるか。翌年1月1日から5年間で、戻るだけの人に申告の義務はない
確定申告の義務を定めた第120条第1項には、かっこ書きがあります。
「控除しきれなかつた同号に規定する源泉徴収税額がある場合」を、義務のある場合から除いています。
タックスアンサー No.2020 も、確定申告をする必要がある方の説明に「控除しきれなかった外国税額控除の額、源泉徴収税額または予定納税の額がある場合を除きます」と書き、この取扱いは提出期限が2022年1月1日以後の確定申告書に適用されるとしています。
つまり、源泉徴収された税金が戻るだけの年は、申告の義務がありません。
ただ、出さなければ戻りません。
この戻るための申告を、国税庁は還付申告と呼んでいます。
還付申告がいつから出せるかは、タックスアンサー No.2030(還付申告)に書かれています。
還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。
2月16日の受付開始を待たずに、1月から出せるということです。
5年の終わり方は、国税庁の質疑応答事例「還付請求の消滅時効の起算日」に例があります。
還付申告書には提出期限が無いので、国税通則法 第74条第1項の5年は翌年1月1日から数え、令和2年分は「令和3年1月1日から令和7年12月31日まで」とされています。
この数え方を当てはめると、次のようになります(私の当てはめです)。
| 年分 | 還付申告を出せる期間 |
|---|---|
| 2021年分 | 2026年12月31日まで |
| 2022年分 | 2027年12月31日まで |
| 2025年分 | 2030年12月31日まで |
| 2026年分 | 2027年1月1日から2031年12月31日まで |
独立した年や、源泉徴収される仕事が多かった年で、まだ申告していない年があれば、2021年分は2026年12月31日が区切りです。
過去の年を出すなら、先に計算して、納める側にならないかを見る
翌年1月1日から5年間という期間は、戻るだけの年の話です。
計算してみて税金を納める側になった年は、申告の義務があった年なので、期限後申告(期限を過ぎてから出す確定申告)になります。
国税庁のタックスアンサー No.2024によると、期限後申告では申告内容によって無申告加算税(期限内に申告しなかったことに対する加算税)がかかり、税務署の調査の事前通知の前に自分から出した場合は、納める税金の5%です。
ただし同じページは、期限後申告でも次の要件をすべて満たす場合には無申告加算税はかからない、としています。
1つは、法定申告期限から1か月以内に自主的に行われていることです。
もう1つは、期限内申告をする意思があったと認められる一定の場合に当たることで、納める税金の全額を法定納期限(口座振替納付の手続をした場合は期限後申告書を提出した日)までに納めていること、期限後申告書を出した日の前日から5年前までの間に無申告加算税または重加算税を課されたことがなく、この不適用も受けていないこと、の両方が条件です。
期限後申告で納める税金は、申告書を出した日が納期限になり、納付の日までの延滞税も一緒に納めます。
期限後申告と加算税のしくみは、確定申告を出したあとで間違いに気づいたら、フリーランスのWeb制作者はどう直せばいいのかでも触れています。
青色申告の65万円・55万円の控除を使うなら、3月15日まで
No.2030には、期間の例外が書かれています。
ただし、青色申告特別控除(55万円、65万円)を受けようとする場合など、法定申告期限(原則翌年3月15日)までの確定申告書の提出が要件となっている特例を適用する場合には、還付申告であっても法定申告期限までに提出する必要があります。
青色申告をしているWeb制作者が、65万円や55万円の控除を受けるつもりなら、戻るだけの年でも2027年3月15日(月)までに2026年分を出します。
租税特別措置法 第25条の2を見ると、55万円の控除(第3項)には「その提出期限までに提出した場合に限り」という条件(第6項)がありますが、10万円の控除(第1項)にはこの条件がありません。
3月15日を過ぎても、青色申告の承認を受けていれば10万円の控除は残る、と読んでいます。
控除が小さくなるぶん、計算した所得税が増え、戻る額が減ることがあります。
控除の条件は、フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかにまとめています。
赤字の年も、引かれた税金は戻る
事業が赤字で、損失を翌年に繰り越すなら、還付申告(第122条)ではなく、損失を申告するための確定損失申告書(第123条)で出します。
この申告書に源泉徴収税額を書けば(第123条第2項第7号)、その分は第138条第1項で還付されます。
赤字の年の出し方は赤字の年でも、フリーランスのWeb制作者は確定申告をしたほうがいいのかにあります。
税金を納める年は、2月16日から3月15日まで
計算した所得税が源泉徴収された額より多く、納める側になる年は、第120条第1項の義務がある申告です。
期間は原則として翌年2月16日から3月15日までです(No.2020)。
期限を過ぎると、上で書いた期限後申告になります。
戻るか納めるかは計算してみないと分からないので、その年の分は3月15日までに出しておくのが確実です。
引かれた税額は、請求書と入金の記録から拾う
申告書には、1年間に源泉徴収された税額の合計を書きます。
拾い方は、次の順が手早いと考えています。
- 源泉徴収の欄を入れて出した請求書を、1年分並べる
- 口座の入金額と照らして、引かれた額が請求書どおりかを確かめる
- クラウドソーシングの仕事は、サービスの報酬の画面の記録を見る
支払調書は、支払った側が税務署に出す書類です(タックスアンサー No.7431)。
届くのを待たなくても、請求書と入金の記録があれば申告できる、というのが私の考えです。
届かないときの考え方は、クラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかに書きました。
予定納税をした年は、その額も差し引きます(第120条第1項第5号)。
予定納税の扱いは予定納税の通知が来たフリーランスのWeb制作者は、11月に何をすればいいのかにあります。
還付申告を出したあとで、源泉徴収税額の書き漏らしに気づいたときは、更正の請求(納めすぎた税額を直してもらうよう税務署に求める手続き)で直します。
No.2030は、その期間を「原則として還付申告書を提出した日から5年以内」としています。
直し方は、上と同じ確定申告の間違いの記事にまとめています。
還付申告書の作り方と出し方
申告書は、国税庁のホームページでも作れます。
No.2030は、「確定申告書等作成コーナー」では画面の案内に沿って金額を入力すれば、自宅などで確定申告書等の作成・提出ができる、と案内しています。
会計ソフトがなくても出せます。
e-Taxで出す準備は、フリーランスのWeb制作者が確定申告をe-Taxで出すには、何を用意すればいいのかにまとめています。
ふだんの帳簿を会計ソフトでつけているなら、そこから申告書を作り、そのままe-Taxで送る方法もあります。
下のリンクは広告です。
弥生とマネーフォワードのどちらの会計ソフトも、私は使っていません。
ここに書くのは、2026年11月16日に公式サイトで確かめたことです。
- やよいの青色申告 オンライン
 :弥生の公式サイトには「弥生なら直接e-Taxによる申告が可能です」とあり、e-Taxにはマイナンバーカードとスマートフォンの準備が必要と書かれています
- マネーフォワード クラウド確定申告
 :マネーフォワードの公式サイトには、アプリの電子申告(e-Tax)で税務署に行かずオンラインで完結できることと、そのためにマイナンバーカードと読み込みに対応したスマートフォンが必要なことが書かれています
料金とプランの違いは、やよいの青色申告とマネーフォワードを比較にまとめています。
還付申告の処理の目安
国税庁の確定申告期に多いお問合せ事項Q&A【税金の還付】のQ41には、次のように書かれています。
自宅や税理士事務所等からe-Tax(電子申告)で提出された還付申告は3週間程度で処理しています。
ただし、訂正申告など同一人について複数回の申告がある場合や、書類不備、書面による別送書類の提出がある場合には、e-Taxで提出した場合であっても、3週間程度での還付処理の対象外となります。
同じQ41には、2月・3月についての記載もあります。
特に、2月・3月の所得税及び復興特別所得税(以下このページ内において「所得税等」といいます。)と消費税及び地方消費税の確定申告期間中は、大量の申告書が提出される時期ですので、還付金の支払手続にはおおむね1か月から1か月半程度の期間を要することをご理解ください。
受け取り方は、預貯金口座への振込みか、ゆうちょ銀行・郵便局での受け取りです。
公金受取口座(あらかじめ登録しておく、公金の受取用の口座)を登録していれば、そこへの振込みも指定できます(Q42)。
処理の状況は、e-Taxソフト(WEB版)のマイページの「還付・納税関係」で確かめられます(Q40)。
遅れて振り込まれると、還付加算金が付くことがある
還付金には、国税通則法 第58条第1項の還付加算金が付くことがあります。
数え始めは所得税法 第138条第3項で決まっています。
3月15日までに出したなら確定申告期限の翌日から、期限後に出したなら提出した日の翌日から、支払決定の日までです。
納めるべき国税が残っているときに、還付する代わりにその国税へ回す「充当」(国税通則法 第57条第1項)をする場合は、充当の日までです。
確定申告期限(期限後に出したときは提出の日)より後に発注者が源泉徴収税額を納めた分は、その納付の日の翌日から数えます(第138条第3項のかっこ書き)。
割合は条文では年7.3%ですが、租税特別措置法 第95条により、年ごとに決まる割合が年7.3%に満たない年は、その割合に読み替えられます。
受け取った還付加算金は雑所得として扱われます(国税庁 質疑応答事例「還付加算金の収入すべき時期」)。
源泉徴収された税金を取り戻すときのまとめ
報酬から源泉徴収された所得税は、確定申告で1年分の税額と精算され、引かれすぎた分が戻ります。
次の順に確かめます。
- 1年分の請求書と入金の記録から、源泉徴収された税額の合計を出す
- 経費と控除を引いて所得税を計算し、源泉徴収された額と比べる。引かれた額が多ければ還付、少なければ納付
- 戻るだけの年は申告の義務がなく、翌年1月1日から5年間出せる。私の数え方では、2021年分は2026年12月31日まで
- 青色申告の65万円・55万円の控除を使う年、納める側になる年は、3月15日までに出す。2026年分は2027年3月15日(月)まで
- 処理の目安は国税庁の案内(Q41)を参照(「3週間程度で処理しています」と、その対象外となる場合が書かれている)
まず、2026年に出した請求書の源泉徴収の欄を1年分そろえてください。
2021年分から2025年分で申告していない年があれば、その年の分も同じように数えます。
そのうえで、e-Taxで出す準備に進みます。