この記事にはアフィリエイト広告(PR)を含みます。
フリーランスのWeb制作者が報酬を振込で受け取ると、銀行の記録が残るので、領収書のことはあまり考えません。
それでも、取引先の経理の人から「領収書をお願いします」と言われることがあります。
振込なのに領収書の発行義務はあるのか、紙で出すなら収入印紙は要るのか、PDFでよいのかを、法律と国税庁の資料で確かめました。
先に答えを3つ書きます。
- 取引先から求められたら、振込でも領収書を出します。民法は、払う側が領収書を求めることができると定めていて、振込の場合を外す定めは見当たりませんでした
- 紙の領収書は、書いた金額が5万円以上なら収入印紙が要ります。Web制作の報酬は印紙が要る側として考えておくのが安全です。消費税の書き方で、判定する金額が変わります
- PDFをメールで送るなら、印紙は要らないと読めます。国税庁は、データは印紙税の「文書」に含まれないとしています
ふだんはフリーランスでWeb制作をしています(運営者情報)。
この記事は、2026年11月11日に民法・商法・印紙税法の条文と国税庁の資料、Misocaの公式サイトで確かめたことで書いています。
国税庁や条文に書いてあることと、書いていないので私が判断したことは、分けて書きます。
自分の取引がどの扱いになるかは、税務署か税理士に確かめてください。
フリーランスでも、求められたら振込の報酬の領収書を出す
領収書のことを、民法では「受取証書」といいます。
民法の第486条第1項は、払う側から見た決まりです。
弁済をする者は、弁済と引換えに、弁済を受領する者に対して受取証書の交付を請求することができる。
報酬を払う取引先は、受け取った側(フリーランス)に領収書を出すよう求めることができる、という決まりです。
払う側にこの権利があるので、受け取った側には、求められたら出す発行義務がある、と読めます。
この条文は、現金か振込かで分けていません。
振込で払ったときは領収書が要らない、と定めた条文や国の資料も、確認した範囲では見当たりませんでした。
一方で、第486条は「請求することができる」という形なので、求められていないのに出すことまでは定めていません。
取引先の経理の決まりで領収書が要る会社もあるので、最初の取引のときに、要るかどうかと、紙かPDFかを聞いておくと、あとで慌てずに済みます。
同じ条の第2項は、紙の代わりにデータで渡すよう求めることもできる、としています。
弁済をする者は、前項の受取証書の交付に代えて、その内容を記録した電磁的記録の提供を請求することができる。
ただし、弁済を受領する者に不相当な負担を課するものであるときは、この限りでない。
取引先から「PDFで送ってください」と言われたら、PDFで渡せば足ります。
こちらからPDFにしたいときは、「PDFでよろしいでしょうか」と先方に聞いてから送ります。
紙で欲しいと言われたら紙で出し、次の節の印紙を確かめます。
紙の領収書は、5万円以上なら収入印紙が要る
国税庁のタックスアンサー No.7105(金銭又は有価証券の受取書、領収書)によると、領収書は印紙税のかかる文書の分類のうち「第17号文書(金銭又は有価証券の受取書)」に当たります。
「領収書」という名前でなくても、請求書に「代済」「相済」「了」と書いて受け取ったことを示したものも同じです。
Web制作の報酬は、仕事(役務)を提供した対価なので「売上代金」に入ります。
売上代金の領収書の印紙税は、領収書に書いた金額(印紙税では「記載金額」といいます)で、次のように決まっています(同じタックスアンサーの表から抜き出しました)。
| 領収書に書いた金額 | 印紙税 |
|---|---|
| 5万円未満 | かからない |
| 5万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 600円 |
| 300万円を超え500万円以下 | 1,000円 |
| 500万円を超え1,000万円以下 | 2,000円 |
印紙税を納めるのは、文書を作った人です(印紙税法 第3条第1項)。
領収書なら、報酬を受け取って領収書を出すフリーランスの側です。
納め方は、領収書を作る時までに印紙を貼り、領収書と印紙の模様にかけて消すこと(消印)と定められています(第8条)。
領収書を作る時は、手渡しなら渡す時、郵送なら発信した時です(質疑応答事例「受取書の作成の時」)。
貼らなかったときは、納めなかった印紙税とその2倍を合わせた額の過怠税、消印をしなかったときは、その印紙の額面と同じ額の過怠税がかかります(第20条)。
なくした領収書を出し直すときも、出し直したものは印紙税のかかる領収書として扱われる、と国税庁の質疑応答事例「再発行した受取書」にあります。
金額によっては、出し直した領収書にも印紙を貼ります。
Web制作の報酬は、印紙が要る側として考えておく
領収書には、「営業に関しない」ものは金額にかかわらず印紙税がかからない、という例外があります。
国税庁のタックスアンサー No.7125(営業に関しない受取書)は、個人の場合「商人」としての行為は営業になるとし、医師や弁護士などの例を挙げています。
印紙税法基本通達が営業に関しないものとして扱う職業の一覧(弁護士・税理士・建築士など)に、Web制作者やデザイナーの名前はありません。
国税庁は、どの行為が営業に当たるかは商法の商人と商行為から考える、と説明しています。
商法の第502条は、営業としてすれば商行為になるものとして「作業又は労務の請負」(第5号)を挙げています。
Web制作の報酬の領収書を名指しした国税庁の資料は見つからなかったので、印紙が要る側として考えておくのが安全、というのが私の判断です。
自分の仕事がどちらになるか迷ったら、税務署に確かめてください。
消費税を分けて書くと、税抜の金額で判定する
国税庁のタックスアンサー No.7124は、消費税の課税事業者が消費税額を分けて書くか、税込と税抜の両方を書いていれば、消費税額は記載金額に含めない、としています。
領収書の例として挙がっているのは「商品販売代金48,000円、消費税額等4,800円、合計52,800円」で、記載金額は48,000円なので印紙税はかかりません。
ただし、消費税を納めていない免税事業者は、消費税の額を分けて書いても、その分を記載金額に含めます(同じタックスアンサーの注)。
インボイス登録をしていない免税事業者は、同じ書き方でも判定が変わります。
毎月の保守費用を例に、私が計算すると次のとおりです。
| 紙の領収書の書き方 | 記載金額 | 印紙税 |
|---|---|---|
| 課税事業者が「保守費用47,000円、消費税4,700円、合計51,700円」と書く | 47,000円 | かからない |
| 課税事業者が「保守費用 51,700円(税込)」とだけ書く | 51,700円 | 200円 |
| 免税事業者が「保守費用47,000円、消費税相当額4,700円、合計51,700円」と書く | 51,700円 | 200円 |
2行目は、No.7124が請負契約書の例で「(税込)」とだけ書いたものを税込の金額で判定するとしているので、領収書も同じ扱いと考えて計算しています。
インボイス登録をしていない人の消費税の書き方は、見積もりの金額は、税込と税抜のどちらで書くのかとインボイス未登録のフリーランスは、仕事を受けにくくなるのかにまとめています。
PDFで送る領収書は、印紙が要らないと読める
印紙税がかかるのは「文書」で、データ(電磁的記録)は文書に含まれない、と国税庁の質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」が答えています。
印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。
この事例は、注文請書の代わりにデータをメールで送った会社のものです。
契約書について、タックスアンサー No.7120も、ファックスや電子メールで送った文書を相手が印刷したものは写しと同じで、課税の対象にならない、としています。
どちらも領収書を名指ししてはいませんが、理由は「電磁的記録は文書に含まれない」という書類を選ばない言い方なので、PDFの領収書をメールで送るだけなら、金額が5万円以上でも印紙は要らないと読めます。
ただし、PDFとは別に、印刷した紙の領収書を郵送や手渡しで渡すと、その紙は文書なので印紙が要ります。
郵送なら、発信した時に領収書を作ったことになります(質疑応答事例「受取書の作成の時」)。
紙の契約書と印紙の関係は、Web制作の契約書に収入印紙は要るのかにまとめています。
領収書に書いておくこと
民法は、領収書に書く項目までは定めていません。
受け取ったことを示す書類なので、取引先の経理の人が帳簿と照らし合わせられるように、私なら次の5つを書きます。
- 取引先の名前(会社名)
- 受け取った金額(消費税を分けて書くなら、税抜の金額と消費税の額も)
- 何の代金か(「コーポレートサイト制作費として」など)
- 受け取った日(振込なら入金があった日)
- 自分の名前(屋号があれば屋号)
源泉徴収や振込手数料の差し引きで、入金額が請求額と違うことがあります。
そのときは、請求額・差し引かれた額・入金額を分けて書いておくと、取引先が帳簿と照らし合わせやすくなる、と考えています。
印紙を判定する金額がどれになるかで迷ったら、税務署に確かめてください。
源泉徴収の計算はWeb制作の報酬は源泉徴収されるのか、振込手数料はフリーランスの報酬から振込手数料を差し引くのは減額かにあります。
インボイス登録をしている人が、領収書を適格請求書として渡すなら、登録番号などの記載事項がそろっている必要があります。
記載事項はフリーランスのWeb制作者の請求書の書き方と、インボイス登録の有無で変わる記載事項で並べています。
なお、入金を確かめたことを取引先へ知らせる「振込済みのお知らせ」のような書類も、印紙税では領収書と同じ第17号文書に当たる、と印紙税法基本通達(ページ後半の第17号文書の4)にあります。
紙で出すなら、金額によって印紙が要ります。
領収書を作るサービスを使うなら
表計算ソフトのひな形でも、上の項目がそろっていれば足ります。
請求書と同じ相手に領収書もくり返し出すなら、請求書を作るサービスで領収書まで作る方法もあります。
下のリンクは広告です。
私はMisocaを使っていません。
ここに書くのは、2026年11月11日に公式サイトで確かめたことです。
弥生のMisoca(ミソカ) は、見積書・納品書・請求書・領収書を作れるサービスです。
- 領収書の数:料金プランのページによると、無料プランでも見積書・納品書・領収書は数に制限がありません(請求書は月10通まで)
- 送り方:無料プランの機能に、領収書などのメール送付とPDFのダウンロードが入っています。請求書の郵送は有料プランの機能です
- 作り方:公式サイトには、請求書から領収書へクリック操作で変換できる、とあります
請求書を月10通より多く作るなら、月15通まで作れる「プラン15」(年額8,800円(税抜))があります。
初年度無償のキャンペーンは2027年3月31日(水)までの年契約の申し込みが対象で、無料プランに切り替わったあと(無料体験の期間が過ぎたあと)は使えません。
申し込む前に、公式サイトで条件を確かめてください。
振込で受け取った報酬の領収書のまとめ
取引先から領収書を求められたら、次の順に決めます。
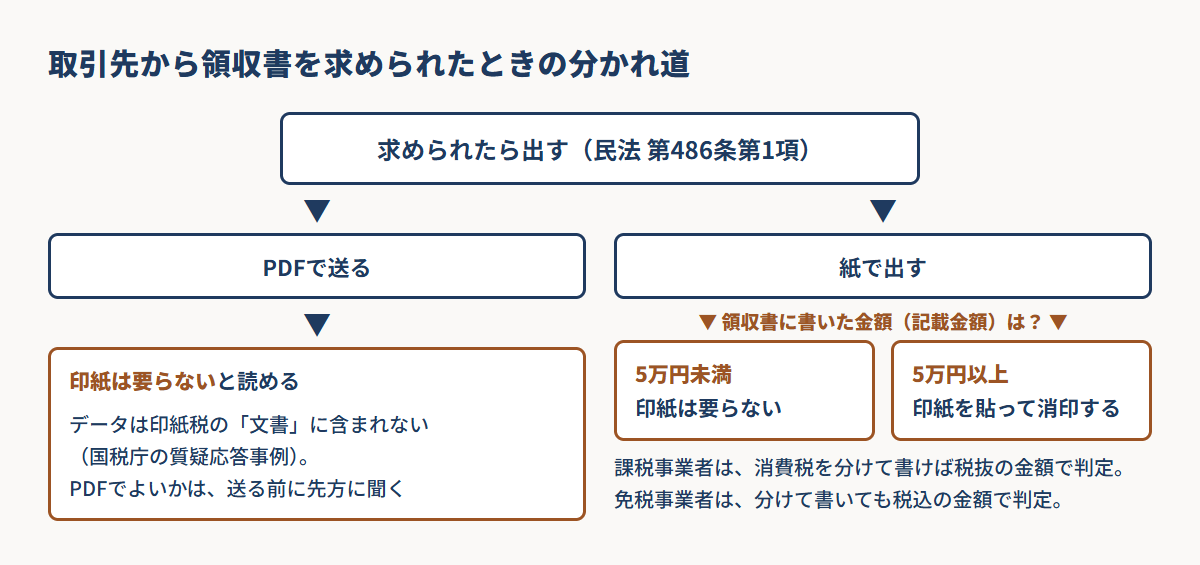
- 求められたら出す(民法 第486条第1項)。振込の場合を外す定めは見当たらない
- PDFでよいかを先方に聞く。PDFで送るなら、印紙は要らないと読める
- 紙で出すなら、書いた金額が5万円以上かを見る。5万円以上なら印紙を貼って消印する
- 課税事業者は消費税を分けて書けば税抜の金額で判定できる。免税事業者は税込の金額で判定する
請求書の書き方から確かめたいときは、請求書の書き方の記事に戻ってください。