この記事にはアフィリエイト広告(PR)を含みます。
ファクタリング(請求書買取)の手数料が引かれると、10万円の請求書でも口座に入るのは9万円前後です。
この手数料を、個人事業主の確定申告で経費にできるのか、帳簿にどう書くのかをまとめました。
- ファクタリングの手数料は、事業の必要経費に入ります。所得税法 第37条第1項の「業務について生じた費用」に当たるからです。経費にする年は、買取が承諾された日の年です
- 売上は、手数料を引く前の請求額のままです。10万円の請求書なら売上は10万円、手数料の1万円は別に経費へ入れます
- 仕訳は、納品・買取・入金・送金の4つです。取引先からの入金は売掛金の回収にせず、この記事では預り金で処理します(仮受金でもかまいません)
- 勘定科目の決まりは、確認した範囲では見つかりませんでした。「売上債権売却損」でも「支払手数料」でも所得は同じです
- 売掛金の譲渡は非課税なので、手数料に消費税はかかりません。売上の消費税も減らず、2割特例や簡易課税の計算にも出てきません
ふだんはフリーランスでWeb制作をしています(運営者情報)。
税理士ではなく、私はラボルもペイトナーも使っていません。
ファクタリングの手数料を名指しした国税庁の資料は、確認した範囲では見つかりませんでした。
経費と消費税の扱いは、条文と国税庁の説明から私が読んだものです。
申告の前に、税務署か税理士に確かめてください。
2026年10月30日時点の情報で、規約は変わることがあります。
ファクタリングの手数料は、事業の必要経費に入れられる
所得税法 第37条第1項は、事業所得・不動産所得・雑所得の必要経費に入れる金額を、売上原価などのほかに、次の費用の額としています。
副業の雑所得も同じ条文です。
その年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用(償却費以外の費用でその年において債務の確定しないものを除く。)の額
所得税法 第37条第1項
ラボル の利用規約は、買取のときの支払いをこう定めています。
譲渡代金は、買取対象債権の額面金額から、当社所定の手数料を控除した金額とします。
ラボル 利用規約 第17条第7項
ペイトナー の利用規約も、「譲渡契約に定める譲渡対価を次項に定める本サービスの利用料金及び振込手数料を控除した上で支払います」としています(第8条第4項)。
どちらも、事業の売上である売掛金を、支払期日より前に現金にするために引かれる額です。
売上にひもづいて生じる費用なので、第37条第1項の「業務について生じた費用」に当たると読んでいます。
2社の契約は、金融庁のファクタリングの利用に関する注意喚起が「法的には債権の売買(債権譲渡)契約です。」と説明している形です。
買い戻しの定めなどは、ラボルとペイトナーの違いを比較で読み比べました。
経費にする年は、買取が承諾された日で決まる
必要経費は、その年に債務が確定した金額です(タックスアンサー No.2210)。
ラボルは承諾する旨の通知で譲渡契約が成立し(利用規約 第17条第3項)、ペイトナーは審査結果の通知で成立します(同 第8条第3項)。
手数料の率も決まっているので、買取が承諾された日に手数料の額が決まり、その年の経費になります。
売上は仕事を引き渡した日の年に入れるので、手数料と年が別になることがあります(年末に納品して、入金が翌年になった売上は、どちらの年に入れるのか)。
ファクタリングの仕訳は、納品・買取・入金・送金の4つ
2026年12月に納品した額面10万円(消費税込み)の請求書を、12月中にラボルで買い取ってもらい、取引先の入金が翌年1月になった例です。
手数料は請求書の額面の10%(1万円)、日付は例として置いたものです。
| 場面(日付の例) | 借方 | 貸方 | 入れる年 |
|---|---|---|---|
| 1 納品して請求書を送った(2026年12月5日) | 売掛金 100,000 | 売上高 100,000 | 2026年分 |
| 2 買い取ってもらい、振り込まれた(2026年12月10日) | 普通預金 90,000 売上債権売却損 10,000 | 売掛金 100,000 | 2026年分 |
| 3 取引先から自分の口座に入金された(2027年1月31日) | 普通預金 100,000 | 預り金 100,000 | 2027年分 |
| 4 ラボルに送金した(2027年2月2日) | 預り金 100,000 | 普通預金 100,000 | 2027年分 |
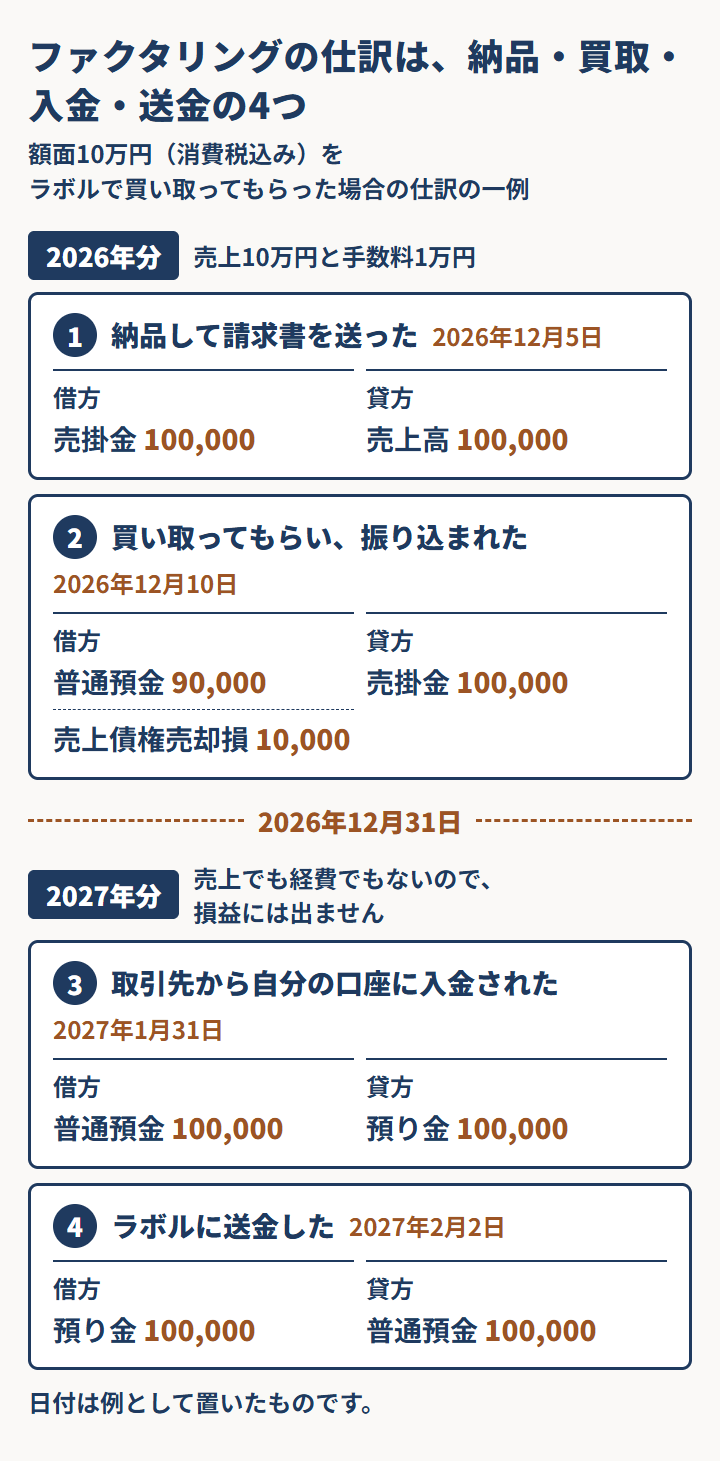
2026年分に出るのは、売上10万円と手数料1万円です。
2026年12月31日の時点では、売掛金は2で消え、取引先からの入金もまだないので、預り金も残りません。
3と4は2027年分の仕訳ですが、売上でも経費でもないので、損益には出ません。
3を預り金にするのは、取引先が払うお金は、請求書を売ったあとはラボルのものだからです。
ラボルは回収を利用者に任せ、回収したお金はラボルが指定する口座に振り込んで引き渡す、と利用規約 第21条で定めています。
売上にも、売掛金の回収にもしません。
免税事業者や、税込経理で記帳している人は、表のまま書けます。
税抜経理の課税事業者でも、手数料は非課税なので消費税を分けません。
分けるのは、1の売上の行だけです。
ペイトナーは、振込手数料の330円も別に引かれる
ペイトナーは、申請金額からサービス手数料の10%と、振込手数料330円を引いた額を振り込みます(料金のページ)。
10万円なら89,670円です(私の計算)。
2の仕訳は、借方が普通預金 89,670・売上債権売却損 10,000・支払手数料 330、貸方が売掛金 100,000 です。
ペイトナーは、取引先から受け取った額を送金する形(請求代行)を利用者が依頼できると利用規約 第8条で定めています。
この形で使うなら、3と4は同じ仕訳です。
手数料の勘定科目は、決まりが見つからなかった
手数料を「売上債権売却損」にするか「支払手数料」にするかを決めた法令や国税庁の資料は、確認した範囲では見つかりませんでした。
所得税法 第37条第1項もタックスアンサー No.2210 も、必要経費の範囲を書いていて、科目の名前は決めていません。
どちらでも経費の額は同じで、所得も変わりません。
私は、請求書を売って生じた差額なので「売上債権売却損」のほうが中身が伝わると考えています。
会計ソフトに「売上債権売却損」や「預り金」の科目が無いときは、科目を追加します。
追加できなければ「支払手数料」「仮受金」で代えます。
毎年同じ科目に揃えておくと、前の年と比べやすくなります。
消費税は、売掛金の譲渡が非課税なので手数料にかからない
請求書を買い取ってもらうのは、非課税の取引
消費税法 第6条第1項は、国内で行われる資産の譲渡等のうち、別表第二に掲げるものには消費税を課さない、としています。
別表第二の第2号は、有価証券その他これに類するものとして政令で定めるものの譲渡です。
その政令(消費税法施行令 第9条第1項第4号)が、こう挙げています。
貸付金、預金、売掛金その他の金銭債権(電子決済手段に該当するものを除く。)
消費税法施行令 第9条第1項第4号
国税庁もタックスアンサー No.6201 で、非課税となる取引の例に「金銭債権などの譲渡」を挙げています。
請求書を買い取ってもらうのは、売掛金という金銭債権の譲渡なので、非課税の取引です。
手数料に消費税はかからず、売上の消費税も減らない
買い取る側について、消費税法基本通達 6-3-1(10) は、非課税となるものに「金銭債権の買取又は立替払に係る差益」を挙げています。
額面と買取会社が払った額との差、つまり手数料は、買取会社にとってこの差益です。
そのため、手数料に消費税はかからず、利用者にとって課税仕入れにもならないと読んでいます。
ラボルの利用規約は、カード払いの代行手数料には「その消費税額」と書いていますが、請求書買取の手数料の条項(第17条第7項)には消費税が出てきません。
ペイトナーの料金のページ・利用規約・よくある質問にも、確認した範囲では消費税の記載がありませんでした。
売上の消費税も、手数料の分は減りません。
消費税法 第38条第1項で売上の消費税から差し引ける「売上げに係る対価の返還等」は、「返品を受け、又は値引き若しくは割戻しをしたことにより」、取引先に代金を返したり売掛金を減らしたりした場合です。
手数料は、取引先ではなく買取会社に払うお金なので、これに当たりません。
課税売上割合は、自分の請求書を売っても変わらない
課税売上割合で控除できる額が変わるのは、一般課税で、課税売上高が5億円を超えるか、課税売上割合が95%に満たないときです(消費税法 第30条第2項)。
自分の仕事の代金として取得した売掛金の譲渡は、課税売上割合の分母に入れないと定められているので(消費税法施行令 第48条第2項第2号。
国税庁の質疑応答事例の表も同じ)、請求書を売っても割合は変わりません。
譲渡の対価の5%を分母に入れる定め(施行令 第48条第5項)は、他人から買い取った債権などの話です。
2割特例・3割特例・簡易課税の人には、関係が薄い
2割特例は売上にかかる消費税額の80%を(平成28年法律第15号 附則 第51条の2第2項)、2027年分・2028年分の3割特例は70%を(附則 第51条の3第2項)差し引きます。
簡易課税は、売上にかかる消費税額にみなし仕入率を掛けます(消費税法 第37条第1項)。
どれも差し引く額を売上の消費税額から決めるので、非課税の請求書買取は計算に出てきません。
2割特例は個人なら2026年分までです(インボイス登録したフリーランスの2割特例は2026年分まで)。
振込手数料は別。ペイトナーの330円は公式に記載がない
ラボルから利用者への振込は、ラボルが振込手数料を負担します(利用規約 第17条第5項)。
ラボルへ送金するときの振込手数料は、利用者の負担です(よくある質問)。
銀行の振込サービスは、国税庁のインボイスQ&A 問103-2の(注)1で「不特定かつ多数の者に課税資産の譲渡等を行う事業に該当し」とされ、課税の取引です。
一方、ペイトナーに引かれる330円が課税の取引か、インボイスが出るかは、公式には書かれていませんでした。
一般課税で消費税の控除に使うなら、ペイトナーに確かめてください。
ファクタリングを使った年の確定申告:売上は請求額、手数料は経費
- 売上:取引先に請求した額(例の10万円)です。ファクタリングは取引先への請求とは別の契約なので、売上の対価の額は、取引先から「対価として収受し、又は収受すべき一切の金銭」(消費税法 第28条第1項)の額です。手数料を引いた9万円で書くと、消費税の納税義務を判定する基準期間の課税売上高(1,000万円。消費税法 第9条)などで、売上が小さく出ます。同じ整理はクラウドソーシングの売上は、手数料が引かれる前と後のどちらで申告するのかにも書きました
- 経費:手数料の1万円を、買取が承諾された日の年の経費に入れます。ペイトナーの振込手数料330円も同じ年です
取引先に源泉徴収されて、入金が額面より少なくなったときは、ラボルは減った分を利用者が払うと利用規約に定めています(第17条第8項)。
詳しくはラボルとペイトナーの違いを比較に書きました。
申告のあとで仕訳の間違いに気づいたときは、確定申告を出したあとで間違いに気づいたらを見てください。
会計ソフトで明細を取り込んだら、場面に合わせて科目を直す
いま使っている会計ソフトでも、銀行の明細を取り込んだら、ファクタリングに関わる入金と送金は、上の表の場面に合わせて直します。
- 取引先からの入金(場面3):売上や売掛金の回収で取り込まれていたら、貸方を預り金に直す
- ラボル・ペイトナーへの送金(場面4):借方を預り金に直す。振込手数料は別の行にする
明細から仕訳を作る機能は、次の2つの公式サイトにも書かれています(私はどちらも使っていません。
2026年10月30日に確認)。
- 弥生のやよいの青色申告オンライン
 :「自動取得した取引データはAIが自動で仕訳して帳簿に反映します。」
- 自動化でカンタンに書類作成 マネーフォワード クラウド確定申告
 :「明細の自動取得や仕訳にも対応しています」
まとめ:ファクタリングの手数料は経費に入れ、売上は請求額で書く
- ファクタリングの手数料は、事業の必要経費になる。経費にする年は、買取が承諾された日の年
- 売上は手数料を引く前の請求額で、仕事を引き渡した日の年に入れる
- 仕訳は納品・買取・入金・送金の4つ。取引先からの入金は預り金にする。勘定科目の決まりは見つからなかった
- 売掛金の譲渡は非課税。手数料に消費税はかからず、課税売上割合も変わらない
経費と消費税の扱いは、条文と国税庁の説明からの私の読みです。
申告の前に、税務署か税理士に確かめてください。
申し込む前に確かめること
- 契約が債権の売買になっているか(買い戻しの定めなど)
- 手数料の率と、ほかに引かれる額。年に何回使うと合計でいくらになるかは、フリーランスの入金が遅いときにやることの後半で計算しています
条件に合うほうの公式サイトで、最新の手数料と利用規約を確かめてから申し込んでください。
ラボルの公式サイト/ペイトナーの公式サイト
この記事で確かめた資料(2026年10月30日に確認):所得税法・消費税法施行令、国税庁のタックスアンサー No.2210・No.6201・質疑応答事例・インボイスQ&A 問103-2、ラボルの利用規約(最終更新日 2026年8月24日)・ラボルのよくある質問、ペイトナーの利用規約(2025年7月1日改定)・ペイトナーの料金のページ。