この記事にはアフィリエイト広告(PR)を含みます。
確定申告の期限を過ぎてしまった。
フリーランスのWeb制作者は、確定申告の時期も納品が重なり、帳簿が間に合わないことがあります。
2026年分の確定申告の期限は2027年3月15日(月)です。
過ぎたら何がかかり、何をすればいいのか。
先に答えを3つ書きます。
- 期限を過ぎても、税務署から決定が来るまでは、期限後申告で出せます。納める税金は、申告書を出したその日までに納めます
- 調査の通知の前に自分から出せば、無申告加算税は納める税金の5%です。期限から1か月以内に出すと、要件を満たせば無申告加算税がかからない場合があります(要件は「1か月以内に出すと、無申告加算税がかからない場合がある」の節に、国税庁の原文のまま載せています)
- 延滞税が3月16日からかかり、青色申告の55万円・65万円の控除は受けられなくなります。青色申告の承認を受けていれば、10万円の控除は受けられます
今日やることは1つです。
申告書を作って出し、納める税金はその日に納めてください。
手順は今から出すときの順番にまとめています。
ふだんはフリーランスでWeb制作をしています(運営者情報)。
この記事は、自分が期限を過ぎた経験ではなく、2026年11月17日に条文と国税庁の資料、弥生とマネーフォワードの公式サイトで確かめたことで書いています。
扱うのは所得税だけで、住民税・個人事業税・消費税は扱いません。
自分の場合にいくらかかるかは、税務署か税理士に確かめてください。
期限を過ぎても、税務署の決定までは期限後申告で出せる
国税通則法 第18条第1項は、期限内に申告書を出すべきだった人について、こう定めています。
その提出期限後においても、第二十五条(決定)の規定による決定があるまでは、納税申告書を税務署長に提出することができる。
この申告書を、期限後申告書といいます(同条第2項)。
決定とは、申告書を出す義務があるのに出さなかった人について、税務署長が調査をして税額を決めることです(第25条)。
国税庁のタックスアンサー No.2024(確定申告を忘れたとき)も、「期限内に確定申告を忘れた場合でも、その事実を把握した際には、できるだけ早く申告するようにしてください。」としています。
期限後申告で納める税金は、申告書を出した日までに納めます(第35条第2項第1号)。
無申告加算税の割合は、出し方で変わる
期限後申告には、原則として無申告加算税がかかります(第66条第1項)。
割合は、いつ・どう出したかで決まります。
2026年分なら、No.2024 と第66条にもとづくと次のとおりです。
| 出し方 | 無申告加算税 |
|---|---|
| 1か月以内に出し、下の節に引く要件をすべて満たす | かからない |
| 調査の通知の前に、自分から出した | 納める税金の5% |
| 調査の通知のあと、決定を予知する前に出した | 10%(50万円を超え300万円以下の部分は15%、300万円を超える部分は25%) |
| 調査を受けたあとに出した・決定を受けた | 15%(同じく20%・30%) |
5%の根拠は第66条第8項で、No.2024 も、自主的に期限後申告をした場合は「納付すべき税金に5パーセントの割合を乗じた金額の無申告加算税がかかります」としています。
かからない場合を除けば、税務署から調査の通知が来る前に自分から出すのが、いちばん低い割合です。
帳簿を見せなかった場合や、過去に無申告加算税などを課されていた場合に加重する定めもあります(同条第5項・第6項)。
期限内に出さなかったことに正当な理由があると認められる場合は、無申告加算税はかかりません(第66条第1項ただし書)。
No.2024 には正当な理由の具体例が書かれていないので、当てはまりそうなら税務署に確かめてください。
1か月以内に出すと、無申告加算税がかからない場合がある
要件は、国税庁のタックスアンサー No.2024 が次のように書いています(条文は国税通則法 第66条第9項・同施行令 第27条の2)。
言い換えると条件が落ちやすいので、原文のまま載せます。
期限後申告であっても、次の要件をすべて満たす場合には無申告加算税はかかりません。
- 「(1) その期限後申告が、法定申告期限から1か月以内に自主的に行われていること。」
- 「(2) 期限内申告をする意思があったと認められる一定の場合に該当すること。」
(2)の「一定の場合」は、次のイとロのいずれにも当たる場合です。
イ その期限後申告に係る納付すべき税金の全額を法定納期限(口座振替納付の手続をした場合は期限後申告書を提出した日)までに納付していること。
ロ その期限後申告書を提出した日の前日から起算して5年前までの間に、無申告加算税または重加算税を課されたことがなく、かつ、期限内申告をする意思があったと認められる場合の無申告加算税の不適用を受けていないこと。
ロにあたる条文の原文は、次のとおりです。
法第六十六条第九項に規定する期限後申告書の提出があつた日の前日から起算して五年前の日(消費税等(法第二条第九号(定義)に規定する課税資産の譲渡等に係る消費税を除く。)、航空機燃料税、電源開発促進税及び印紙税に係る期限後申告書(印紙税法(昭和四十二年法律第二十三号)第十二条第五項(預貯金通帳等に係る申告及び納付等の特例)の規定によるものを除く。)である場合には、一年前の日)までの間に、当該期限後申告書に係る国税の属する税目について、法第六十六条第一項第一号に該当することにより無申告加算税又は重加算税を課されたことがない場合であつて、同条第九項の規定の適用を受けていないとき。
所得税の期限後申告なら、かっこの中の「一年前の日」(消費税等などの場合)は関係せず、「五年前の日」までの間が対象です。
2026年分の法定申告期限・法定納期限は、どちらも2027年3月15日(月)です。
「法定申告期限から1か月以内」の終わりは、2027年4月15日(木)です(国税通則法 第10条第1項の、初日を数えず応当する日の前日に満了する数え方)。
念のため、4月14日までに出しておくと安心です。
上の要件を1つでも満たさなければ、無申告加算税は原則としてかかります(正当な理由があると認められる場合を除く。
調査の通知の前に自分から出したなら5%)。
5,000円未満の加算税は切り捨てられる
加算税には端数の決まりがあります。
計算のもとになる税額の1万円未満は切り捨て(第118条第3項)、加算税の額が5,000円未満なら全額を切り捨てます(第119条第4項)。
調査の通知の前に自分から出して納める税金が20万円なら、5%で1万円です。
納める税金が9万円なら、5%で4,500円となり、5,000円未満なのでかかりません(20万円・9万円は説明のために置いた数字です)。
延滞税は、3月16日から納めた日までかかる
無申告加算税とは別に、延滞税がかかります。
国税庁のタックスアンサー No.9205(延滞税について)は、延滞税がかかる場合に「(2) 期限後申告書または修正申告書を提出した場合で、納付しなければならない税額があるとき」を挙げ、こう続けています。
いずれの場合も、法定納期限の翌日から納付する日までの日数に応じた延滞税を納付しなければなりません。
ここで期限が2つ出てきます。
- 法定納期限:2026年分は2027年3月15日。延滞税はこの翌日の3月16日から数えます
- 期限後申告の納期限:申告書を出した日(No.9205)。延滞税の割合は、この納期限までと、納期限の翌日から2か月を経過する日までが低いほう、その後が高いほうです
つまり、期限後申告書を出したその日に納めれば、3月16日から納めた日までの全期間が、低いほうの割合で計算されます。
出したあと納めずにいると、2か月を過ぎた分から高いほうの割合になります。
延滞税は本税だけにかかり、加算税にはかかりません(No.9205)。
割合は年ごとに変わります。
2026年中の期間は、No.9205 によると次のとおりです。
令和8年1月1日から令和8年12月31日までの期間は、年2.8パーセント
高いほうは、2026年中の期間で年9.1%です。
2027年中に出して納めるなら、数えるのは2027年中の期間で、その割合は財務大臣が前年の11月30日までに告示する割合をもとに決まります。
国税庁の延滞税の割合の表には、2026年11月17日の時点で2027年の行がまだありません。
延滞税の計算例(2026年の割合を仮に当てた場合)
国税庁の延滞税の計算方法は、納付すべき本税の額(1万円未満の端数は切り捨て)に割合と日数を掛け、365で割る式を示しています。
延滞税の額は100円未満を切り捨てます。
納める税金が50万円で、2027年4月14日に期限後申告書を出してその日に納めた場合、3月16日から4月14日までは30日です。
2027年の割合はまだ出ていないので、2026年の年2.8%を仮に当てると、50万円×2.8%×30日÷365で1,150円(1円未満は切り捨て)、100円未満を切り捨てて1,100円です。
2027年の割合が公表されたら、この記事も更新します。
延滞税の全額が1,000円未満なら、切り捨てられてかかりません(第119条第4項)。
無申告加算税も延滞税も、事業の経費にはなりません。
理由はフリーランスのWeb制作者が払う税金はどれが経費になるのかにまとめています。
青色申告の55万円・65万円の控除は受けられず、10万円になる
青色申告をしている人は、控除の額も変わります。
国税庁のタックスアンサー No.2072(青色申告特別控除)は、55万円の控除の要件に「その年分の確定申告期限(翌年3月15日)までに当該申告書を提出すること」を挙げ、65万円の控除はその要件に加えて、e-Taxで送る場合は「確定申告書の提出期限までに」送信することを求めています(租税特別措置法 第25条の2第3項・第4項・第6項)。
10万円の控除については、こう書いています。
この控除は、上記「55万円の青色申告特別控除」および「65万円の青色申告特別控除」の要件に該当しない青色申告者が受けられます。
2026年分を期限後に出すと、55万円・65万円の控除は受けられず、青色申告の承認を受けていれば10万円の控除になります。
控除が45万円か55万円小さくなるぶん所得が増え、所得税も増えます。
2027年分から控除の組み立てが変わる話は、フリーランスのWeb制作者が青色申告にするには、いつまでに何を出すのかにまとめています。
還付だけの年と、赤字の年は扱いが違う
デザインの報酬などで源泉徴収されていて、税金が戻るだけの年は、そもそも申告の義務がありません。
ただし、青色申告の55万円・65万円の控除を受けるなら、還付申告でも法定申告期限(2026年分は2027年3月15日)までに出す必要があります(下で引く No.2030)。
国税庁のタックスアンサー No.2030(還付申告)は、「還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。」としています。
無申告加算税も延滞税も納める税額をもとに計算するので、納める税金が無い年にはかかりません。
ただし同じページは、青色申告特別控除(55万円、65万円)を受ける場合は「還付申告であっても法定申告期限までに提出する必要があります。」と書いています。
戻る年の出し方は、報酬から源泉徴収された所得税は、確定申告で戻ってくるのかにあります。
赤字で損失を翌年に繰り越す年に出すのは、確定損失申告書(所得税法 第123条第1項)です。
国税通則法 第18条第1項は、この申告書を出せる人も期限後申告書を出せる人に含めているので、期限を過ぎても決定までは出せます。
繰越しの条件は赤字の年でも、フリーランスのWeb制作者は確定申告をしたほうがいいのかに書いています。
今から出すときの順番
延滞税は日数で増えるので、早く出して納めるほど少なくなります。
次の順に進めます。
- 戻る年か、納める年かを、ざっと計算する。戻る年なら、還付申告として出せばよい
- 帳簿が追いついていなければ、明細から売上と経費を拾う
- 申告書を作って出し、納める税金はその日に納める
- 出したあとで間違いに気づいたら、修正申告か更正の請求で直す
帳簿をまとめて付け直す順番は、確定申告の前に帳簿をつけていなかったら、フリーランスのWeb制作者は今から何をすればいいのかにまとめています。
出したあとの直し方と、期限後申告のあとの修正申告にかかる無申告加算税は、確定申告を出したあとで間違いに気づいたら、フリーランスのWeb制作者はどう直せばいいのかにあります。
申告書は、国税庁の確定申告書等作成コーナーで作れます。
No.2024 は、作成コーナーで作ったデータは「電子申告(e‐Tax)や印刷して税務署に郵送等で提出することができます」としています。
e-Taxの準備が間に合わなければ、印刷して出す方法もあるということです。
e-Taxで出す準備は、フリーランスのWeb制作者が確定申告をe-Taxで出すには、何を用意すればいいのかにまとめています。
帳簿が追いつかずに期限を過ぎた場合は、銀行やクレジットカードの明細を取り込める会計ソフトを使うと、売上と経費を拾う手間を減らせます。
下のリンクは広告です。
弥生とマネーフォワードのどちらの会計ソフトも、私は使っていません。
ここに挙げるのは、公式サイトに書かれていることだけです。
- やよいの青色申告 オンライン
 :弥生の公式サイトには、銀行明細やクレジットカードなどの取引データ、レシートや領収書のスキャンデータを「AIが自動仕訳するので、入力と仕訳の手間が省けます」とあり、「弥生なら直接e-Taxによる申告が可能です」とも書かれています
- マネーフォワード クラウド確定申告
 :マネーフォワードの公式サイトには、銀行やクレジットカードなどと連携し「明細の自動取得や仕訳にも対応しています」とあり、アプリの電子申告(e-Tax)で税務署に行かずオンラインで完結できる、と書かれています
e-Taxで送るのに要るものとして、弥生は「マイナンバーカードとスマートフォンの準備が必要」、マネーフォワードはアプリでの電子申告について「マイナンバーカードとカード読み込みに対応したスマートフォンが必要」と書いています。
料金とプランの違いは、やよいの青色申告とマネーフォワードを比較にまとめています。
確定申告の期限を過ぎたときのまとめ
期限を過ぎても、決定までは期限後申告で出せます(国税通則法 第18条第1項)。
気づいた日に、次を順に確かめてください。
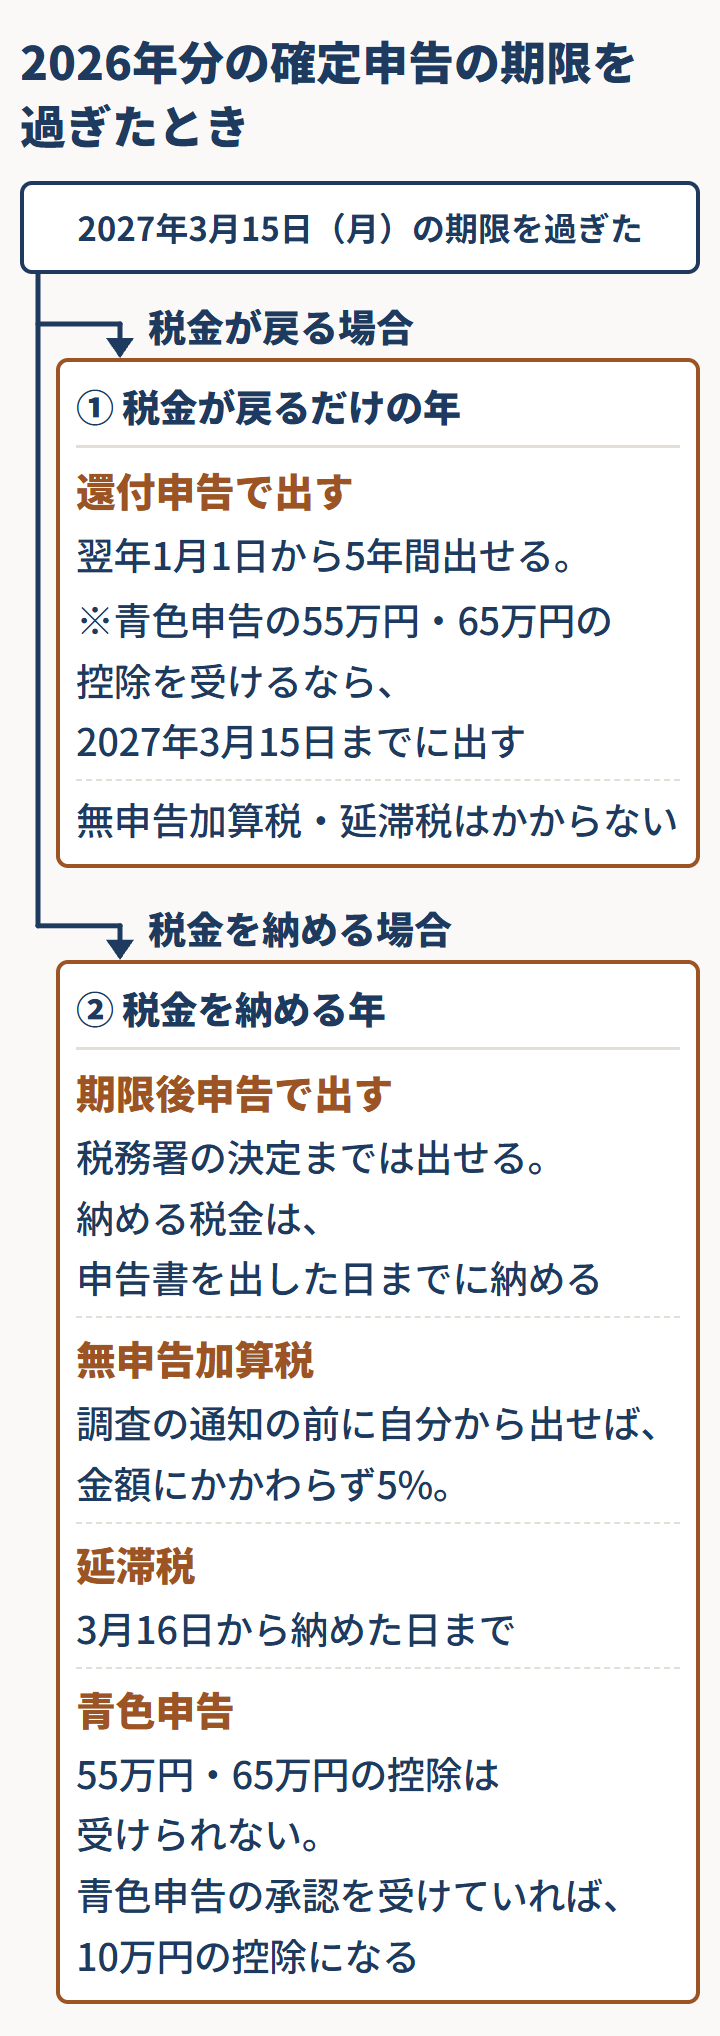
- 期限から1か月以内(2027年4月15日まで。念のため4月14日まで)に出せるか。出せるなら、要件を満たせば無申告加算税がかからない場合がある(要件は「1か月以内に出すと、無申告加算税がかからない場合がある」の節の原文)
- 戻る年か。戻る年なら還付申告で、翌年1月1日から5年間出せる。ただし青色申告の55万円・65万円の控除を受けるなら、法定申告期限までに出す必要がある
- 納める年なら、出した日に納める。延滞税は3月16日から日数で増える(2027年中の割合は、2026年11月17日の時点で未公表)
- 青色申告の人は、控除が10万円になる前提で税額を計算する
まだ期限前なら、2027年3月15日までに出すのがいちばん確実です。
帳簿がそろったらe-Taxで出す準備へ、ソフトを選ぶなら弥生とマネーフォワードの比較へ進んでください。