この記事にはアフィリエイト広告(PR)を含みます。
フリーランスのWeb制作者は、素材やサーバー代、打ち合わせの交通費など、細かい支払いが続きます。
確定申告の前に帳簿を見返すと、領収書が見当たらない支払いが出てきます。
なくした、もらい忘れた、そもそも出ない支払いだった、などです。
領収書がない経費は落とせないのかを、所得税法と消費税法の条文、国税庁の資料で確かめました。
先に答えを3つ書きます。
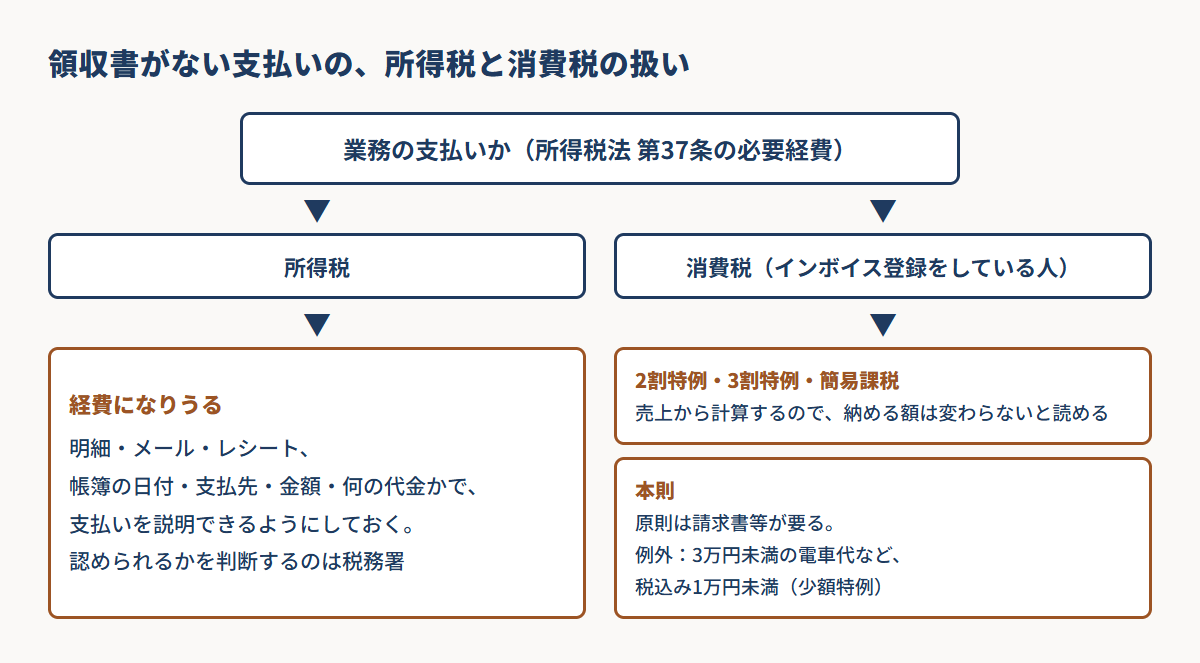
- 業務の支払いなら、領収書がなくても所得税の経費になりえます。必要経費の定め(所得税法 第37条)は、領収書の有無で分けていません。ただし帳簿と書類の保存義務はあるので、支払いを示す記録を残しておくことが前提です
- インボイス登録をして消費税を本則で計算する人は、消費税の計算だけは原則として請求書等が要ります。3万円未満の電車代などと、2029年9月までの税込み1万円未満の支払い(少額特例。売上高1億円以下などの条件つき)が例外です
- 消費税で差し引けるかどうかは、所得税の経費になるかどうかとは別の話です。2割特例・3割特例・簡易課税で計算する人は、仕入れの請求書等で納める消費税は変わらないと読めます
ふだんはフリーランスでWeb制作をしています(運営者情報)。
この記事は、2026年11月13日に条文と国税庁の資料、弥生とマネーフォワードの公式サイトで確かめたことで書いています。
資料に書いてあることと、書いていないので私が判断したことは、分けて書きます。
自分の支払いがどの扱いになるかは、税務署か税理士に確かめてください。
所得税では、領収書がないことだけで経費から外す定めは見当たらない
所得税法の第37条第1項は、事業所得などの必要経費を定めています。
売上原価などのほか、「その年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用」の額です。
国税庁のタックスアンサー No.2210(必要経費の知識)も、「その年に生じた販売費、一般管理費その他業務上の費用の額」などと説明しています。
どちらも、領収書があるかどうかで分けていません。
一方で、事業をしている人には、帳簿をつけて書類を保存する義務があります(所得税法 第148条・第232条)。
タックスアンサー No.2080(白色申告者の記帳・帳簿等保存制度)は、取引の状況を記帳し、「取引に伴い作成したり受け取ったりした書類を保存しておく必要があります」と書いています。
所得税法施行規則も、青色申告なら「相手方から受け取つた」領収書など(第63条)、白色申告なら「作成し、又は受領した」領収書など(第102条)を挙げています。
受け取れなかった領収書は、そもそも手元にありません。
そのぶん、帳簿と別の記録で、支払ったことと仕事に使ったことを説明できるようにしておきます。
税務調査で聞かれたときに説明できるかが分かれ目になる、というのが私の判断です。
認められるかを判断するのは税務署です。
領収書をなくした支払いを必要経費にできるかを書いた国税庁の資料は、確かめた範囲では見つかりませんでした。
自宅の家賃や電気代のように、仕事と私用が混ざる支払いは、もう1段厳しくなります。
No.2210は、必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合」の金額に限られる、としています。
分け方は自宅で仕事をするWeb制作者は、家賃や電気代をどこまで経費にできるのかにまとめています。
領収書がない支払いは、代わりの記録を残す
領収書がないときに何を残すかは、資料に決まった形がありません。
場面ごとに、私なら次のものを残します。
| 場面 | 残しておくもの |
|---|---|
| 領収書やレシートをなくした(紛失) | 銀行やクレジットカードの明細、注文の確認メール(消費税での扱いは下の節)。支払先に出し直してもらえるか聞く |
| 現金で払って、領収書をもらい忘れた(打ち合わせの飲食代など) | 支払先に後から出してもらえるか聞く。無理なら帳簿に日付・支払先・内容・金額と、誰とのどの仕事の打ち合わせかを書く |
| 電車やバスのように、領収書をもらわない支払い | 帳簿に日付・区間・金額と、行き先の用件を書く |
| サーバー代や素材代を、ネットで払った | メールやサービスの画面で受け取った領収書のデータを、データのまま保存する |
帳簿に書く項目は、No.2080の「取引の年月日、売上先・仕入先その他の相手方の名称、金額」が基本です。
領収書がない支払いは、これに何の代金かを書き足しておくと、あとで見返したときに説明できます。
ネットで払った分は、電子データでやりとりした書類として、データのまま保存する決まりがあります。
国税庁は「請求書・領収書などを紙ではなく電子データでやりとりした場合には、一定の要件を満たして電子データのまま保存する必要があります」と案内しています(記帳や帳簿等保存・青色申告)。
保存のしかたはメールで受け取った請求書は、印刷して保管するだけでいいのかにあります。
出し直してもらった領収書も、印紙税では受取書(第17号文書)に当たります。
印紙税がかかる場合に納めるのは、頼んだ側ではなく作った支払先です(国税庁 質疑応答事例「再発行した受取書」)。
出す側の決まりは、振込で報酬を受け取ったフリーランスに、領収書の発行義務はあるのかに書いています。
明細から帳簿をまとめて付け直すときの順番は、確定申告の前に帳簿をつけていなかったら、フリーランスのWeb制作者は今から何をすればいいのかにまとめています。
領収書がないとき、出金伝票を書けば足りるのか
領収書がないときは「出金伝票を書く」という方法がよく紹介されます。
ただ、私が確かめた国税庁の資料(タックスアンサー No.2080・No.2070・No.2210、帳簿の記帳のしかた、記帳・帳簿等の保存のパンフレット、インボイスのQ&A)に、出金伝票という言葉は出てきませんでした。
そのため、出金伝票は法律で決まった様式ではなく、領収書がない支払いを自分で書き残す方法の1つと考えています。
書くなら、日付・支払先・金額と、何の代金かの4つは入れておきます。
レシートはあるが、領収書がないとき
所得税法施行規則が保存する書類として挙げるのは「領収書、見積書その他これらに準ずる書類」(第63条)、「領収書その他これらに類する書類」(第102条)です。
お店のレシートは支払ったことを示す書類なので、これに当たると読めます。
領収書を別にもらい直さなくても、レシートを保存しておけば足りる、というのが私の判断です。
消費税を本則で計算する人は、レシートに書かれている内容で扱いが分かれます。
インボイス登録をしている小売業などのお店は、インボイスの代わりに、記載事項を簡単にした「適格簡易請求書」を出せます(インボイスQ&A 問58)。
レシートがこの記載事項を満たしていれば、帳簿への記載と合わせて、そのレシートを保存すれば足ります。
満たしていないときの考え方は、次の節に書きます。
インボイス登録をしているなら、領収書がない支払いの消費税は計算のしかたで分かれる
ここからは消費税の話です。
消費税で差し引けるかどうかは、所得税の経費になるかどうかとは別の話です。
まず、自分がどれに当たるかを確かめます。
- インボイス登録をしていない免税事業者:消費税を納めないので、この節は関係ありません
- インボイス登録をして、2割特例・3割特例・簡易課税で計算する人:納める消費税を売上から計算するので、仕入れの請求書等で納める額は変わらないと読めます(すぐ下の項)
- 本則(売上の消費税から、仕入れの消費税を差し引く計算)で納める人:その次の「本則で計算するなら」から読んでください
2割特例・3割特例・簡易課税なら、売上から計算する
インボイスQ&Aの問114によると、2割特例で納めるのは売上税額の2割です。
個人事業者は2026年分までです。
そのあとの3割特例(2027年分・2028年分)では、売上税額の3割を納めます(問114-2)。
簡易課税も、消費税法 第37条第1項で、差し引く額を第30条の計算に代えて、売上の消費税にみなし仕入率を掛けた額にしています。
この3つで計算する人は、仕入れの請求書等があるかどうかで納める消費税は変わらない、と私は読んでいます。
所得税の帳簿と書類の保存義務は残ります。
2割特例が終わったあとの選び方は、インボイス登録したフリーランスの2割特例は2026年分までにまとめています。
本則で計算するなら、原則として請求書等が要る
本則で計算する人は、消費税法の第30条第7項で、帳簿と請求書等を保存していない支払いの消費税は差し引けない(仕入税額控除ができない)と決まっています。
例外のただし書きは次のとおりです。
ただし、災害その他やむを得ない事情により、当該保存をすることができなかつたことを当該事業者において証明した場合は、この限りでない。
「やむを得ない事情」の意味は、消費税法基本通達の8-1-7(11-2-22がこれによると定めています)に書かれています。
「災害に準ずるような状況又は当該事業者の責めに帰することができない状況にある事態」です。
自分でうっかりなくした場合は、これに当たると考えないほうが安全です(私の判断です)。
帳簿だけで足りる取引
請求書等をもらうのが難しい取引は、帳簿の保存だけで差し引けます(同じ第30条第7項・消費税法施行令 第49条)。
国税庁のインボイスQ&A 問110が挙げる取引のうち、Web制作の仕事で出てきそうなものは次の3つです。
- 3万円未満の電車・バスなどの公共交通機関の運賃
- 3万円未満の自動販売機・自動サービス機での支払い(ATMの手数料など)
- 切手だけで払って、郵便ポストに出した郵便代
帳簿には、通常の記載事項に加えて、これらに当たる旨を書きます(問110の例は「3万円未満の鉄道料金」「自販機」「ATM」)。
1万円未満の支払いは、少額特例で帳簿だけで足りる
インボイスQ&Aの問111によると、次の条件に当たる支払いは、帳簿の保存だけで差し引けます(少額特例)。
- 前々年の課税売上高が1億円以下(または前年1月1日〜6月30日の課税売上高が5千万円以下)の事業者
- 2023年10月1日から2029年9月30日までの支払い
- 税込み1万円未満
帳簿に、少額特例を使う旨を書く必要はありません。
1万円未満かどうかは、1回の取引の金額で判定します(問112)。
5,000円と7,000円の商品を同時に買うと12,000円で対象外、別々の日に買って別々に払えばそれぞれ対象です。
消費税では、クレジットカードの明細だけでは足りない
クレジットカードの利用明細は、所得税では支払いの記録になると考えています。
ただ、消費税では扱いが違います。
国税庁のインボイス制度 応用編は、次のように書いています。
クレジットカード利用明細書は、一般的にインボイス記載事項を満たす書類には該当しないため、その保存のみで仕入税額控除はできません。
同じ資料は、少額特例や公共交通機関の特例など、インボイスの保存が要らない取引なら、利用明細にもとづいて処理してよいとしています。
帳簿だけで足りる取引にも少額特例にも当たらない支払いで領収書をなくしたときは、支払先に相談します。
インボイス発行事業者には、課税事業者の取引先から求められたら、原則としてインボイスを交付する義務があります(タックスアンサー No.6498)。
ただ、なくしたレシートの出し直しについて、インボイスQ&Aの問24-5は、買ったときにレシート(適格簡易請求書)を渡していれば「後日交付を求められた際に、改めて交付する義務が生じることはありません」としています。
出し直してもらえるかは、支払先しだいです。
なくす前に、受け取ったときにデータにしておく
紙の領収書は、要件を満たせば、紙の代わりにスマホやスキャナで読み取ったデータで保存できます。
国税庁の帳簿の記帳のしかたにはこうあります。
決算関係書類を除く国税関係書類(取引先から受領した紙の領収書・請求書等)は、その書類自体を保存する代わりに、一定の要件を満たした上で、スマホやスキャナで読み取った電子データを保存することができます。
要件は、国税庁の電子帳簿等保存制度特設サイトで確かめてください。
紙も捨てずに残すなら、なくしたときの控えとして撮っておくこともできます。
会計ソフトには、撮った領収書を取り込んで帳簿に入れる機能があります。
下のリンクは広告です。
私は弥生とマネーフォワードのどちらの会計ソフトも使っていません。
ここに書くのは、2026年11月13日に公式サイトで確かめたことです。
- やよいの青色申告 オンライン
 :弥生の公式サイトには、銀行明細やクレジットカードの取引データ、レシートや領収書のスキャンデータやスマホアプリで撮影したデータを自動で仕訳する、とあります
- マネーフォワード クラウド確定申告
 :マネーフォワードの公式サイトには、レシート入力をアプリの写真撮影で行えることと、紙のレシートや領収書をスキャン・撮影してスキャナ保存できることが書かれています
撮ったデータが国税庁の要件を満たす保存になるかは、各社の説明で確かめてください。
料金とプランの違いは、やよいの青色申告とマネーフォワードを比較にまとめています。
領収書がない経費のまとめ
領収書がない支払いも、業務の費用なら所得税の経費になりえます。
見当たらない支払いは、次の順に考えます。
- 業務の支払いかを確かめる。レシートが残っていれば、それを保存する
- 銀行やカードの明細、メールなど、支払いを示す記録を探す。無ければ帳簿に日付・支払先・内容・金額を書く
- 支払先に出し直してもらえるなら頼む。ネットで受け取った領収書はデータのまま保存する
- インボイス登録をして本則で計算するなら、帳簿だけで足りる取引か、税込み1万円未満の少額特例に当たるかを見る。当たらず、請求書等も出し直してもらえなければ、その支払いの消費税は差し引けない(やむを得ない事情を証明できる場合を除く)。所得税の経費になるかは別に考える
帳簿そのものが追いついていないときは、帳簿をつけていなかったときの記事から始めてください。